控股股东拟转让控制权
有着 "共享单车第一股" 之称的永安行,近来成为资本市场关注焦点,因其或将 "易主"。
3月12日,永安行因筹划重大事项,已然停牌至第二天。时光倒回 3月7日晚,公司一纸公告震动市场,控股股东、实际控制人孙继胜通知,正谋划公司股份转让大事,极有可能导致公司控制权易手。而就在停牌前夕,永安行刚因终止重大资产重组举办投资者说明会。
彼时,实际控制人回应投资者提问时,还提及公司将探索未来发展方向,谁能料到,如此短的时间内,便传来转让控制权的消息。面对外界询问,永安行方面仅表示后续事项静待公告披露,愈发增添了几分神秘色彩。
共享单车落寞与氢能转型之路
回溯永安行的发展历程,2017 年堪称高光时刻。这一年,它成功上市,通过 IPO 募得 6.44 亿元资金,全力投入公共自行车系统建设等项目。彼时,国内共享单车市场正值巅峰,永安行顺势被贴上 "共享单车概念股" 的标签,风光无限。
但市场风云变幻,数年洗牌过后,共享单车市场形成三足鼎立之势,永安行的有桩共享单车市场份额被持续挤压。为寻突破,自 2018 年起,公司毅然踏上拓展氢能业务之路,推出氢能自行车概念,试图开辟新的增长曲线,无奈连年亏损的现实,让其前行之路荆棘丛生。
2024 年,永安行在盈利方面迎来一丝曙光。业绩预告显示,预计当年归属于上市公司股东的净利润亏损 5500 万元至 8000 万元,相比 2023 年有明显收窄。这背后,公司氢能业务收入大幅增长功不可没,当期利润因此较上一年有所提升。
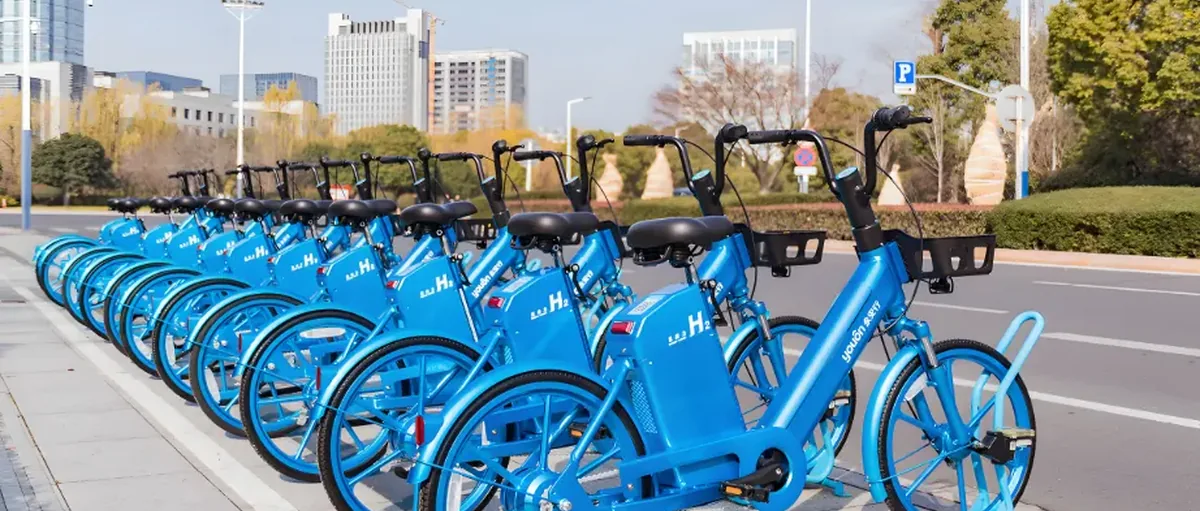
浏览永安行官网,多款氢能产品映入眼帘,从氢能自行车,到制充氢一体机、氢燃料电池及储氢系统一应俱全,且已将氢能自行车投放至自身共享出行平台。
研发投入与应收账款之困
从 2018 年布局氢能业务开始,永安行在研发上的投入堪称 "豪掷",以公司体量而言,2018 - 2023 年累计研发投入约 2.46 亿元,年均 0.41 亿元,近两年研发占营收比例均不低于 6%。
可惜前期投入产出比欠佳,直到 2021 年才有实质性产出,截至 2023 年,氢能业务累计收入仅 0.24 亿元。不过,2024 年上半年迎来转机,氢能工程收入达 0.49 亿元,占总营收比例飙升至 19.84%,成为氢能营收增长的关键之年。
只是当下,共享出行业务依旧是永安行最主要的营收支柱,2024 年上半年,该项业务营收约 1.63 亿元,占比超 65%。可令人头疼的是,公司应收账款高企不下,截至 2024年9月,已达 5.13 亿元,竟是同期营业收入的 1.37 倍。
半年报显示,应收账款方涵盖国家机关、事业单位、国有企业及民营企业,报告期内前五大客户应收账款占比近 22%,且较上年同期有所增加。2024 年公司业绩亏损的主因,正是应收账款坏账,公共自行车业务的 TO G 模式下,部分客户拖延付款,致使应收款项未能及时到账,坏账计提约 1 亿元,直接导致当期利润大幅下滑,算上 2024 年,永安行已连续三年亏损。
市值缩水与重组失败
公司多年经营业绩不佳,或许正是促使实际控制人萌生退意的导火索。截至 2024年9月,实际控制人直接持有永安行股份 7940 万股,占比 34.60%。受公司基本面持续低迷影响,其持股市值不断缩水。上市初期,永安行市值一度逼近 100 亿元,而到 2025 年 3月12日停牌前,市值已骤降至不足 37 亿元。
当然,近两年永安行股价并非毫无波澜,2024 年 12月5日至 12月9日,复牌后连续三个交易日涨停,股价一度突破 23 元 / 股,这源于公司筹划的重大资产重组。
2024年12月,永安行计划通过发行股份及支付现金的方式,购买上海联适导航技术股份有限公司 65% 的股份并募集配套资金。上海联适作为主营智能农机与解决方案的企业,在农机自动驾驶系统领域成绩斐然,2022 - 2024 年上半年营业收入与净利润相当可观。
若收购成功,无疑将为永安行注入一剂 "减亏药剂",极大提升其科技属性。但遗憾的是,2025 年 2月28日,这项并购宣告终止。
并购失败后,永安行会把扭亏希望再度转向氢能业务吗?业内只看到前路漫漫,困难重重。如今,控制权转让事宜悬而未决,永安行的未来,充满未知。