3月24日,氢能重卡赛道迎来了一个具有标志性意义的事件 —— 海珀特成功完成 4.5 亿元 A 轮融资,一举创下该领域单轮融资的最高纪录。
此轮融资由国投招商、Center Venture、Hydrogenic 联合领投,众多产业资本纷纷跟投,而距离其 2023 年 Pre-A 轮融资仅仅过去一年多时间。
这一消息在行业内引起了轩然大波,尤其是在欧美氢能重卡企业相继暴雷的大背景下,中国氢能企业的这股融资热潮以及背后的高估值逻辑,引发了市场的深度思考:究竟该如何对中国具备技术实力的氢能企业进行合理估值,从而避免陷入资本泡沫的陷阱?
欧美氢能重卡泡沫破裂:深刻的前车之鉴
技术造假引发资本反噬
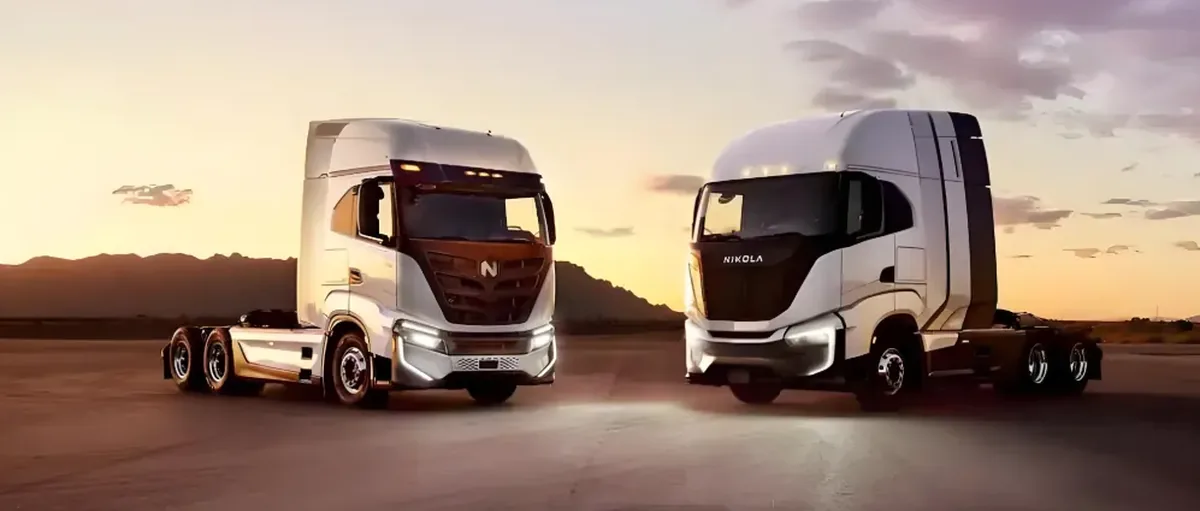
曾经,尼古拉(Nikola)凭借 "氢能版特斯拉" 的响亮名号,在资本市场上风光无限,市值一度飙升至 300 亿美元,缔造了令人瞩目的神话。
然而,其光鲜外表下却隐藏着巨大的技术造假丑闻。2018 年尼古拉对外宣传的视频中,展示的氢能卡车看似在正常行驶,实则只是利用重力滑行,根本不是依靠自身的氢能技术驱动;其宣称的氢燃料电池系统,也远未达到可以量产的标准。
随着这些负面消息的不断曝光,诸多利空因素集中爆发,最终导致尼古拉在 2024 年不得不申请破产保护,曾经辉煌的市值也随之蒸发了超过 99%。
无独有偶,美国的 Hyzon Motors 也曾因虚假宣传而遭受重创。该公司宣称实现了 70MPa 储氢技术的重大突破,这一消息瞬间点燃了市场热情,其估值在单日之内暴涨 23%。
但好景不长,随着时间的推移,人们发现其在商业化进程中遭遇了重重困难,根本无法将所谓的技术突破转化为实际的商业成果,最终触发了退市机制,黯然离场。
商业化路径断裂,发展陷入困境
英国的 HVS 和加拿大的 Loop Energy 等企业,尽管初期获得了政府的大力补贴,本应在氢能重卡领域大展拳脚,但由于技术验证环节存在严重不足,最终还是陷入濒临倒闭的困境。
Hyzon 更是深陷亏损泥潭,氢能卡车生产越多,亏损就越大。
这些企业在技术转化为实际生产力方面严重缺失,商业化路径彻底断裂。
估值模型崩塌,市场信心受挫
欧美这些氢能重卡企业在发展早期,过度依赖 "故事驱动" 的发展模式。以尼古拉为例,其在上市时,EV/Revenue(企业价值与营收比)高达 50 倍,然而,这种高估值仅仅建立在概念和设想之上,缺乏实际量产验证的商业模式作为支撑。
随着企业问题的不断暴露,其估值体系如同纸牌屋一般迅速崩塌。这种 "PPT 造车" 的泡沫行为,不仅让企业自身陷入绝境,也使得整个资本市场对氢能重卡赛道的风险偏好急剧下降,投资者对该领域的信心遭受了沉重打击。
中国氢能重卡估值逻辑的全新重构
硬核技术指标构筑坚实护城河
海珀特这次之所以能够在激烈的市场竞争中脱颖而出,获得资本市场的青睐,其核心竞争力就在于一系列领先的技术参数。其自主研发的 HP-135 氢燃料电池系统,实现了 160kW 的单堆功率,具备在 - 30℃低温环境下冷启动的能力,续航里程更是达到了惊人的 1200 公里,系统效率高达 62%。
此外,海珀特的 70MPaⅣ 型储氢瓶成功通过 TPED 认证,氢气利用率高达 98.5%,相比之下,尼古拉的 Tre FCEV 续航仅 600 公里。
如今,资本市场对于氢能企业的估值标准已经发生转变,更加注重 "量产技术验证",而非空洞的概念包装,中国氢能车企凭借过硬的技术实力,有望筑起坚实的护城河。
商业化闭环验证,实现经济突破
与欧美企业过度依赖政府补贴不同,中国氢能车企更注重探索物流场景,寻求经济性突破。经测算,海珀特的氢能重卡在全生命周期成本(TCO)方面,相较于柴油车大幅降低,这一优势使得其在市场竞争中占据了有利地位。
同时,海珀特积极拓展市场,与物流巨头签订大额订单,通过实际订单验证了其产品的市场需求和商业价值。这种从技术研发到实际应用场景落地,再到成本控制的闭环模式,有力地支撑了海珀特的高估值。
同样在该赛道上的国内某氢能卡车企业,也凭借其 80kW 级的燃料电池系统,在港口牵引车市场占据了 30% 的份额,估值在 12 个月内增长了近 3 倍,充分证明了商业化闭环验证对于企业估值提升的重要性。
产业链协同优势凸显
经过多年的发展,中国氢能产业链已经逐步形成了完整且成熟的生态体系。从上游质子交换膜等关键材料供应;到中游的 Ⅳ 型储氢瓶核心部件制造;再到下游的基础设施建设,如中国石化的加氢站网络,各个环节之间紧密协作,形成了强大的协同效应。
海珀特未来可以充分利用国内这一完善的产业链优势,通过与国产供应商的紧密合作,将燃料电池汽车零部件相关采购成本逐步降低。
而海外氢能卡车企业,如 HVS 等,由于受本土产业链不完善、不稳定等因素影响,陷入了成本困境。
这进一步凸显了中国氢能产业链协同发展的优势和必要性。
高估值背后的风险平衡考量
技术迭代风险不容忽视
在当今科技飞速发展的时代,氢燃料电池技术也在不断迭代更新。为了紧跟技术发展的步伐,保持自身的技术领先地位,海珀特需要投入相当比重的研发费用。
然而,技术研发本身就充满了不确定性,如果企业在技术研发过程中出现代际断档,无法及时推出符合市场需求的新一代技术产品,那么就极有可能重蹈尼古拉的覆辙,被市场无情淘汰。
警惕资本泡沫带来的警示
2024 年,中国氢能重卡领域的融资额呈现出爆发式增长,同比增长 78%,这一数据虽然反映了资本市场对该领域的高度关注和看好,但同时也需要警惕其中可能隐藏的资本泡沫风险。
以某氢能重卡企业为例,在完成 B 轮融资后,其估值高达 120 亿元,然而,要维持这一高估值的合理性,该企业需要在一年内获得并可能交付数千辆产品订单。一旦企业无法按时完成交付目标,就可能出现 "估值倒挂" 的现象。
政策依赖风险需谨慎应对
当前,氢能重卡的经济性在很大程度上依赖于政府对终端氢价的补贴,政策并非一成不变,根据行业发展规划,若未来补贴政策出现退坡,而氢储运成本下降不如预期,那么企业将面临巨大的成本压力。
为了有效应对这一风险,一些氢能车企积极与中石化等加氢站运营商展开深度合作,共同探索 "制储运加" 一体化的创新发展模式,通过优化产业链各个环节的成本,降低对补贴政策的依赖程度,确保企业在未来政策变动的情况下仍能保持稳定发展。
估值分化的本质根源:产业成熟度差异
欧美氢能重卡企业的泡沫破裂,充分暴露了其 "资本驱动型" 发展路径的脆弱性。这种模式过度依赖资本市场的资金注入,而忽视了技术研发和商业化落地的重要性,一旦资本市场风向转变,企业就会陷入绝境。
为了避免估值陷阱,中国企业的高估值需要建立坚实的双重基石之上:
技术可验证性
以海珀特为代表的氢能重卡企业为例,从实验室阶段的技术研发,积累多项自有专利,到实际道路测试,成功获得 1200 公里续航认证,再到大规模的批量交付,与物流巨头签订千辆级订单,整个过程形成了完整的技术验证链条。这种从理论到实践的全方位验证,使得企业的技术实力得到了市场的充分认可,为高估值提供了支撑。
商业可持续性
随着国内港口、矿山、干线物流等应用场景对氢能重卡的渗透率不断提升,以及加氢站网络建设的快速推进,中国氢能重卡产业的商业可持续性需要得到验证。
通过实际的市场应用,不断优化产品性能,降低成本,实现良性循环发展。例如,某氢能车企在港口牵引车市场占据 30% 份额,就是商业可持续性的一个有力体现。
随着接下来氢能国标进一步升级(例如续航≥1000km、系统效率≥60%等),行业或将进入一个全新的 "技术 + 场景" 双轮驱动的估值周期,进一步推动产业的成熟和发展。
铂道观点
海珀特此次 4.5 亿元 A 轮融资热潮的背后,既是资本市场对其在氢能重卡技术领域突围的认可,也是整个行业即将迎来洗牌的重要信号。
在当前的市场环境下,估值标尺已经从过去单纯的 "产能规模",逐步转向更加注重 "技术密度"。只有那些拥有硬核技术实力的企业,才能在激烈的市场竞争中穿越周期,实现持续发展。
欧美企业的前车之鉴时刻警示我们:在氢能重卡领域,技术突破固然重要,商业化落地也必须同步推进,否则,再高的估值也可能沦为泡沫。