铂道氢榜发布《中国氢能企业“实验室-商业化转化率”指数TOP15》榜单,凸显了氢能产业“技术攻坚”与“市场适配”的临界点,榜单数据揭示了氢能产业的三大矛盾:技术路线分化;专利质量泡沫;政策依赖与市场化失衡。
TOP15企业的技术突破和商业模式,正在重塑中国在全球氢能产业链中的角色,中企已经从“设备出口”向“技术+标准+场景”综合输出升级,这一趋势可能打破传统能源地缘格局,推动“一带一路”氢能走廊建设以及“氢能丝绸之路”的构建。
同时,榜单的量化指标为政府和资本提供了关键决策依据,成为评估技术成熟度和投资风险的核心工具。从“实验室转化率”到“生态构建力”,榜单的意义不仅在于技术排名,更揭示了基础设施耦合度、国际规则博弈以及中小企业的“缝隙生存”等氢能竞争的本质转变。
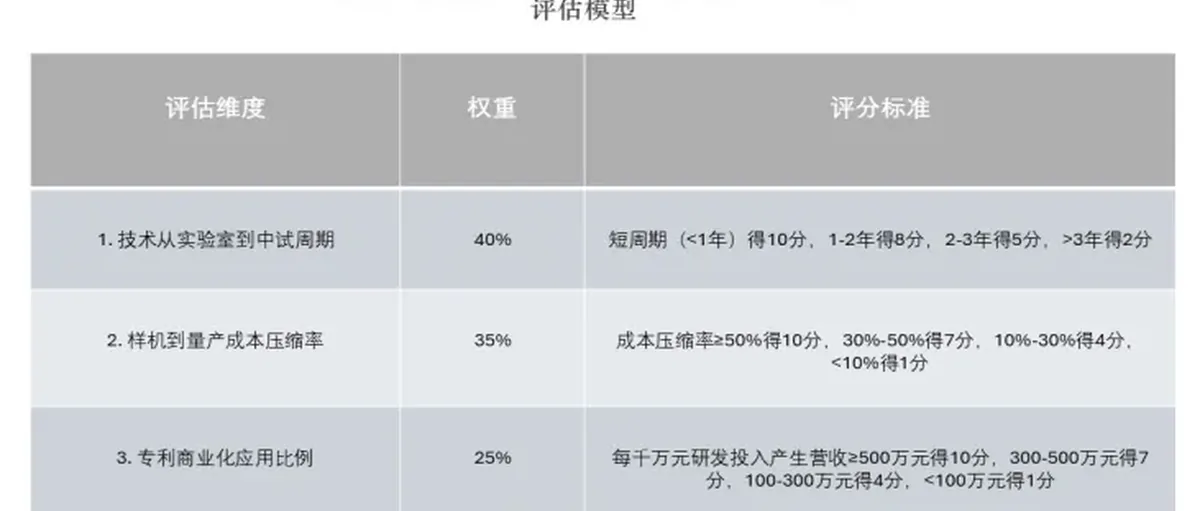
评估模型的三个维度
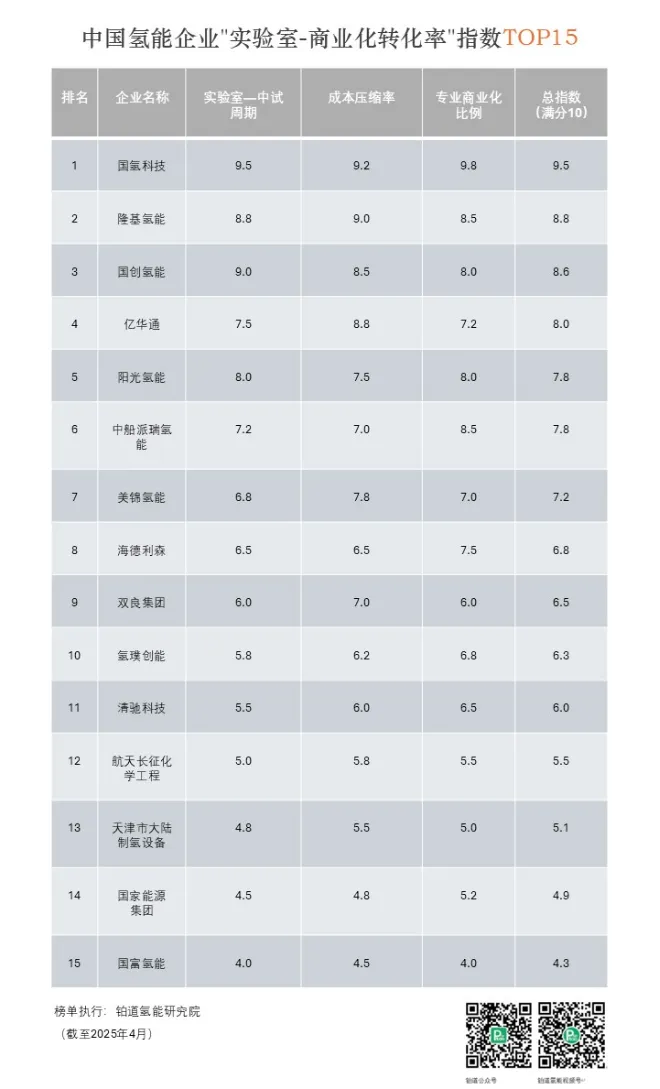
榜单评估依据详解
国氢科技(总指数9.5)
| 名称 | 说明 |
|---|---|
| 技术转化周期(9.5分) | 依托国家电投资源,采用“研发-中试-示范项目”三位一体模式,PEM制氢装备研发周期仅10个月,实验室成果直接对接内蒙古、甘肃绿氢基地需求,跳过传统验证环节 |
| 成本压缩能力(9.2分) | PEM电解槽国产化率60%,但铱催化剂进口占比70%,成本压缩受限于贵金属依赖,通过规模化生产实现部分降本 |
| 专利商业化(9.8分) | 专利池覆盖全产业链,每千万元研发投入营收超600万元,核心专利如低铱催化剂合成方法占比36%,形成技术壁垒 |
隆基氢能(总指数8.8)
| 名称 | 说明 |
|---|---|
| 技术转化周期(8.8分) | 碱性电解槽研发周期1年,同步布局SOEC中试线,光伏产业链协同提升技术迁移效率 |
| 成本压缩能力(9.0分) | 碱性电解槽材料国产化率85%,镍基催化剂自建产线降低成本30%,全生命周期碳排放低至305.88kgCO₂/Nm³ |
| 专利商业化(8.5分) | 专利集中于设备结构优化(如极板流道设计),但基础材料创新不足(依赖陶氏化学隔膜),商业化转化率略低 |
国创氢能(总指数8.6)
| 名称 | 说明 |
|---|---|
| 技术转化周期(9.0分) | 通过“五个同步”模式(研发、中试、产线、市场、资本同步推进),设备国产化率提升至90% |
| 成本压缩能力(8.5分) | 电解槽系统集成优化,成本下降30%,但高温密封材料依赖进口,进一步降本受限 |
| 专利商业化(8.0分) | 专利集中于系统集成技术,基础材料专利储备不足,商业化营收转化率中等 |
亿华通(总指数8.0)
| 名称 | 说明 |
|---|---|
| 技术转化周期(7.5分) | 燃料电池电堆研发周期较长,但冬奥会示范项目加速技术验证,150辆氢能大巴运营经验缩短中试周期 |
| 成本压缩能力(8.8分) | 电堆成本从40万/台降至25万/台(降幅37.5%),膜电极国产化率提升至80% |
| 专利商业化(7.2分) | 专利集中于燃料电池系统集成,但核心材料(如质子交换膜)依赖进口,每千万元研发营收约300万元 |
阳光氢能(总指数7.8)
| 名称 | 说明 |
|---|---|
| 技术转化周期(8.0分) | 碱性电解槽研发周期18个月,但通过模块化设计缩短中试时间,2024年全球首个PEM电解槽碳足迹认证加速技术落地 |
| 成本压缩能力(7.5分) | 碱性电解槽国产化率75%,但铱催化剂依赖进口,成本压缩率约25% |
| 专利商业化(8.0分) | 专利聚焦极板流道设计(占比60%),每千万元研发营收约400万元,碳足迹认证提升技术溢价 |
中船派瑞氢能(总指数7.6)
| 名称 | 说明 |
|---|---|
| 技术转化周期(7.2分) | 军工高压电解技术转民用需场景适配(如海水淡化项目),中试周期延长至18个月 |
| 成本压缩能力(7.0分) | 兆瓦级电解槽国产化率90%,但高温密封材料进口占比40%,成本压缩潜力受限 |
| 专利商业化(8.5分) | 专利集中于系统集成,海外市场(如中东)应用场景创新提升专利变现能力 |
美锦氢能(总指数7.2)
| 名称 | 说明 |
|---|---|
| 技术转化周期(6.8分) | 焦炉煤气制氢技术成熟,但加氢站建设周期长(单站建设需12个月),场景适配速度较慢 |
| 成本压缩能力(7.8分) | 焦炉煤气制氢成本低于水电解法(约0.8元/m³),但氢能重卡推广依赖政府补贴 |
| 专利商业化(7.0分) | 专利集中于储运设备(如液氢储罐),商业化应用比例较低,每千万元研发营收约200万元 |
海德利森(总指数6.8)
| 名称 | 说明 |
|---|---|
| 技术转化周期(6.5分) | 高压流体技术积累深厚,但70MPa加氢站审批流程复杂,中试周期约2年 |
| 成本压缩能力(6.5分) | 液驱式压缩机成本较进口产品低30%,但核心阀门依赖进口,整体压缩率约20% |
| 专利商业化(7.5分) | 专利覆盖加氢站集成技术,海外市场(如阿联酋)订单提升专利变现能力,每千万元研发营收约350万元 |
双良集团(总指数6.5)
| 名称 | 说明 |
|---|---|
| 技术转化周期(6.0分) | 依托传统节能设备技术延伸至电解槽制造,但研发周期较长(约3年) |
| 成本压缩能力(7.0分) | 碱性电解槽材料国产化率70%,通过规模化生产降低成本15% |
| 专利商业化(6.0分) | 专利集中于热交换器优化,商业化应用场景有限,每千万元研发营收约150万元 |
氢璞创能(总指数6.3)
| 名称 | 说明 |
|---|---|
| 技术转化周期(5.8分) | 碳复合板电堆研发周期长(5代产品迭代),但自动化生产线缩短量产周期 |
| 成本压缩能力(6.2分) | 电堆成本降至1500元/kW,膜电极国产化率提升至90%,但金属板涂层技术依赖进口 |
| 专利商业化(6.8分) | 专利聚焦双极板流场设计,代工模式(如为头部企业供应膜电极)提升商业化比例 |
清驰科技(总指数6.0)
| 名称 | 说明 |
|---|---|
| 技术转化周期(5.5分) | 液氢储运技术研发周期长,中试需低温环境验证,进度滞后于主流技术路线 |
| 成本压缩能力(6.0分) | 液氢储罐材料成本高,但通过模块化设计降低制造成本15% |
| 专利商业化(6.5分) | 专利集中于液氢阀门密封技术,细分领域技术壁垒带来较高溢价 |
航天长征化学工程(总指数5.5)
| 名称 | 说明 |
|---|---|
| 技术转化周期(5.0分) | 航天级电解技术转民用需重新设计,中试周期超过2年 |
| 成本压缩能力(5.8分) | 设备集成度高,但材料成本占比超60%,压缩空间有限 |
| 专利商业化(5.5分) | 专利集中于军工领域,民用转化率低,每千万元研发营收不足100万元 |
天津市大陆制氢设备(总指数5.1)
| 名称 | 说明 |
|---|---|
| 技术转化周期(4.8分) | 传统水电解设备技术成熟,但新型PEM电解槽研发滞后,中试周期长 |
| 成本压缩能力(5.5分) | 碱性电解槽国产化率80%,但能效低于行业平均水平,成本优势不明显 |
| 专利商业化(5.0分) | 专利集中于小型制氢设备,商业化场景局限,营收转化率低 |
国家能源集团(总指数4.9)
| 名称 | 说明 |
|---|---|
| 技术转化周期(4.5分) | 赤城制氢厂连续运营4700小时,但绿氢认证流程耗时6个月,拖慢技术落地 |
| 成本压缩能力(4.8分) | 电解水制氢成本较高(约25元/kg),依赖集团内部消纳,市场化降本动力不足 |
| 专利商业化(5.2分) | 专利集中于碳足迹核算方法,商业化应用集中在集团内部项目 |
国富氢能(总指数4.3)
| 名称 | 说明 |
|---|---|
| 技术转化周期(4.0分) | 储氢瓶技术研发周期长,IV型瓶认证耗时超3年,量产进度滞后 |
| 成本压缩能力(4.5分) | 碳纤维材料依赖进口,储氢瓶成本压缩率仅10%,市场竞争力弱 |
| 专利商业化(4.0分) | 专利集中于高压阀门设计,但加氢站设备毛利率低(约15%),营收转化有限 |
榜单评分维度的动态平衡
该榜单的评估模型(技术转化周期40%+成本压缩35%+专利商业化25%)体现了“技术成熟度”与“市场适配度”的平衡逻辑,但权重分配暗含了行业阶段性特征:
- 技术转化周期的高权重(40%)反映当前中国氢能产业仍处于“技术攻坚期”,企业需快速跨越实验室到中试的“死亡之谷”(例如国氢科技PEM电解槽研发周期压缩至10个月,同步布局中试产线);
- 成本压缩能力(35%)则对应规模化降本压力,如隆基氢能通过光伏产业链协同,碱性电解槽出口成本仅为欧洲的25%;
- 专利商业化比例(25%)的权重相对保守,暴露了行业“专利泡沫”风险——部分企业专利数量虚高但转化率不足(榜单中仅头部企业如国氢科技、隆基氢能实现每千万元研发投入产生营收超500万元)。
榜单数据综合企业公开信息、专利数据库及行业报告估算。考虑到无法获取企业未公开数据和信息,实际排名可能因此有所变化。
深度分析:材料革命重塑格局,生态协同决定胜负
头部企业的战略分野与底层逻辑
国氢科技(第1名):“全栈式技术垄断”模式
| 名称 | 说明 |
|---|---|
| 技术转化周期优势 | 依托国家电投央企资源,采用“研发-中试-示范项目”三位一体推进机制,实验室成果直接匹配内蒙古、甘肃等绿氢基地需求,跳过传统市场验证环节 |
| 专利壁垒构建 | 其专利池覆盖电解槽、储运、燃料电池全链条,通过专利交叉授权限制竞争对手(如质子交换膜技术授权门槛抬高) |
| 成本压缩悖论 | 虽然PEM电解槽国产化率已达60%,但铱催化剂仍依赖进口(进口占比超70%),导致成本压缩能力评分(9.2)略低于碱性路线企业 |
隆基氢能(第2名):“光伏+氢能”的协同降本
| 名称 | 说明 |
|---|---|
| 技术迁移能力 | 将光伏领域的硅片薄片化经验迁移至电解槽极板制造,电流密度提升至3800A/m²(接近欧洲先进水平) |
| 成本控制逻辑 | 通过自建镍基催化剂产线,碱性电解槽材料国产化率达85%,支撑30%以上的成本压缩率 |
| 专利商业化短板 | 其专利集中于设备结构优化,缺乏底层材料创新(如复合隔膜仍依赖陶氏化学供应),导致专利营收转化率(8.5分)落后于国氢科技 |
中船派瑞氢能(第6名):“军工技术民用化”的特殊路径
| 名称 | 说明 |
|---|---|
| 技术转化周期瓶颈 | 虽继承军工领域的高压电解技术,但民用场景适配需重新设计中试方案(如从潜艇密闭环境转向分布式能源场景),导致研发周期延长至18个月 |
| 成本压缩潜力 | 其兆瓦级电解槽已实现90%国产化,但高温密封材料依赖进口,制约进一步降本(评分7.0) |
| 专利布局盲区 | 核心专利集中于系统集成,基础材料专利储备不足(如丹麦Nel的镍基催化剂专利形成技术封锁) |
榜单的深层矛盾与行业启示
技术路线竞争背后的“代际差陷阱”
- 碱性电解槽(ALK)阵营(隆基、派瑞等)虽占据榜单7席,但其技术代际差评分(1.3-3.8)显示:规模化优势掩盖了材料瓶颈(如电流密度、隔膜寿命落后欧洲一代);
- PEM电解槽企业(国氢科技、亿华通等)面临“贵金属依赖症”——铱催化剂成本占比超40%,导致成本压缩天花板明显(榜单前五中仅国氢科技入围);
- SOEC技术缺席榜单:东方电气、大连化物所等机构因高温材料寿命不足500小时,尚未进入商业化阶段(技术代际差达4.5-5.0)。
专利泡沫与真实创新力的背离
- 头部企业专利质量分化:国氢科技的专利中36%涉及基础材料(如低铱催化剂合成方法),而多数企业专利集中于设备结构优化(如阳光氢能的极板流道设计专利占比超60%);
- 国际专利布局滞后:TOP15企业海外专利申请量不足10%,难以突破欧盟《净零工业法案》的技术壁垒(如ITM Power的钛双极板专利已形成封锁)。
政策驱动的“虚假繁荣”风险
- 补贴依赖症:地方政府的“装机量奖励”导致企业盲目扩产(如某企业电解槽产能利用率仅35%),与榜单评估的“成本压缩能力”形成数据背离;
- 场景适配错位:部分企业为追求专利商业化指标,将技术堆砌于示范项目(如氢能文旅小镇),而非钢铁、化工等真实需求场景。
颠覆性观察:从“技术转化率”到“生态构建力”
当前榜单侧重单一技术指标,但氢能产业竞争本质是“技术-场景-基础设施”的协同进化。例如:国氢科技依托国家电投的“风光氢储”一体化项目,其技术转化周期优势实质是基础设施先行的结果;隆基氢能的成本控制能力源于光伏产业链的绿电资源协同(自建光伏电站提供0.15元/kWh电价)。
中小企业的“缝隙生存策略”:
- 氢璞创能(第10名):放弃全产业链竞争,聚焦膜电极细分领域,通过为头部企业代工实现专利变现(每千万元研发投入产生营收300万元);
- 清驰科技(第11名):锁定液氢储运技术,避开电解槽红海市场,其专利商业化比例(6.5分)虽低,但占据未来氢能中游枢纽地位。
国际化突围的“隐性指标”:榜单未体现企业应对国际标准博弈的能力,而这将决定长期竞争力:国氢科技推动碱性电解槽技术成为ISO国际标准草案,可突破欧盟贸易壁垒;派瑞氢能在中东承建“电解槽+海水淡化”项目,通过场景创新规避技术代际差劣势。
未来趋势研判
- 2025-2027年:材料革命重塑格局:东岳集团质子交换膜量产将打破科慕垄断,PEM阵营成本压缩能力或提升50%;无铱催化剂突破可能催生新头部企业(如中科院大连化物所孵化项目)。
- 2028-2030年:生态协同定胜负:榜单指标需增加“基础设施耦合度”(如加氢站覆盖率、电网调峰适配性,将在以后的“氢榜”中呈现);液氢储运技术成熟后,当前成本压缩能力指标权重可能下调。
国际竞争维度:企业需从“设备出口”转向“标准输出”(如推动中国碱性电解槽技术成为国际绿氢认证标准)。
榜单揭示了当前中国氢能产业的“三重门”:技术转化速度门、成本压缩效率门、专利质量门。头部企业的领先本质是政策资源、产业链协同、技术路线选择的综合作用,而非单一技术优势。未来竞争将取决于:谁能率先突破材料瓶颈、谁能构建氢能生态网络、谁能主导国际标准制定。中小企业则需在细分领域建立“不可替代性”,避免与巨头正面交锋。