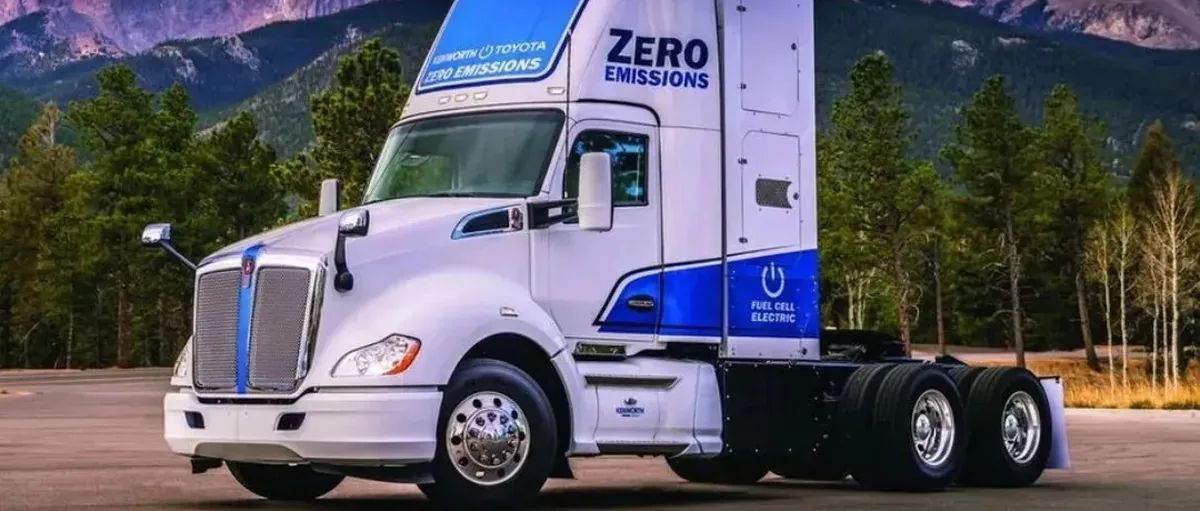
帕卡推迟氢燃料电池卡车量产
美国帕卡集团(PACCAR)近日推迟氢燃料电池卡车量产计划。
作为原计划 2025 年投产、搭载丰田新一代 FC 系统的重磅项目,其延期背后也许是北美氢能重卡生态崩塌与基础设施滞后的多重交织。
头部企业破产引发市场信任危机
北美氢能卡车领域的先行者 Nikola 与 Hyzon 于 2025年2月相继破产,成为计划推迟的直接导火索。两家企业的破产不仅暴露了氢能供应链的脆弱性——尼古拉旗下 HYLA 品牌主导的北美加氢站建设陷入停滞,更引发行业对技术商业化路径的质疑。
此外,特朗普政府的政策转向加剧了困境:其能源政策侧重化石能源,叫停拜登时期的氢能补贴,直接削弱氢能卡车的成本竞争力——肯沃斯 T680 氢燃料车型运营成本本就比柴油车高 30%,补贴退坡后更难盈利。
好消息是 Nikola 的电池卡车业务被收购,部分员工重新返回工作岗位。
技术代际转换与供应链瓶颈
帕卡原计划搭载的丰田第二代 FC 系统,已被 2025 年发布的第三代系统超越。第三代系统通过耐久性翻倍、燃效提升 20%、成本降低 40% 等革新,成为更优选择,但其量产时间定在 2026 年后,直接导致帕卡如果考虑第三代的话,投产计划至少推迟 1 年。
若依旧采用现有旧技术,将面临现代 XCIENT 等竞品。此外,氢能卡车核心部件供应问题也凸显,进一步拉长研发周期。
基础设施滞后拖慢商业化进程
北美加氢站建设严重滞后是根本制约。全美只有一个氢能州——加州,大部分加氢站都在该州。没有跨州的氢走廊,难以发挥氢能重卡长途运输的优势。
而且,现有氢燃料电池系统的肯沃斯 T680 氢燃料车型仅 450 公里续航,远低于柴油车 800 公里的加注半径,没有竞争优势。
同时,北美氢能产业链尚未闭环,终端加氢价格(18 美元/公斤)远超柴油,形成商业化死结。
帕卡的延期决策,本质是对北美氢能重卡"政策-技术-基建"三角失衡的被动应对。
短期内,北美市场难改低迷,但长期看,氢能在长途运输领域的零碳优势仍具吸引力。