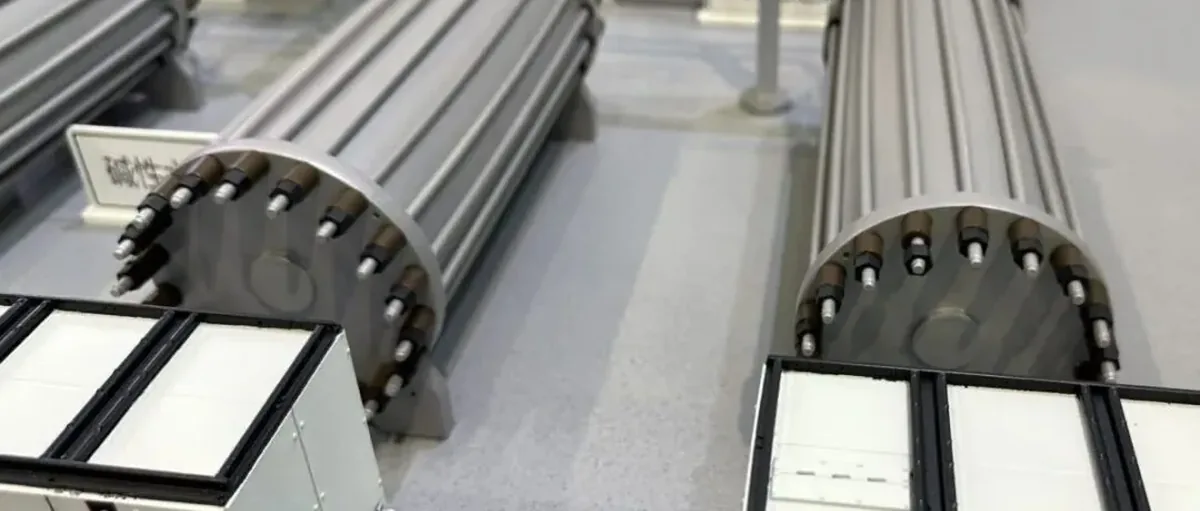
全球电解槽总量达 1.3TW
全球氢能产业正经历快速扩张与市场重塑。根据极光能源研究 Aurora Energy Research 最新报告,全球电解槽项目总量已达 1.3 TW,其中 114 GW 处于开发阶段,预计到 2026 年底将有 32% 的产能投入使用。
过去两年,全球共有 6.2 GW 项目达成最终投资决定(FID),但同时也有 7.3 GW 项目被取消,反映出市场在政策波动与商业化项目推广中的动态调整。
市场动态:欧盟政策驱动与混合电力购买协议崛起
欧盟在氢能监管框架上取得重大进展,ReFuelEU 和 FuelEU Maritime 成为关键政策抓手。后者要求欧盟航运业以 2020 年为基准,到 2025 年、2030 年分别降低 2% 和 6% 的碳排放,并从 2025 年起对超额排放实施刚性罚款机制。
这一政策直接推动可再生氢需求——到 2030 年,预计至少 10 个竞标区(如意大利和斯堪的纳维亚半岛)将达到 90% 可再生电力门槛,可直接从电网生产绿氢。
混合电力购买协议(PPA)因其价格稳定性和市场灵活性,成为项目融资的主流选择。Aurora 数据显示,混合 PPA 模式下的氢气平准化成本在 5.40 欧元(6.13 美元)/千克至 10.60 欧元/千克之间,北欧和伊比利亚地区凭借低电价和成熟可再生能源基础设施,持续领跑低成本绿氢生产。
区域实践:跨国走廊与本土项目并行
阿曼-荷兰液化氢走廊:全球首条商业出口通道
阿曼与荷兰签署协议,将建设连接两国及德国的液化氢运输走廊。该走廊以阿曼杜库姆港为起点,经荷兰阿姆斯特丹港中转至德国杜伊斯堡港,利用专用船舶运输液氢,目标成为全球首条规模化商业出口渠道。阿曼计划到 2030 年实现绿氢年产量 100 万吨,此次合作将其纳入欧洲能源转型供应链,同时为中东国家探索经济多元化提供范本。
法国 Lhyfe 工厂:欧盟 IPCEI 项目的标杆
法国政府向 Lhyfe 公司提供 1.49 亿欧元资助,支持其在勒阿弗尔建设日产能 34 公吨的绿氢设施。该项目于 2022 年入选欧盟"共同利益重要项目"(IPCEI),计划 2029 年竣工,将为港口工业和交通领域提供清洁燃料。
意大利氢谷:AEM 技术的本土化应用
Ansaldo Green Tech 与 Duferco Energia 合作,在西西里岛部署 1 兆瓦阴离子交换膜(AEM)电解槽,配套 4 兆瓦太阳能系统,每年可生产 100 公吨纯度 99.9% 的绿氢。AEM 技术兼具 PEM 的高效与碱性电解槽的低成本优势,成为中小型项目的理想选择。
技术突破:微生物制氢挑战传统路径
印度麻省理工学院世界和平大学(MITWPU)开发出革命性生物制氢工艺,利用甘蔗汁、海水和废水在室温下生产氢气,同时将二氧化碳转化为乙酸。该技术已提交专利申请,并向印度新能源和可再生能源部(MNRE)申请资助,目标将氢气成本降至 1 美元/千克。若商业化成功,这一工艺有望颠覆依赖高能耗电解槽的传统模式,尤其适用于农业资源丰富的发展中国家。
未来展望:市场整合与成本下行
Aurora 预测,随着政策细化与技术成熟,全球氢能市场将加速整合。2026 年后,更多项目将进入运营阶段,推动绿氢成本进一步下降。
北欧和伊比利亚的领先地位或持续巩固,而亚洲市场(如印度)凭借生物制氢等创新技术,可能成为新的增长极。
与此同时,航运脱碳政策(如 FuelEU Maritime)将倒逼氢能基础设施投资,跨国能源走廊和混合 PPA 模式将成为主流趋势。
【信息来源:PV Magezine、Aurora Energy Research】