中韩氢能合作大会在武汉召开
4月25日,正值第六届双智博览会期间,中韩氢能国际合作交流大会在武汉召开,中韩政企专家围绕氢能全产业链合作展开深度对话,达成技术对接、标准共建及绿电制氢合作等多项共识,探索全球氢能产业链协同与市场互通新模式。
此次大会是中韩氢能合作的新的里程碑,两国在氢能领域的差异化发展路径与互补性优势,未来合作大有可为。
我们先来看看中韩氢能产业发展现状对比。
政策与战略布局
韩国自 2018 年将氢能上升为国家核心战略,通过《氢经济发展路线图》明确 2040 年建成全球领先的氢经济体系,目标包括生产 620 万辆氢燃料电池汽车、建设 1200 座加氢站,并将氢能定位为"新石油"。
其政策支持力度显著,如氢燃料电池汽车购置补贴最高达 2250 万韩元(约合 12 万元人民币),加氢站建设补贴覆盖 50% 成本。
中国则以地方试点为抓手,以武汉为例,该市通过加氢站建设补贴(200 万元/站)、运营补贴(最高 150 万元/年)及制氢设备补贴(最高 200 万元)等政策推动基础设施建设。
基础设施与市场应用
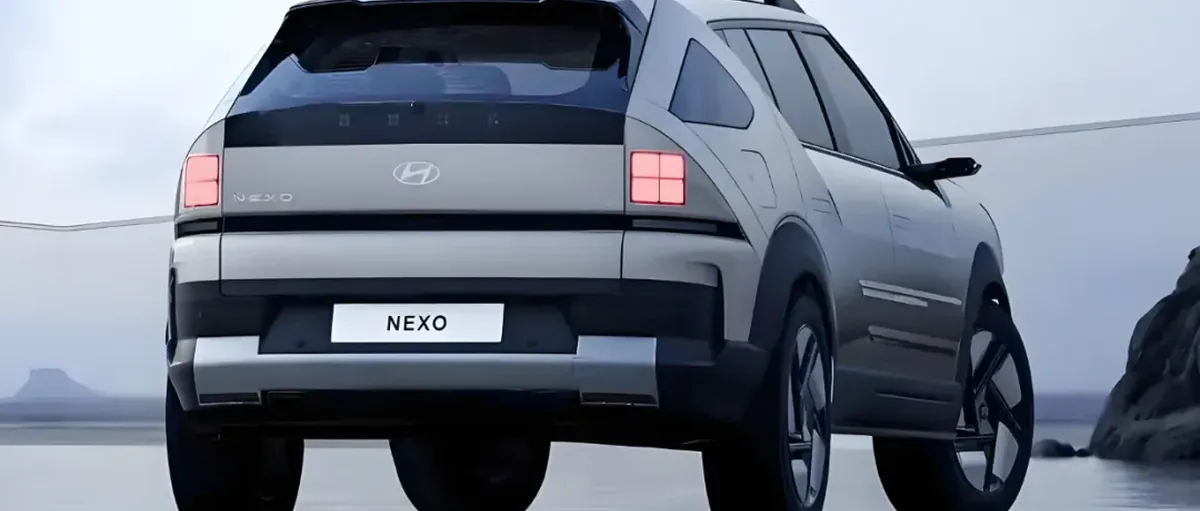
以国土面积来算,韩国在氢能交通领域全球领先,截至2025年4月建成加氢站 407 座,氢能汽车保有量 3.4 万辆(占全球 40.5%),现代 NEXO 等乘用车技术成熟。
其氢能应用以乘用车为主,覆盖公交、物流及乘用车场景,但由于氢源问题,曾发生多起加氢站关闭事件,引发氢能车主恐慌。
中国加氢站数量全球第一,截至 2024 年底建成 540 座,到2025年2月,中国燃料电池汽车保有量约为 2.8 万辆。
但中国国土面积广阔,国家战略也是以推广氢能商用车(如公交车、物流车、专用车等)和固定路线氢走廊为主,乘用车推广缓慢。
技术路线与产业链协同
韩国现代汽车、斗山的燃料电池技术在国际领先,并推动氢能在交通、发电、船舶、列车等领域的应用。
但是韩国氢能产业链有缺陷,碍于地理位置及国土面积狭小,其可再生资源不足,以天然气制氢为主,正在规划核电制氢,未来绿氢缺口大,需要从海外进口。
而中国三北地区风光资源禀赋,全国已规划 600 多个绿氢氨醇项目。在运营的绿氢项目以库车为代表,年产 2 万吨,是世界上最大的正在运营的绿氢项目。
中国在绿氢制取、储运技术上持续取得突破,绿色甲醇、绿色氨、输氢管道,多种储运方式并行,并正在大连、青岛、上海等地建设绿色燃料枢纽,影响力辐射东北亚乃至全球。
中韩氢能合作的突破与挑战
双方互补性显著:韩国在燃料电池乘用车技术比较成熟,政策和标准体系经验较丰富。中国在绿氢资源、市场规模及基础设施建设速度上占优。
双方具有很大的互补性。
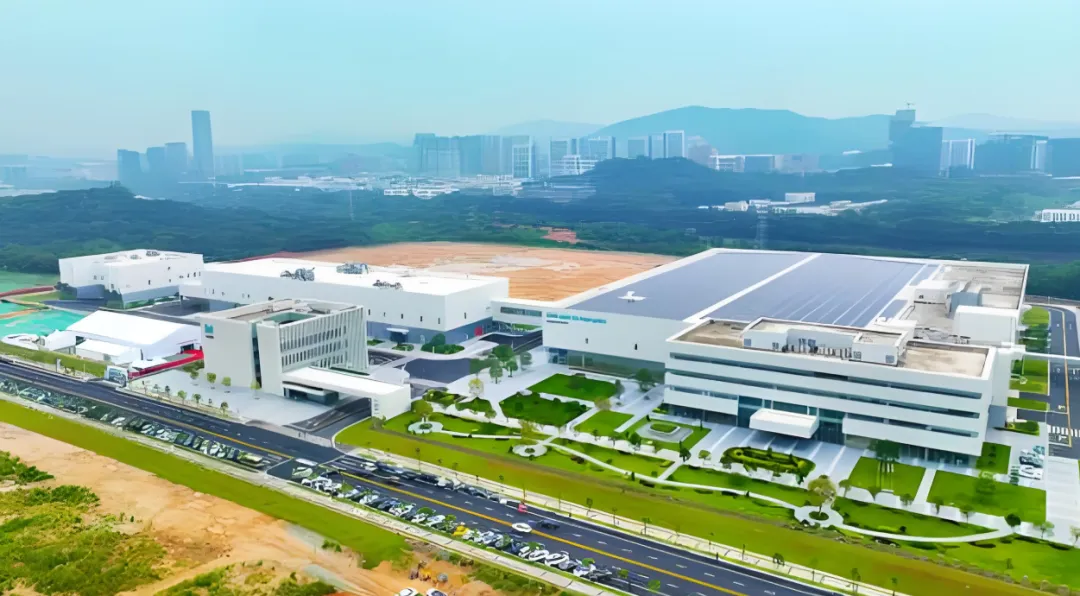
以现代汽车为例,现代与广州、蔚山市合作,计划将韩国氢能移动出行模式引入中国,并已在广州建设氢燃料电池系统生产基地。
共同挑战与应对策略
中韩均面临制氢与运输成本高、产业链协同不足的问题,且储运技术和降本仍面临较大阻力。双方可以在相关领域加强国际合作以破解技术瓶颈。
中国的绿氢氨醇产品对韩国具备吸引力。
而韩国的燃料电池汽车和氢发电技术值得中国借鉴。
两国可以共同探索氢能全链合作路径,包括技术标准协同、检测认证互认等,同时推动绿氢认证标准国际化。
双方还可通过参加对方举办的国际展会等平台,共建全球氢能技术交易市场,促进氢气、氢能装备、材料及服务的跨境流通。