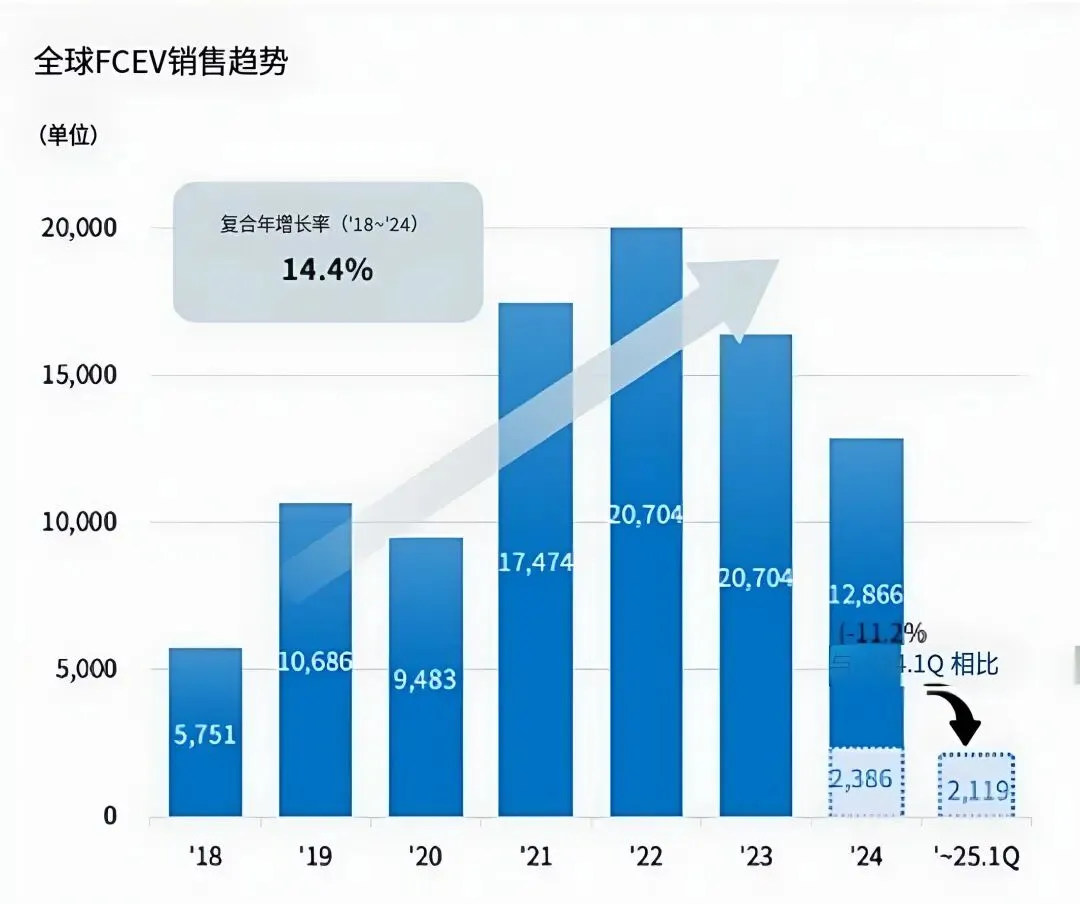
据市场调查公司SNE Research 5月13日发布的数据,今年1月至3月全球氢动力汽车销量为 2119 辆,同比下降11.2%。分析认为,这是因为全球市场正在围绕电动汽车进行结构重组。
氢动力汽车销量在2022年达到峰值 27004 辆,但随后在2023年开始下降(16413 辆),去年继续下降至 12866 辆。
总览:现代领跑,全球销量同比下滑
从各公司来看,现代汽车公司继续保持市场领先地位,共销售 772 辆,其中 NEXO 销量最高,与去年同期相比增长了 11.6%。
中国:商用车战略一枝独秀
按国家划分,中国是氢动力汽车销量最多的国家,达 1,197 辆,以商用车为主,比去年同期增长45.4%。排名第二的是韩国,销量为 727 辆,几乎都是乘用车,同比增长15%。
中国与韩国不同,专注于商用氢动力汽车而非乘用车,并保持着相对稳定的销售流。继电动汽车市场之后,中国以氢能商用车为核心的战略,在氢能汽车市场取得了全球最大的市场份额。
据中国国内GGII的数据,2025年第一季度,中国氢燃料电池汽车上牌销量达到 1,125 辆,同比大幅增长 40.4%(2024年Q1的上牌量为 801 辆)。中国机构数据和 SNE Research 有个位数的差别。
各市场动向:丰田大跌、韩国走高、欧美日萎缩
而丰田的销量同比大幅下滑82.8%,Mirai和Crown两款车型合计销量仅为 150 辆。
从各国市场动向来看,韩国受现代Nexo销量稳步增长带动,增长率达15%,市场占有率也增长了7.8 个百分点,达到34.3%。
然而,欧美、日本等主要发达国家的氢能汽车市场正出现快速萎缩的迹象。
在欧洲,Mirai和Nexo同比均出现91.0%的负增长,销量仅为 39 辆,Mirai在美国的销量也出现大幅下滑,降幅达到86.1%。
日本也因Mirai和Crown销量低迷,录得53.2%的负增长率。
市场低迷的结构性原因
SNE Research分析认为,全球氢动力汽车市场的低迷并非短期、暂时现象,而是结构性转变。
原因在于,尽管现代和丰田等主要原始设备制造商继续投资于技术开发,但市场正日益围绕电动汽车进行重组。
SNE Research分析称,这是由于政策方向和基础设施条件所致。
韩国和中国将氢能产业视为战略产业并在国家层面予以支持,而美国和欧洲则明显正通过《通货膨胀削减法案》(IRA)和碳排放法规向电池电动汽车转型。
在这一趋势下,面向个人用户的氢动力乘用汽车在政策优先列表中的地位逐渐下降,并且由于缺乏加氢基础设施、车辆价格和维护成本等经济问题,氢动力汽车能给个人消费者的选择越来越少。