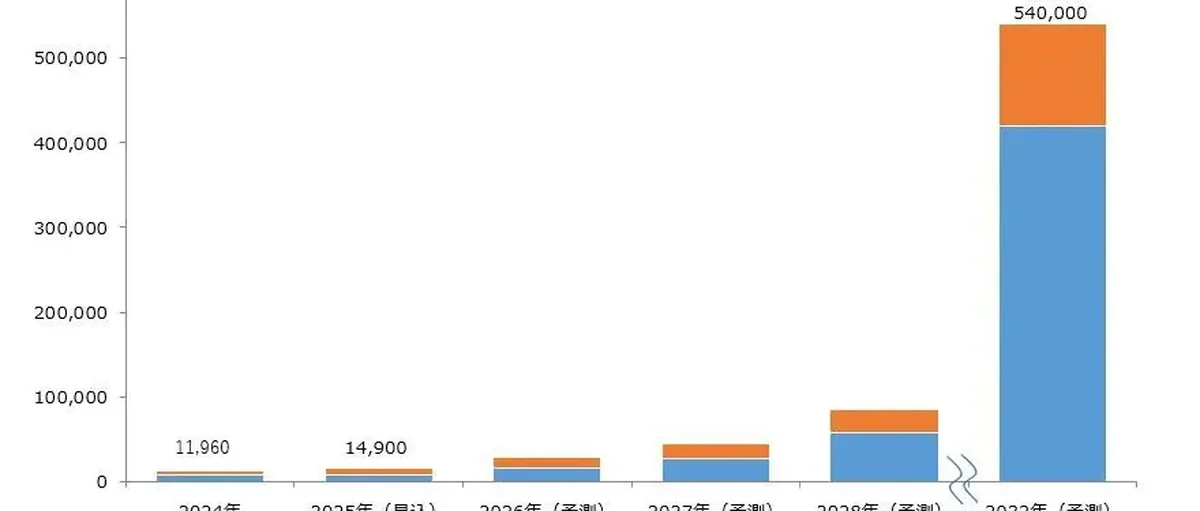
近日,日本矢野经济研究所发布燃料电池系统全球市场调查结果,对未来汽车用燃料电池系统市场作出乐观预测。预计 2025 年汽车用燃料电池系统全球市场规模(以制造商出货量为基准)将达 14,900 台,到 2032 年更有望增长至 54 万台,展现出该领域强劲的发展潜力。
工商业用市场:需求稳步上升
研究回顾了 2024 年市场表现,不同应用领域呈现出差异化发展态势。工商业用燃料电池系统需求稳步上升,全球市场规模预计为 550MW,同比增长 3.6%。
分析认为,全球电力需求的持续增长,叠加燃料电池产业扶持政策的不断扩大,成为拉动需求的重要引擎。特别是数据中心、人工智能(AI)和加密货币等新兴领域电力需求的激增,更为工商业用燃料电池市场注入了强劲动力。
汽车用市场:2024年遇冷
反观汽车用燃料电池系统市场,2024 年全球市场规模为 11,960 台,同比下降 25%。
即使在景气度较高的中国市场,补贴发放延迟和氢气价格难降,导致商用车需求增长乏力。
而全球乘用车领域则因车辆和燃料成本高昂、加氢站数量不足等因素,使得整体市场规模出现明显萎缩。
中国市场的分化表现
(以下是中国研究机构数据)
以燃料电池汽车计,根据GGII《燃料电池汽车数据库》(交强险口径),2024 年国内氢燃料电池汽车上牌销量为 7075 辆,同比下滑 5.4%。
另外,据TrendBank统计数据,2024 年燃料电池汽车上牌销量为 7131 辆,同比减少 6.8%。
结合全球和中国的统计数据,可见 2024 年除了中国燃料电池汽车维持,其他国家销量都有了大滑坡。今年一季度,其他国家销售也未见改善。
车企销量表现分化
具体到全球车用燃料电池系统的销售情况,各国车企表现不一。
日本丰田 2024年12月在美国的 FCV 销量为 35 辆,同比增长 52.2%,占美国当月 FCV 销量的 76.1%,但 2024 年全年在美国累计销量 499 辆,同比下降 82%。
韩国现代 2024 年 12月FCV 全球销量 49 辆,同比下滑 38.8%,全年全球累计销量 2774 辆,同比下降 39%;美国 2024年12月国内 FCV 销量 46 辆,同比减少 4.2%,全年累计销量 614 辆,同比减少 79.2%。
未来展望:乘用车复苏与商用车放量
尽管 2024 年汽车用燃料电池系统市场遇冷,但矢野经济研究所依然看好未来行业前景。
该研究所认为,随着主要汽车制造商(现代汽车)推出燃料电池车(FCV)新车型,乘用车市场有望逐步复苏。在商用车领域,除中国外,欧洲和日本的卡车及拖车需求也将正式启动,增速预计高于乘用车市场。
而另一家研究机构 Research and Markets 报告也支持这个观点,全球燃料电池市场规模从 2023 年的 51.1 亿美元增长到 2024 年的 66 亿美元,复合年增长率为 29.2%,涵盖多种应用领域的燃料电池市场扩张,也为汽车用燃料电池系统市场的未来增长提供了宏观支撑。