在氢能领域,质子交换膜作为燃料电池的核心部件,其厚度一直是行业关注的焦点。近年来,质子膜薄型化趋势显著,从早期的 15 微米逐步降至 12 微米、10 微米甚至 8 微米。
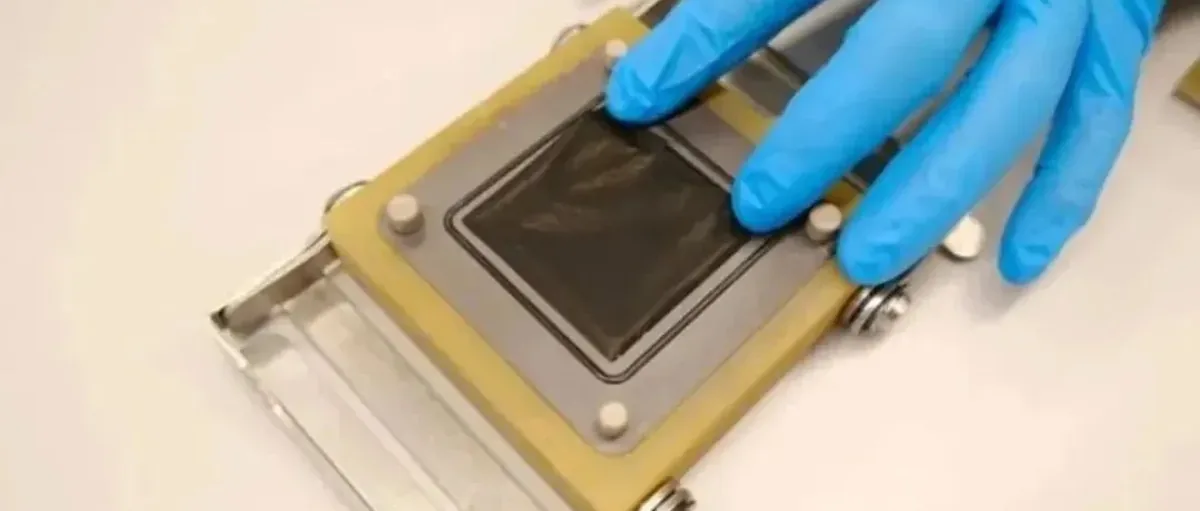
挪威科技工业研究院(SINTEF)近日发布10微米质子膜原型,较常见的15微米标准薄 33%,成本降低 20%,并减少 33% 的有害氟化聚合物(PFAS)用量。
这一突破引发了行业对质子膜厚度极限的探讨:质子膜是否越薄越好?
薄型质子膜的优势与技术突破
性能与成本的双重优化
更薄的质子膜可降低质子传导阻力,提升电堆功率密度。研究表明,当膜厚低于 15 微米时,体电阻对性能的影响显著降低,界面电阻成为主导因素,因此减薄并未牺牲性能。
例如,8 微米质子膜较 12 微米产品可节省 20% 以上成本,这对规模化应用至关重要。此外,材料用量减少直接降低成本,挪威团队的 10 微米膜仅需现行用量的 2/3,同时减少 PFAS 使用,符合欧盟环保要求。
国内外企业的技术进展
国际巨头如戈尔(Gore)已实现 5 微米膜的实验室研发,2014年推出的丰田第一代Mirai采用了戈尔12微米膜,2020年推出的第二代Mirai就改用了戈尔的8微米膜。
国内企业也迎头赶上。
东岳未来的 10 微米超薄全氟质子膜获评 “2023 年度山东省十大科技创新成果”,已实现量产。
国氢科技武汉工厂的国内首条全自主可控产线2021年投产后,已实现量产 8-20 微米膜,成本较进口产品大幅降低。
上海汉丞等企业则研发了 6 微米和 9 微米膜,采用双层增强技术提升强度。
薄型化的挑战与技术瓶颈
耐久性与制造工艺的矛盾
薄型膜在强度和稳定性上面临天然挑战。例如,8 微米膜的长寿命保障难度较高,易因机械应力或化学腐蚀失效。制造过程中,膜越薄越易褶皱,良品率下降,需优化材料配方和工艺。
应用场景的差异化需求
乘用车更看重功率密度,薄型膜(如 8 微米)可提升体积功率比,适配瞬间高功率需求。而商用车(如重卡)则更看重耐久性,10 微米以上膜往往更受青睐。例如,氢能重卡需在重载工况下保持稳定,对膜的抗压强度要求更高。
材料与政策的双重约束
全氟磺酸膜(PFAS)虽性能优异,但因环境风险被欧盟列为管控对象。欧盟拟于 2026 年实施 PFAS 禁令,但燃料电池用途可能获得豁免。
这为含氟聚合物膜的短期应用提供了空间,但长期来看,需探索环保替代材料。
未来展望
技术迭代与市场格局
薄型化仍是主流趋势,但短期内 10 微米以上膜仍将主导市场。戈尔、东岳等企业正加速 5-8 微米膜的商业化验证,而实验室已制备出 1.6 微米复合膜(非商业化)。同时,高温质子膜(如基于云母的材料)的研发为耐久性提升提供新思路,其工作温度可达 500℃,且成本更低。
产业链协同与成本下降
质子膜与催化剂的协同创新是关键。众多国际团队在寻求减薄质子膜的同时,将铂载量大幅降低,以降低贵金属依赖。国内企业如东岳已实现全产业链自主可控,从树脂合成到膜量产一体化,为成本下降提供支撑。随着氢能应用场景越来越多,质子膜市场规模逐步扩大,国产替代空间广阔。
政策与环保的平衡
未来,兼具低环境影响和高性能的材料(如非氟聚合物、复合膜)将成为研发重点。同时,超声波回收技术等创新手段可提升 PFAS 膜的循环利用率,降低环境风险。
铂道观点
在氢能产业加速奔跑的赛道上,中国企业只用短短数年,就完成了欧美先进企业需要多年技术积累,才能实现的薄型质子膜从实验室构想到产业化的实践。
当性能与成本的天平因规模化生产逐渐平衡,中国正以最大氢能应用市场以及产业链协同创新的魄力,为全球氢能经济注入中国力量。