报告要点:2050 年氢气需求预测
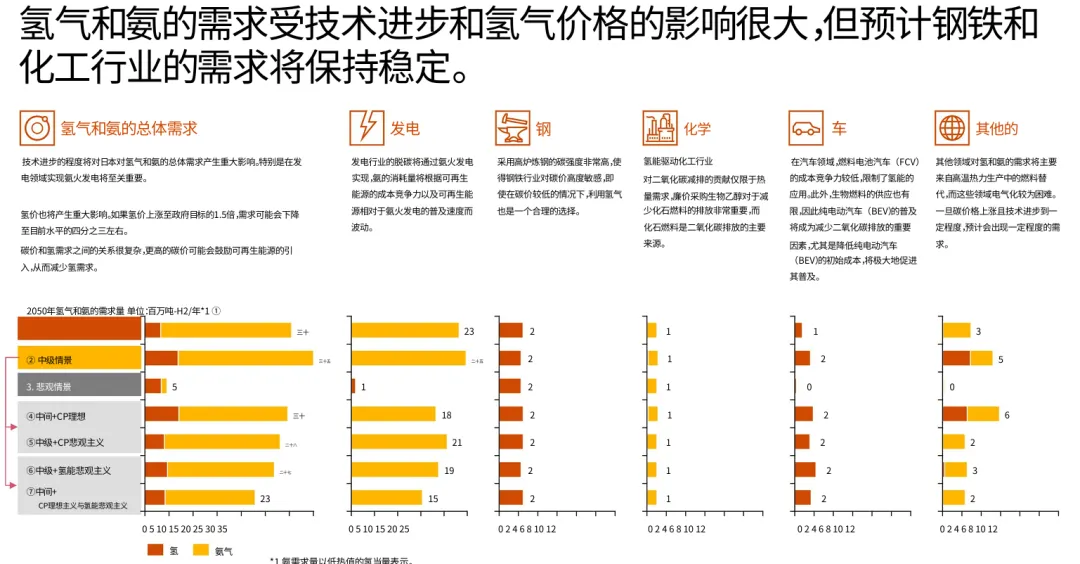
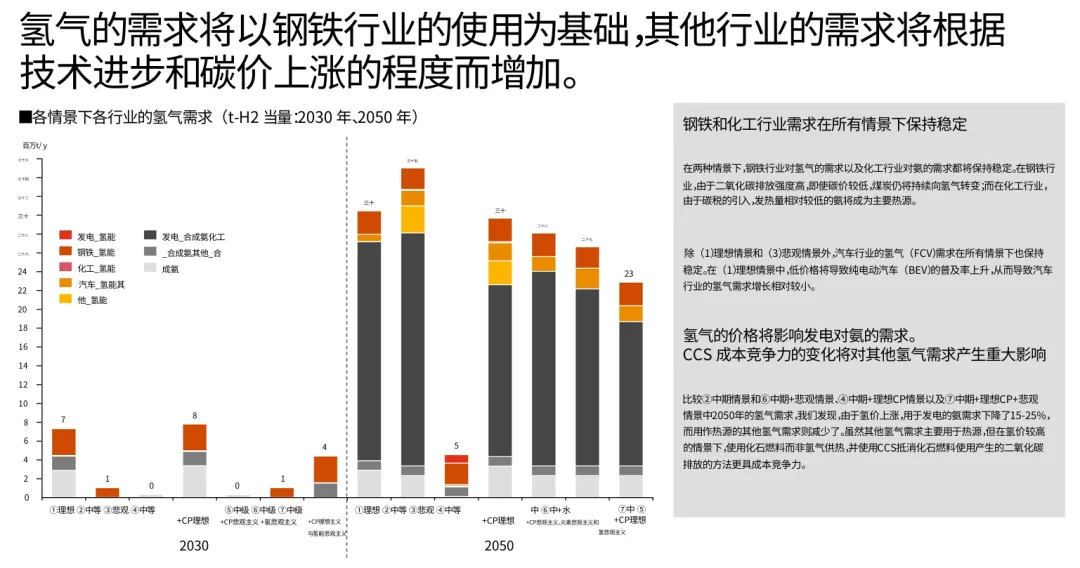
8 月 4 日,普华永道日本发布了一份分析报告,分析了 2050 年日本国内低碳氢气需求(包括绿色氨需求),预计需求量将在每年 460 万至 3500 万吨之间(从悲观到理想)。
报告指出,日本政府设定的 2000 万吨年产目标能否实现,很大程度上取决于技术开发的成功以及氨燃烧发电的需求增长。
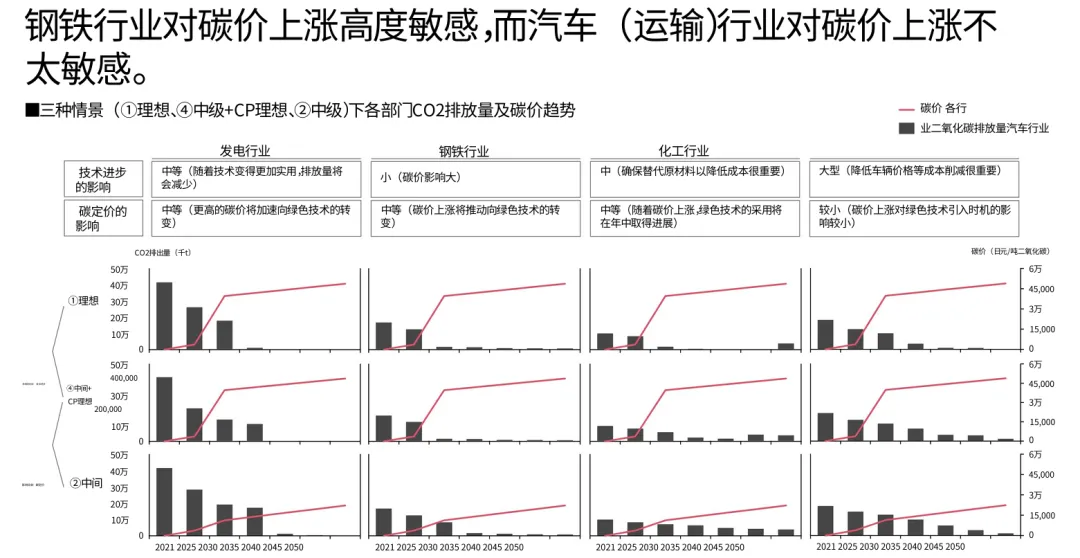
钢铁行业对碳价上涨高度敏感,而汽车(运输)行业对碳价上涨不太敏感。
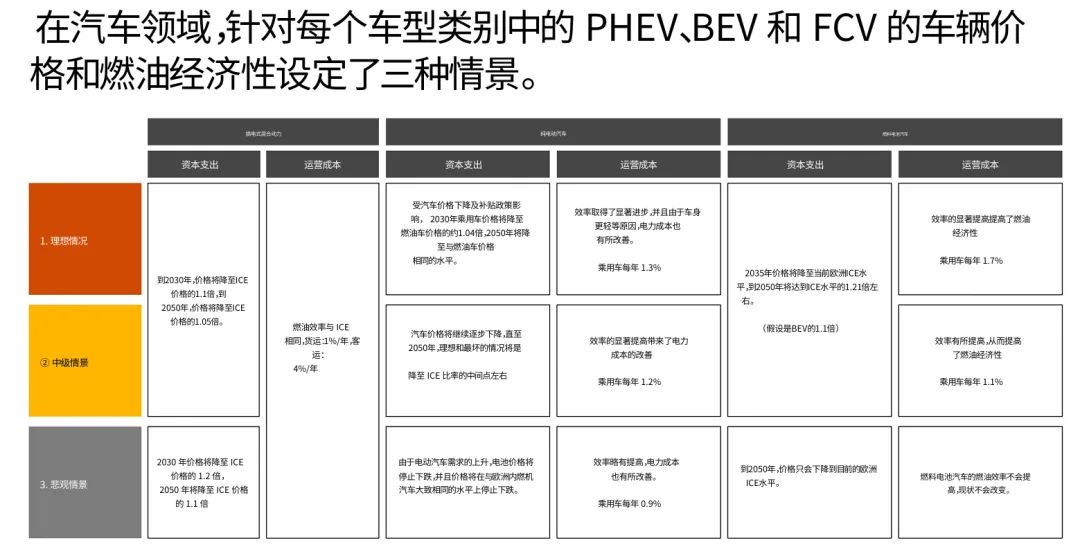
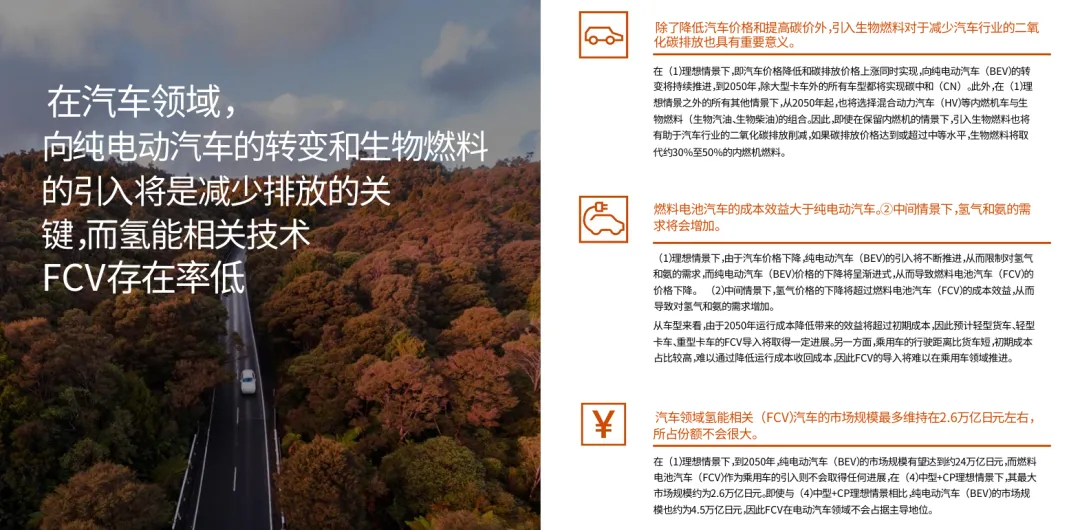
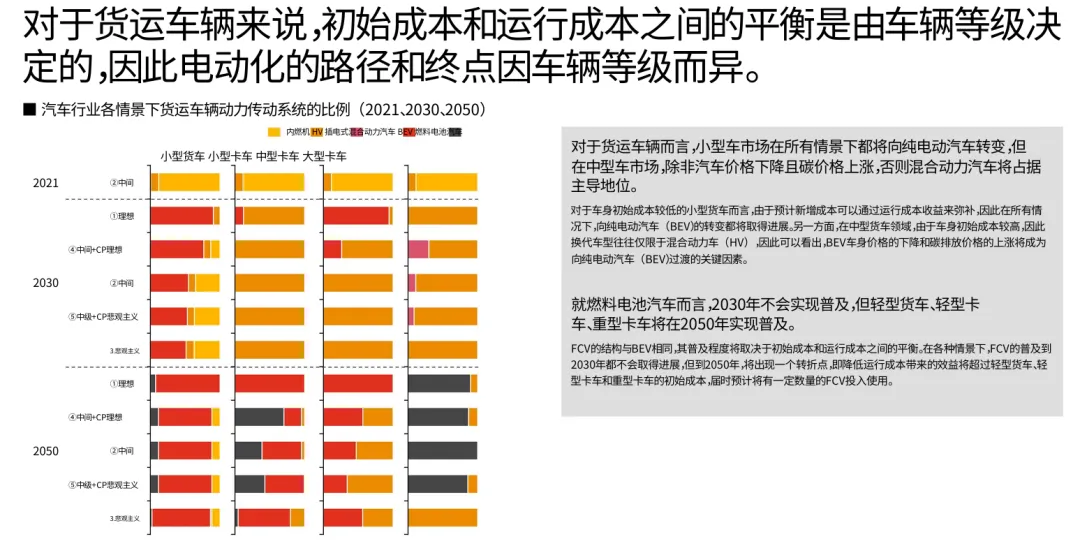
报告认为,就燃料电池汽车(FCV)而言,2030 年在日本不会实现普及,但轻型货车、轻型卡车、重型卡车将在 2050 年前实现普及。FCV 的结构与 BEV(纯电动汽车)相同,其普及程度将取决于初始成本和运行成本之间的平衡。
以下内容来自 PwC 官网。
氢能需求模型分析的必要性
为了实现碳中和(CN,Carbon Neutrality),预计氢能不仅将用作发电燃料,还将应用于重工业、陆路运输、海上运输和航空等难以实现电气化的领域。
在此背景下,普华永道曾于 2023 年 11 月发布了一份题为《未来国内氢能市场业务结构分析》的报告,该报告基于各种公开信息和自身计算,分析并考量了未来的氢能需求、利润池和成本结构。
然而,在发电领域,氢能存在各种潜在的替代品,例如可再生能源和采用废气碳捕获与封存(CCS)技术的热电厂;在热源和内燃机等燃料应用领域,包括生物质、廉价化石燃料(甚至包括碳定价)以及热源和内燃机的电气化。
因此,预计氢能的引入量将根据技术进步和碳定价等法规的变化而发生显著变化。然而,就氢能而言,包括上述报告在内的少数案例评估了技术进步水平、法规出台时机及其内容对未来氢能需求和能源供需的具体影响,这给各行业决策带来了挑战。
为了在考虑这些影响的情况下评估氢能的未来潜力并做出适当的决策,我们认为,通过模拟,使用考虑氢能相关技术、低碳和零碳技术以及零碳法规(例如碳定价)的未来环境的模型进行定量评估是有效的。
报告从上述视角定量评估了脱碳进程对氢能(包括氨)需求的变化。报告列举了日本以氢能为主的几个新能源供需情景示例,并将分析结果供各行业参与者决策参考。
报告设定了各情景下的一次能源及氢能相关技术/低碳零碳技术的价格/成本、技术引进时机、产业活动(需求)以及监管内容(碳税/碳价),然后使用自身开发的能源供需模型,进行从现状到 2050 年的成本最小化计算。
由此,报告定量计算了各技术和监管趋势对氢能引进(需求)的影响。基于各行业的二氧化碳排放量计算结果、技术选择的时机和数量等因素,报告还重点分析了实现 2050 年碳中和目标(CN)的挑战和障碍,重点关注技术和成本。
情景及模型分析工具
情景
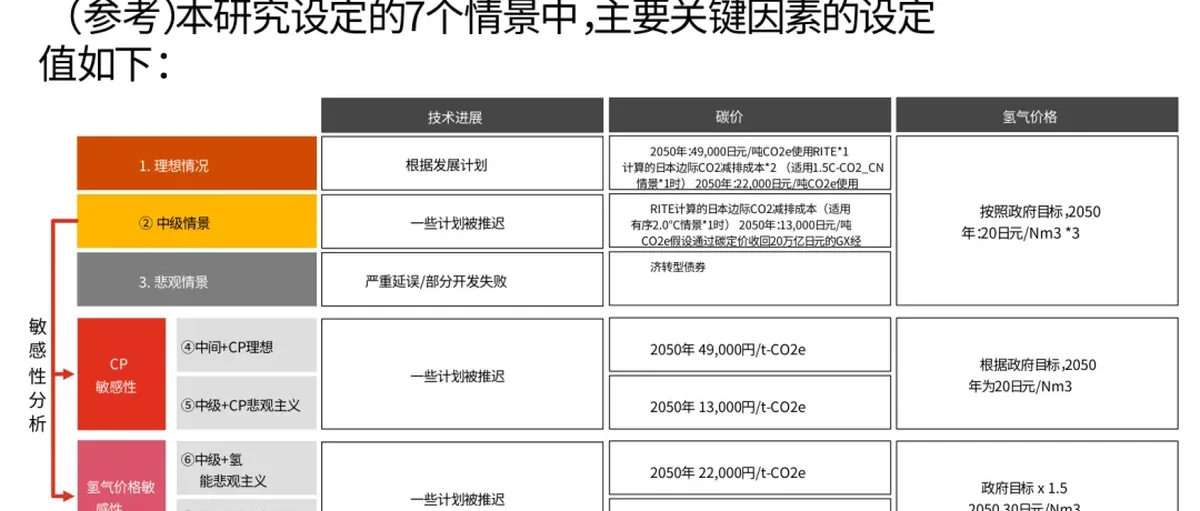
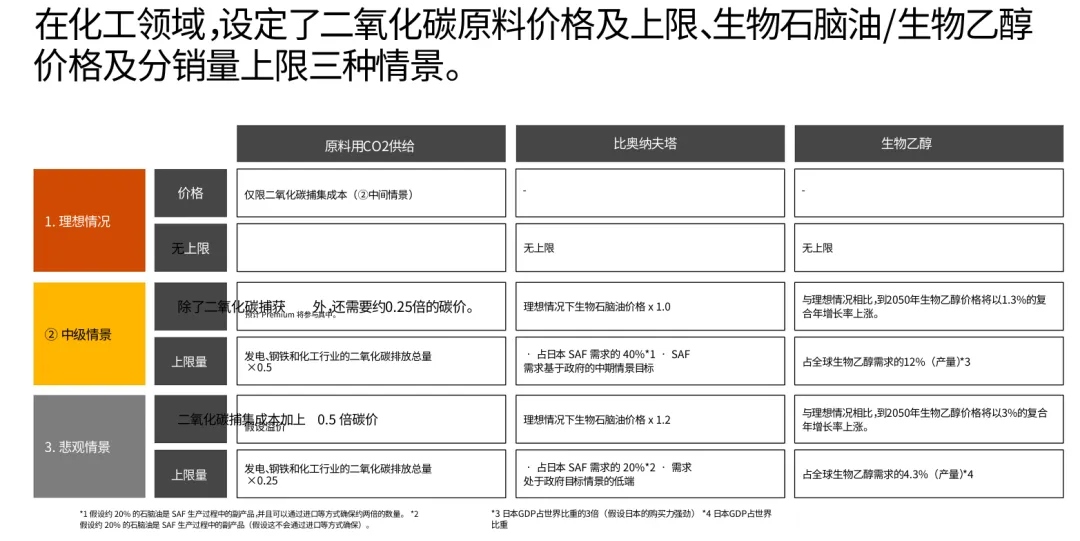
本研究针对氢能及低碳零碳技术的进展和碳价设定了三种情景:
- 理想情景;
- 中间情景;
- 悲观情景。
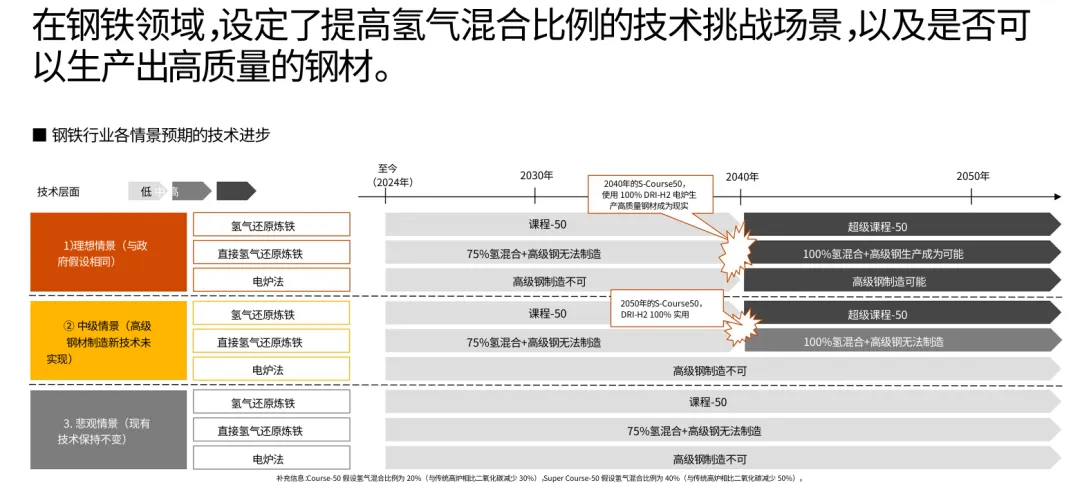
关于技术进步,针对占日本 CO₂ 排放量约 80% 的发电、汽车、化学、钢铁四大行业,设定了基于现行技术开发计划,各行业未来技术进步情况如下:
- 理想情景下“按计划进行”;
- 中间情景下“部分延迟”;
- 悲观情景下“开发严重延迟或部分失败”。
2050 年,(1)理想情景、(2)中间情景和(3)悲观情景下的碳价分别为每吨二氧化碳当量(CO₂e)49,000 日元(2400 人民币)、22,000 日元和 13,000 日元。
除此之外,为了检验碳价和氢价的敏感性,报告还设定了四种情景:
针对中间情景调整碳价格的“④中间+碳价理想”情景和“⑤中间+碳价悲观”情景,以及对中间情景调高氢价格的“⑥中间+氢价悲观”情景,再基于“⑥中间+氢价悲观”情景调高碳价格的“⑦中间+碳价理想&氢价悲观”情景,共设立 4 种情景。
最终使用总计 7 种情景条件进行计算分析。
这些情景的具体条件是根据各种公开信息、自身数据库以及全球各领域专家的意见确定的。
能源供需模型(优化模拟模型)
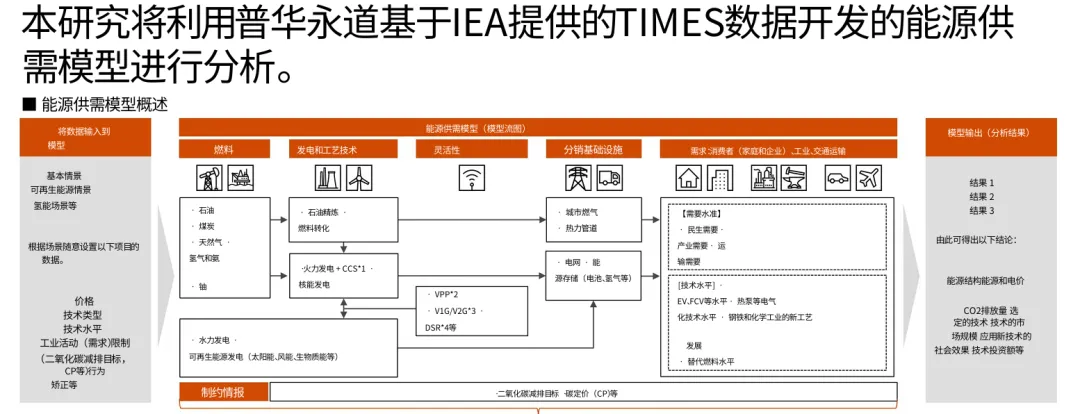
报告采用了普华永道基于国际能源署(IEA)提供的用于分析未来能源供需的全球分析工具 TIMES 开发的能源供需模型。
能源供需模型以从现在到未来(报告预测到 2050 年)的总能源成本为目标函数,并针对每个时代(包括未来技术)提供以下输入条件,采用线性规划进行优化计算:
- 一次能源采购成本(包括进口氢气和氨,即使它们并非一次能源)
- 一次能源转化为二次能源的成本(例如,资本支出、运营支出、效率、建设周期)
- 供应最终产品和服务的设备和设施的成本(例如,粗钢需求、运输需求)(例如,资本支出、运营支出、使用的能源类型、效率、建设周期)
- 最终产品和服务的需求
- 其他设备和设施成本(例如,能源运输和分配、直接空气捕获和碳捕集与封存等脱碳技术)
- 各种设备和设施的当前装机数量和容量(报告根据数据可用性使用 2021 财年的数据)
- 各种量化约束(例如,碳捕集与封存容量、能源进口)(报告未涵盖)
- 碳价
在七种情景下,报告利用上述进口氢气和氨的价格(采购成本)以及碳价,以及随着技术进步而改变各种技术商业化时机和成本的投入进行了计算。
成本优化结果及三大启示
七种情景的成本优化计算得出以下三大启示。
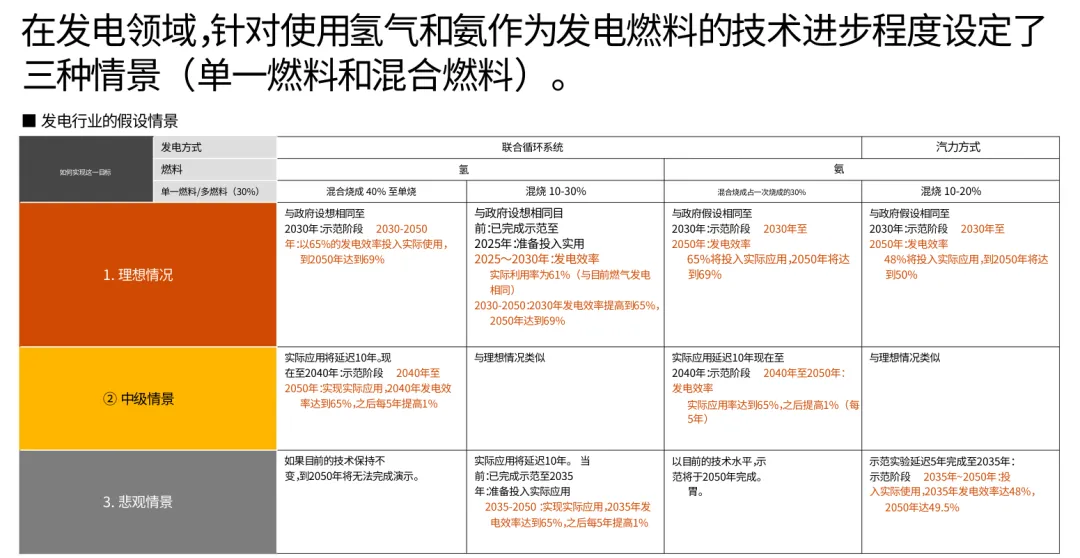
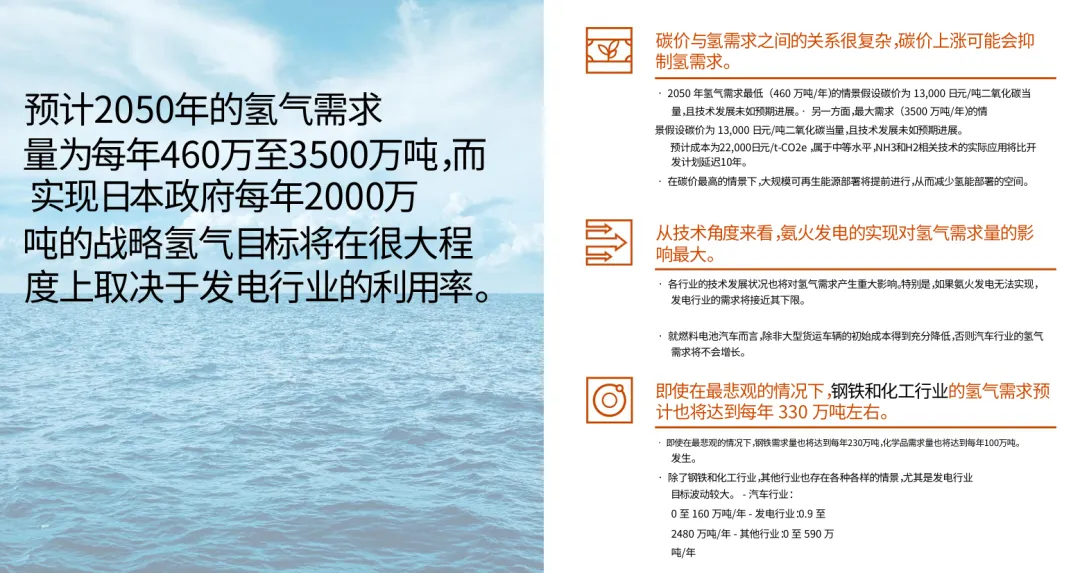
- 预计 2050 年的氢气需求量将在 460 万吨/年至 3500 万吨/年之间,具体取决于七种情景,其中氨火发电的实现对氢气需求的影响最大。
除悲观情景外,所有情景均引入了氨火发电,因为悲观情景到 2050 年无法实现实际应用,导致到 2050 年燃料氨需求量将达到 1500 万至 2500 万吨/年(氢当量)。这些数字在所有情景中占氢气总需求量的 60% 以上,并将对实现 2023 年公布的《基本氢能战略》中设定的 2050 年 2000 万吨/年的目标产生重大影响。
- 即使在最悲观的情景(3)下,预计钢铁和化工行业的氢气需求也将达到约 330 万吨/年。
即使在最悲观的情景(3)下,钢铁行业预计每年也将需要 230 万吨氢气用于直接还原炼钢工艺(其中 75% 的还原气体为氢气),该工艺计划于 2020 年代末实现商业化,而化工行业预计每年将需要 100 万吨(氢气当量)的氨用于供热。
因此,氢气总需求量将达到 330 万吨/年。
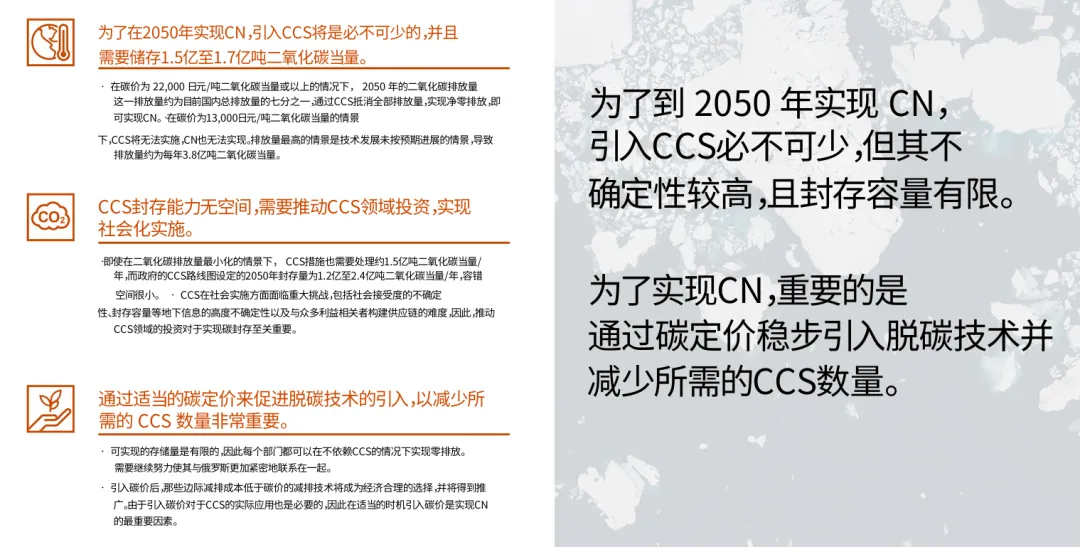
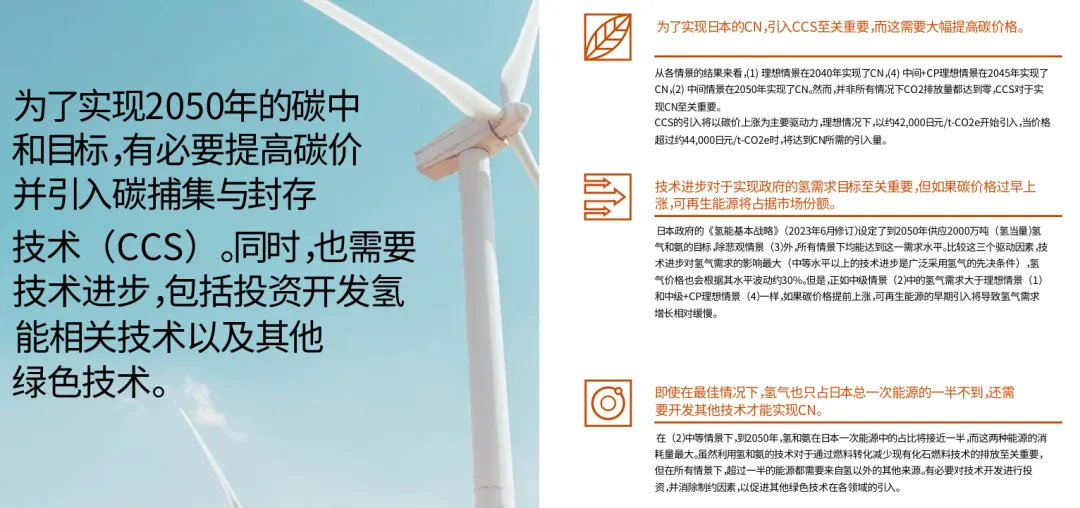
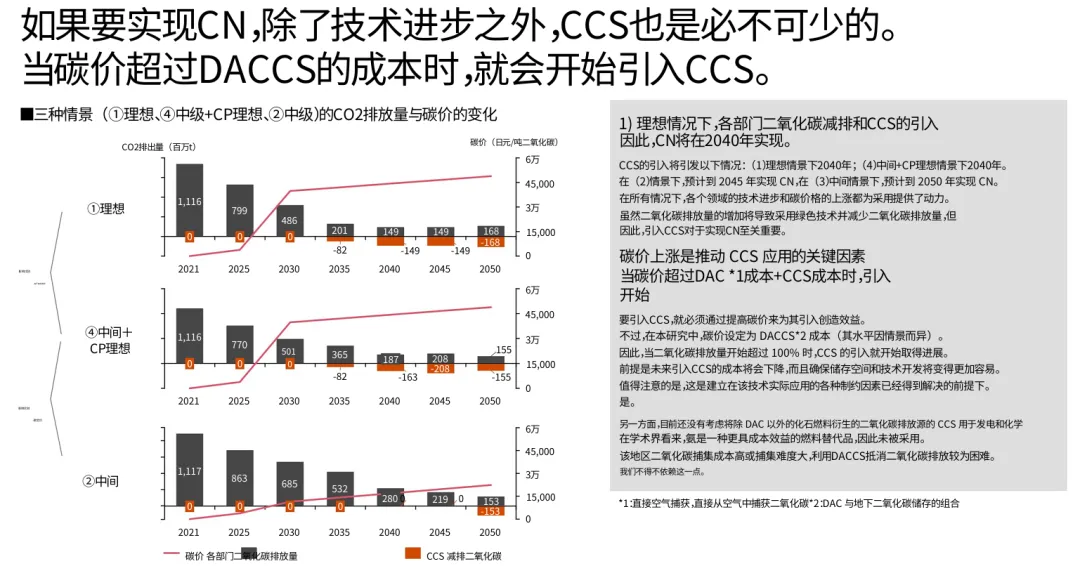
- 虽然七个情景中有五个将在 2050 年实现 CN,但所有情景都需要引入 CCS,这需要封存约 1.5 亿吨二氧化碳当量或更多。
在情景(1)、(2)、(4)、(6)和(7)中,如果 2050 年的碳价为 22,000 日元/吨二氧化碳当量或更高,那么 2050 年的二氧化碳排放量将达到约 1.5 亿吨二氧化碳当量或更多,约为当前日本国内总排放量的七分之一。
实现碳中和是通过 CCS 抵消全部排放量并实现净零排放来实现的。在情景(3)和(5)中,碳价为 13,000 日元/吨二氧化碳当量,碳价不具成本效益,导致 CCS 无法实施,最终无法实现碳中和。在情景(3)中,即悲观情景,2050 年的排放量是七个情景中最高的,约为 3.8 亿吨二氧化碳当量。
为实现碳中和(CN)目标应采取哪些行动
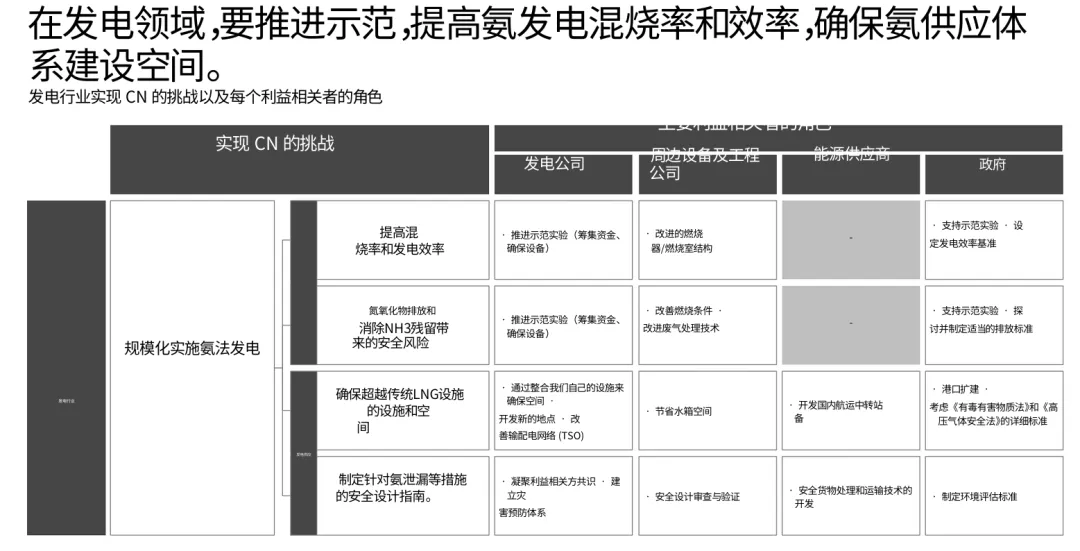
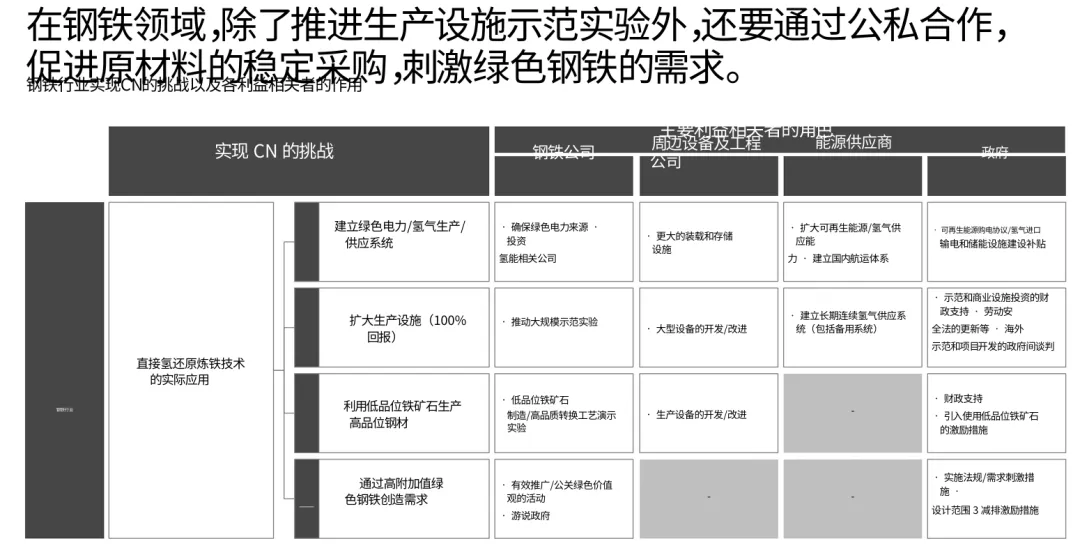
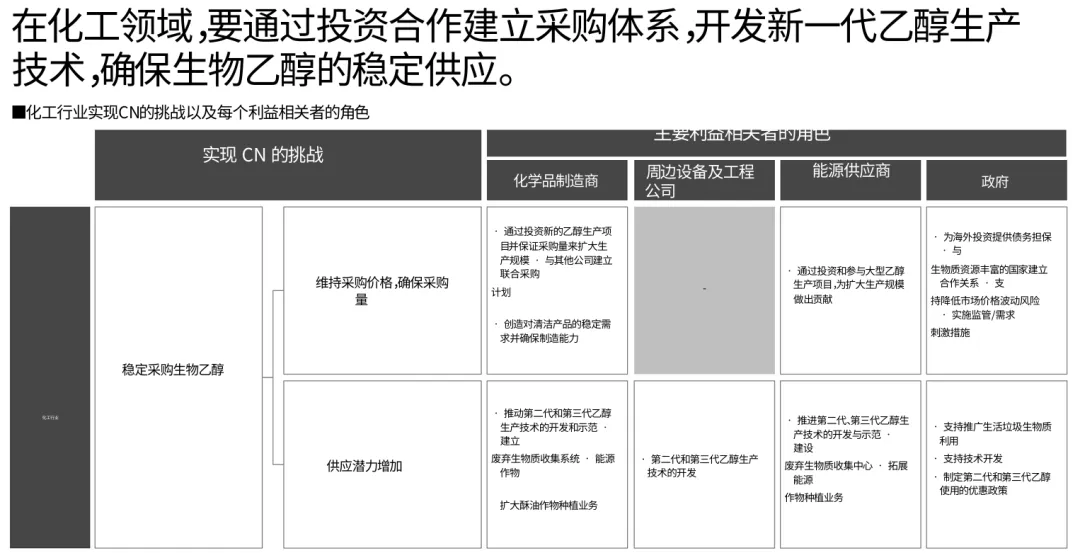
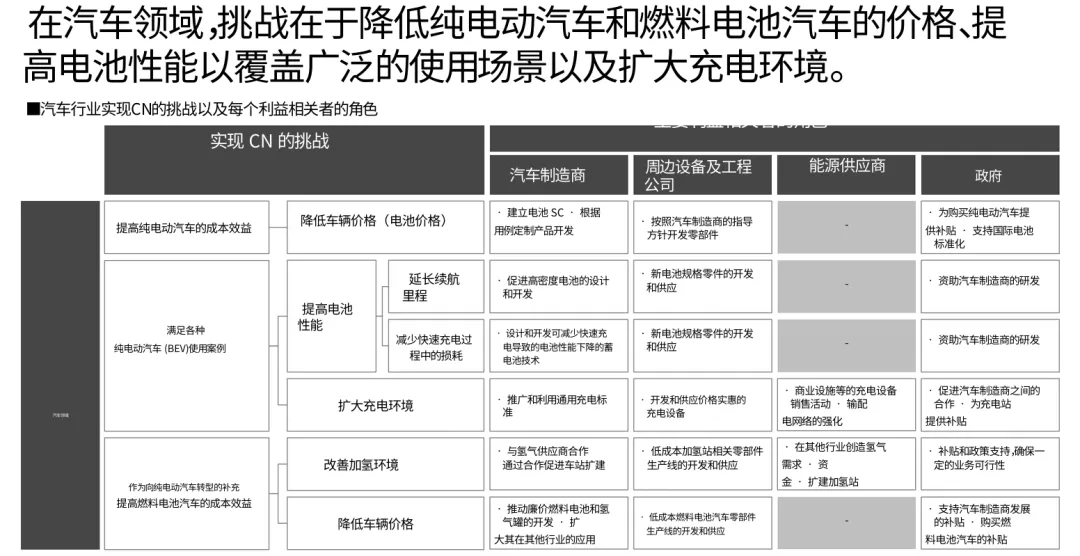
报告针对 7 种情景的计算结果展开详细分析,具体呈现了各行业拟采取的低/脱碳技术路径的实施规模、时间线及其政策背景、氢能的战略作用、碳中和达成的关键节点,以及各利益相关方的职责分工。
请读者结合所属机构或个人的立场,基于这些情景所展示的 2050 年多元化路径,思考应当采取何种战略。在氢能、氨能、碳捕集封存(CCS)之外,还存在可再生能源普及、化工行业原材料清洁化替代、汽车行业包含燃料电池车在内的电动化等多重技术路径的背景下,各行业究竟需要通过哪些具体路径来实现 2050 年的低碳化与脱碳化目标?
进一步地,基于对各行业转型路径的分析,要实现碳中和目标,需要哪些主体在哪些领域承担何种具体职责?
需要特别说明的是,由于碳中和实现路径涉及技术和政策等多重不确定性因素,要确定高置信度的发展情景并非易事。
然而在制定规划和战略时,又必须尽可能明确前提情景作为决策依据。基于此背景,报告通过优化仿真模型的计算,提供了针对技术演进不确定性与政策组合的参考性解决方案。
(本文插图表格为机翻,如需了解更多详细情况,推荐去普华永道日本官网浏览,以上内容仅供业内或关注人士参考)