IEA 报告要点速览
国际能源署在昨天(周五)发布了一份最新报告,内容详尽(288 页),可以帮助行业人士了解全球氢能发展现状和趋势。
铂道摘其主要观点,并补充国内数据,如下:
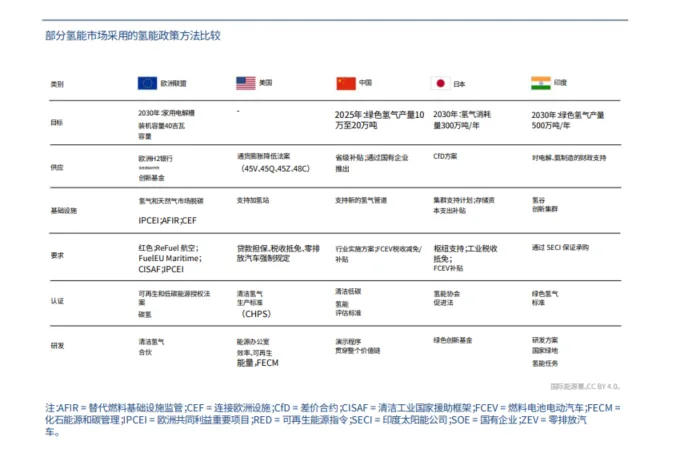
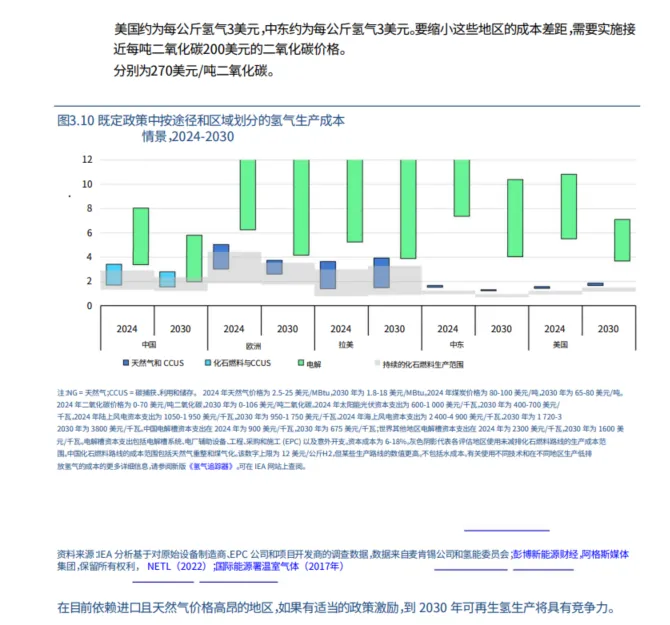
中国 2030 年有望实现可再生氢能成本平价
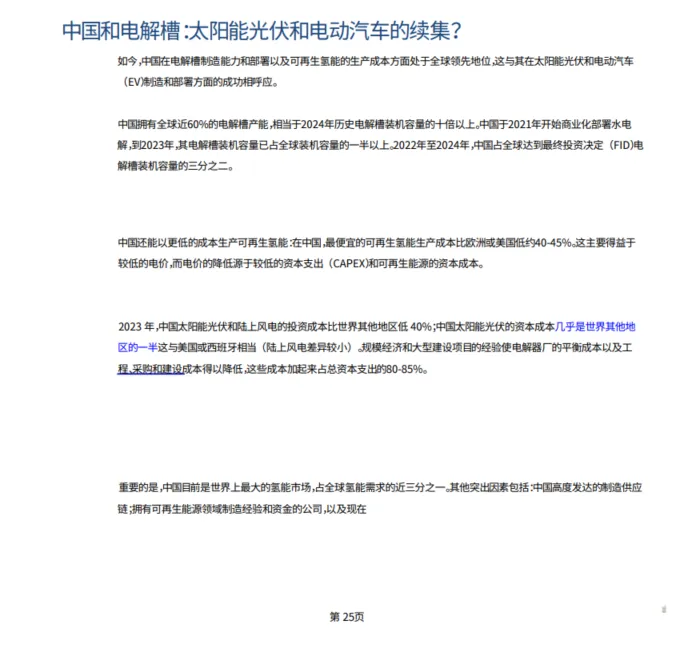
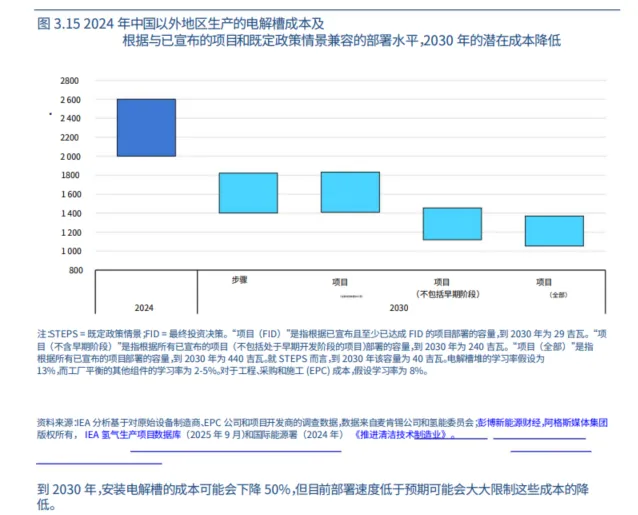
国际能源署(IEA)的报告中明确指出,中国凭借“技术成本与资本成本双低”优势,到 2030 年(本十年末)可再生氢能(即绿氢)或具备成本竞争力,跻身全球绿氢成本优势阵营。这一判断的核心支撑包括两方面:
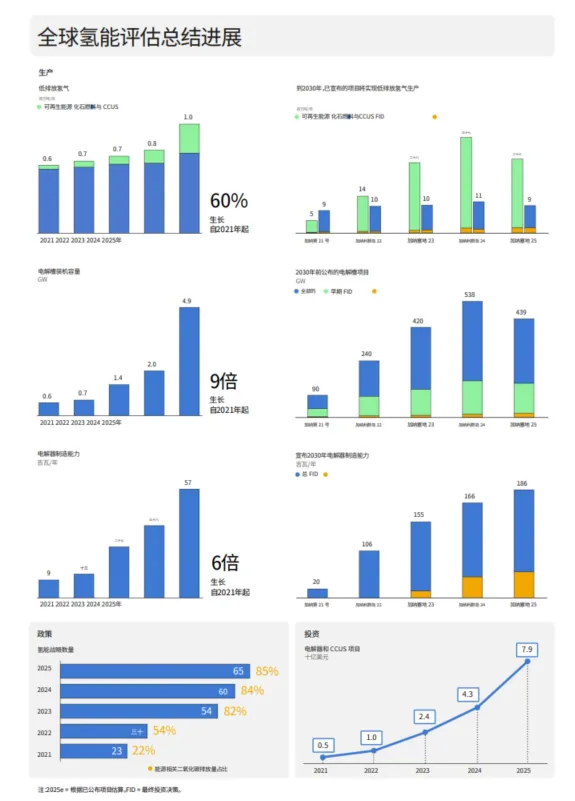
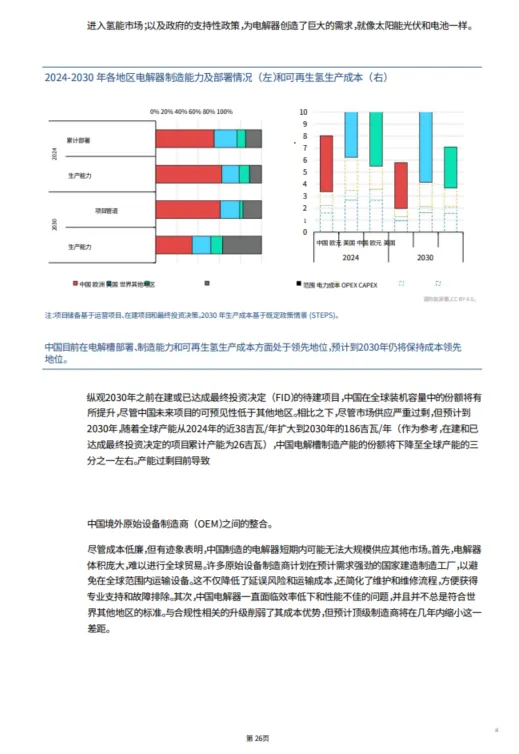
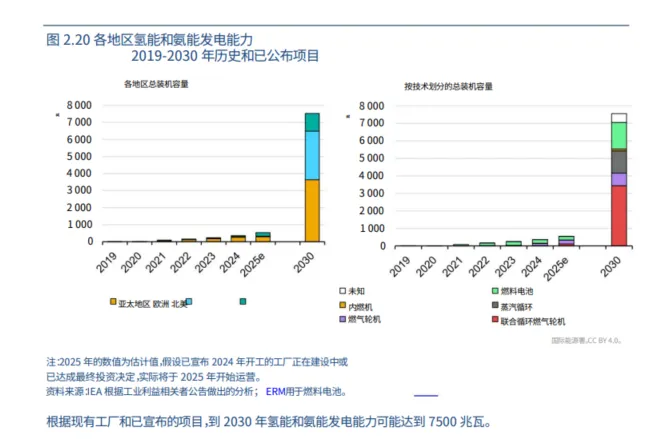
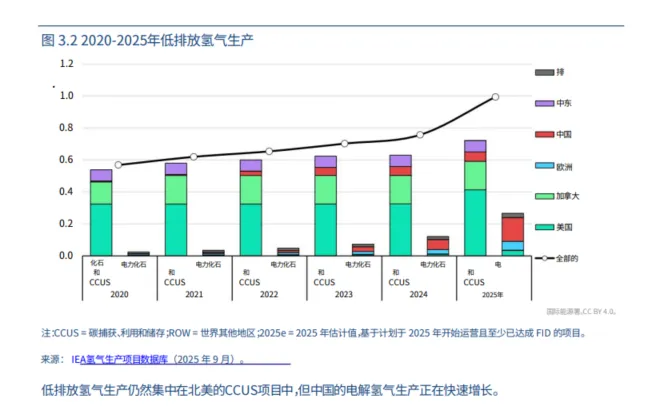
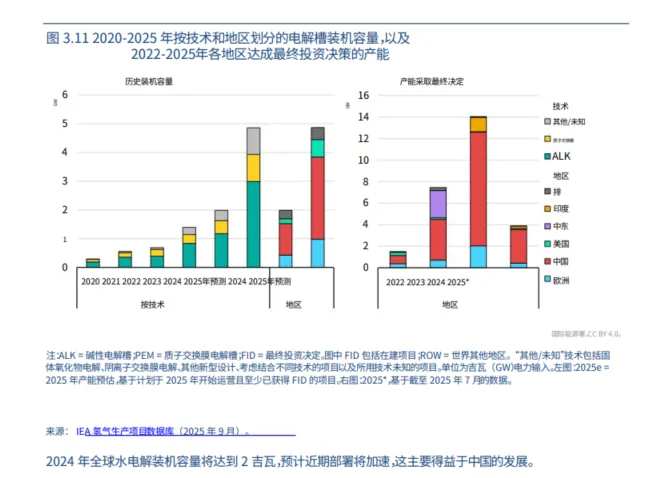
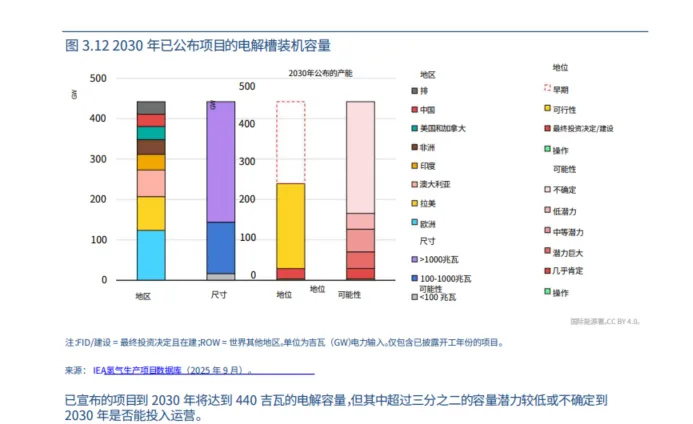
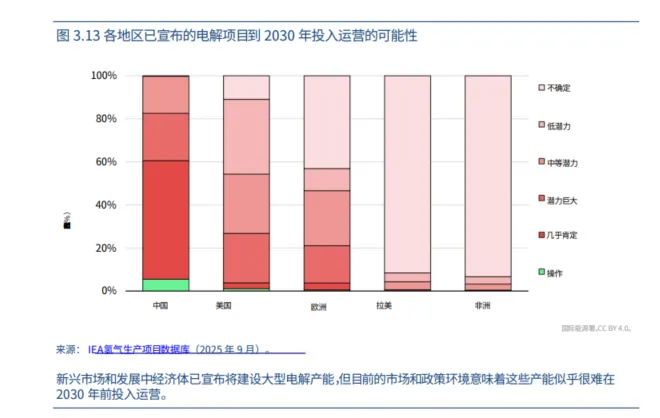
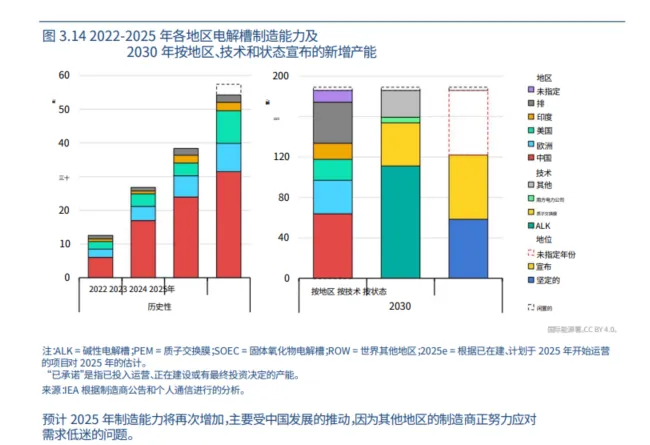
电解槽产业主导地位:中国是全球低排放氢能生产电解槽部署的核心推动力,拥有全球近 60% 的电解槽制造产能,且在已安装或已做出最终投资决策的电解槽产能中占比达 65%,为绿氢规模化生产奠定基础;成本持续下行趋势。
(以下铂道引用 2025 中国绿氢产业发展白皮书数据:2024 年中国电解槽成本已出现显著下降,其中 1000 Nm³/h 碱性电解槽市场最低报价同比下降 36% 至 436 万元,200 Nm³/h PEM 电解槽同比下降 27% 至 535 万元,技术降本路径清晰。
此外,中国绿氢项目落地进度领先,截至 2024 年底已建成绿氢项目 65 个,累计产能 11.75 万吨,提前达成国家中长期规划中“10~20 万吨绿氢产能”目标,为 2030 年前全面实现平价目标提供实践支撑。)
中国电解槽出口欧洲:价差优势因成本叠加而缩小
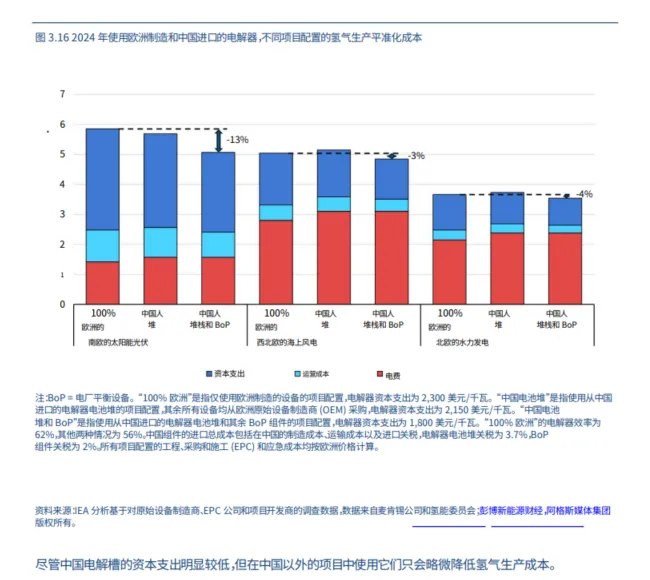
国际能源署专项分析显示,中国电解槽在海外市场的价格优势正逐步减弱,尤其面向欧洲市场时差距已不显著:
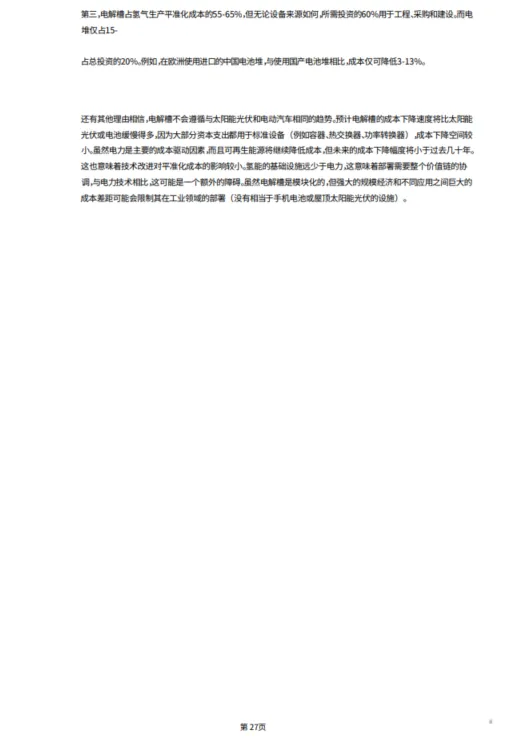
成本抵消效应:中国制造的电解槽出口至欧洲时,需叠加运输成本与进口关税,综合测算后,与欧洲本地及其他地区生产商的产品相比,已无“显著成本优势”。
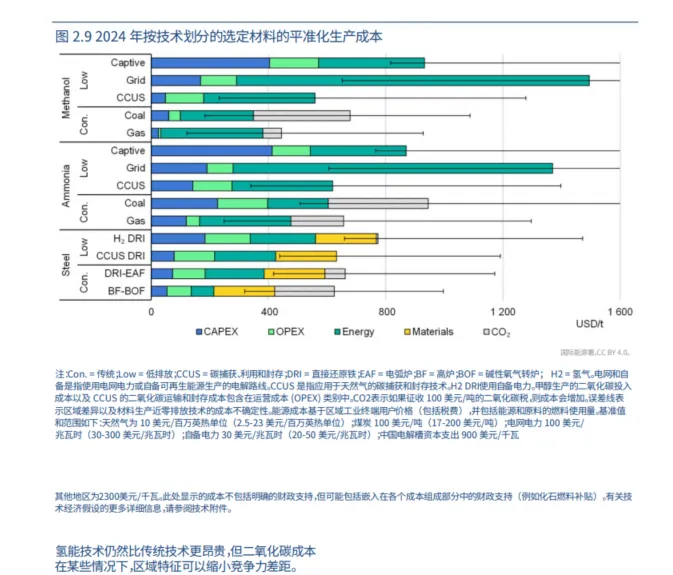
欧洲本土成本差距收窄:欧洲市场自身也在缩小化石燃料制氢与绿氢的成本差——高碳价格、部分地区丰富的可再生能源潜力,以及天然气成本高企的现状,正削弱化石燃料制氢的性价比,间接降低中国电解槽在当地的竞争必要性。
全球低排放氢能产能预测下调近 25%
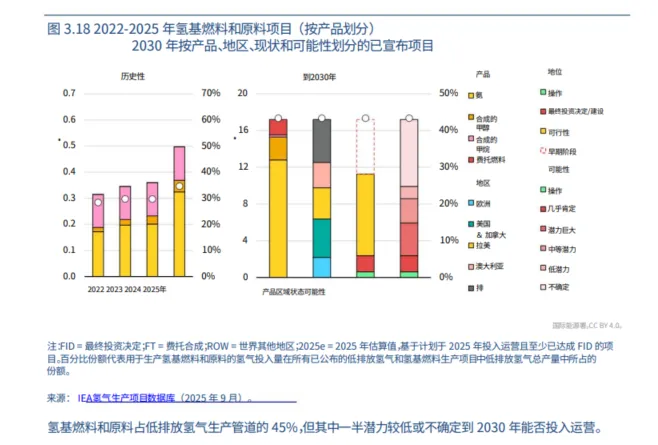
国际能源署最新报告显示,受多重因素影响,2030 年全球低排放氢气预期产能出现大幅下调:
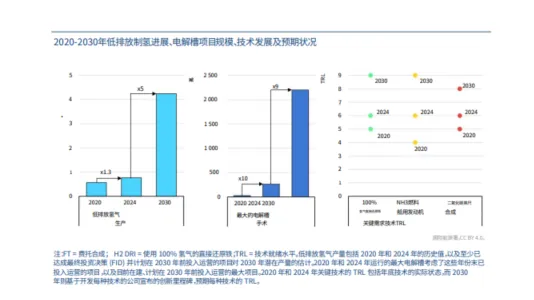
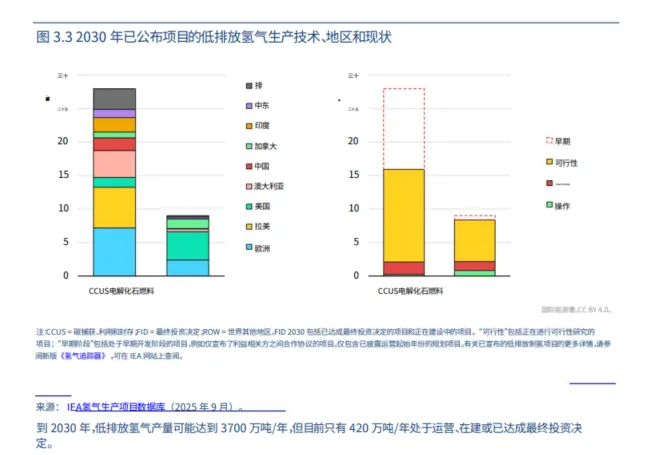
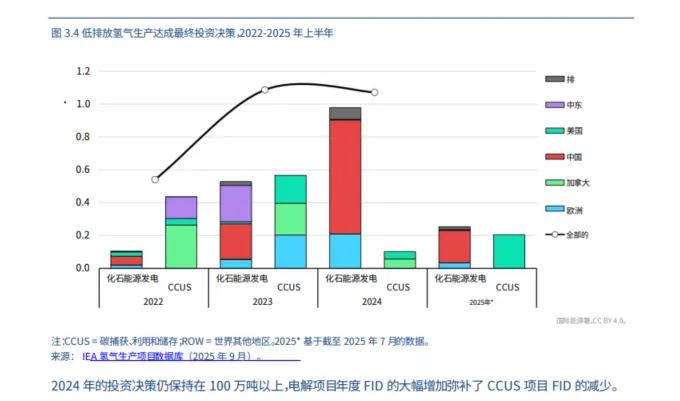
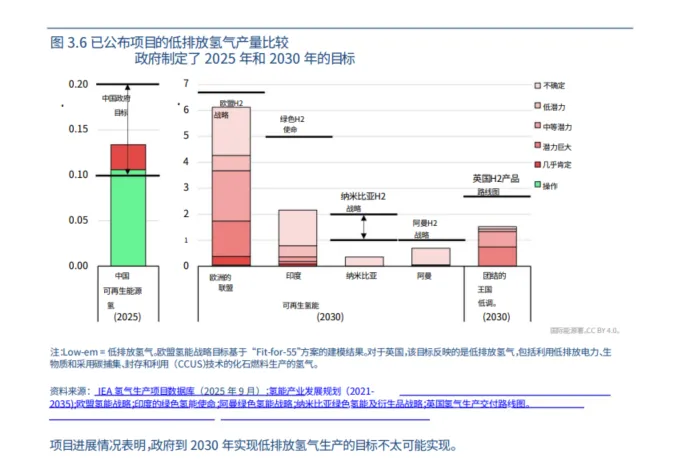
预测数据变化:2030 年全球低排放氢气年产量预期从 2024 年的 4900 万吨降至 3700 万吨,降幅近四分之一,为近年最大下调幅度;
下调核心原因:开发商因“项目取消、成本压力(如电解槽价格上涨)、政策不确定性”等因素,搁置或推迟大量规划项目;
且报告提示“实际产量可能更低”,因部分已宣布项目或无法最终落地;
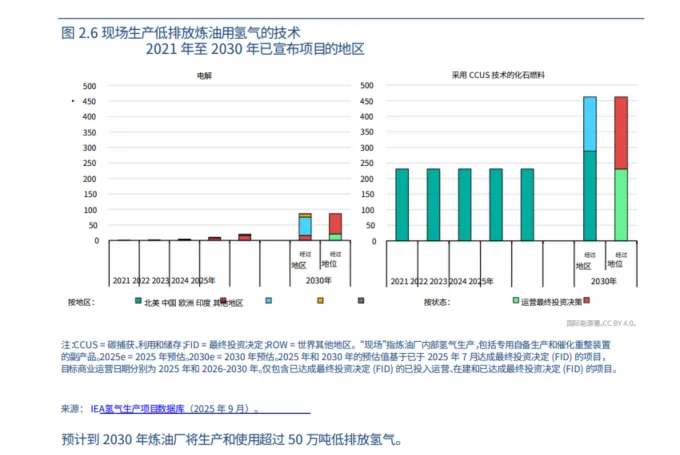
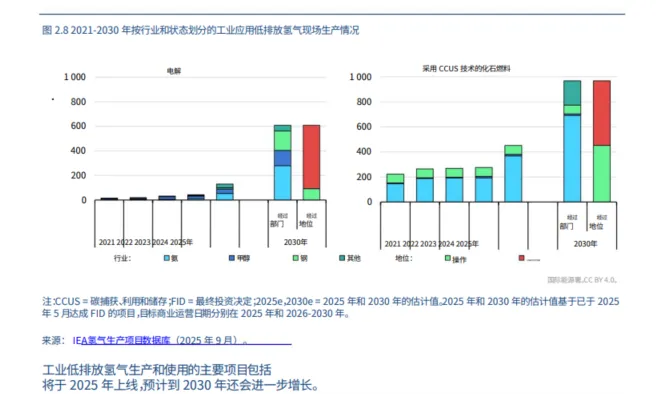
基础增长仍存:尽管预测下调,截至 2030 年,全球已运营、在建或已确定投资的低排放氢能产能,仍有望较 2024 年水平增长五倍以上,突破 400 万吨/年;若各国政府推出有效需求政策并加速基础设施建设,还可额外新增 600 万吨/年产能。
全球绿氢产业格局呈现多极化
尽管中国在绿氢核心环节(电解槽)占据主导地位,但报告认为中国自身面临产能过剩压力:中国现有电解槽制造产能已达“年超 20 吉瓦”(编者按:截至 2025 年,国内电解槽规划产能达 103.5 GW)。
当前全球需求无法消化这一规模,未来或面临产能闲置与市场竞争挑战。
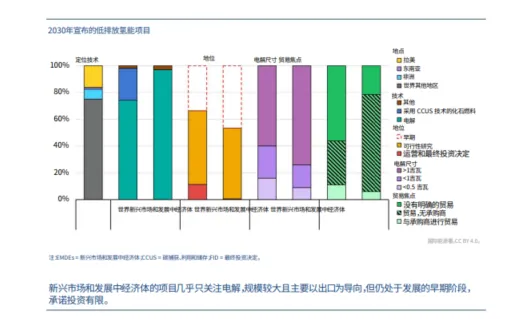
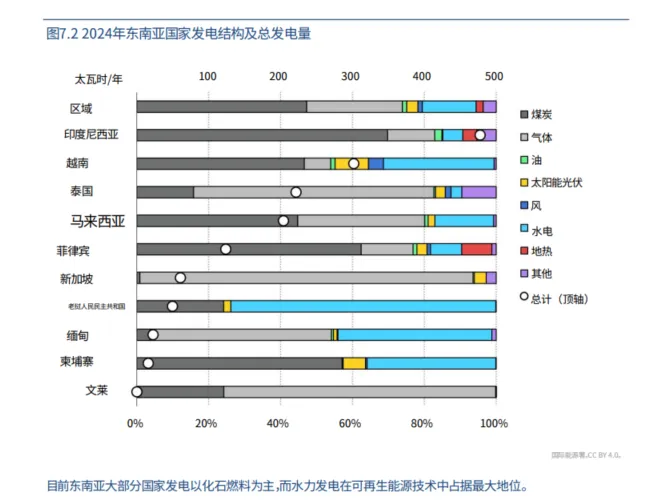
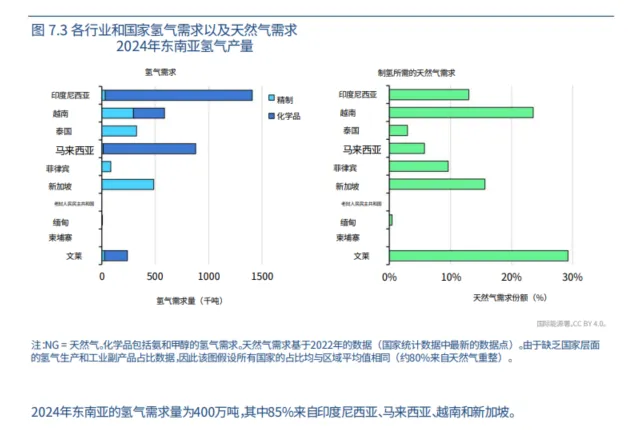
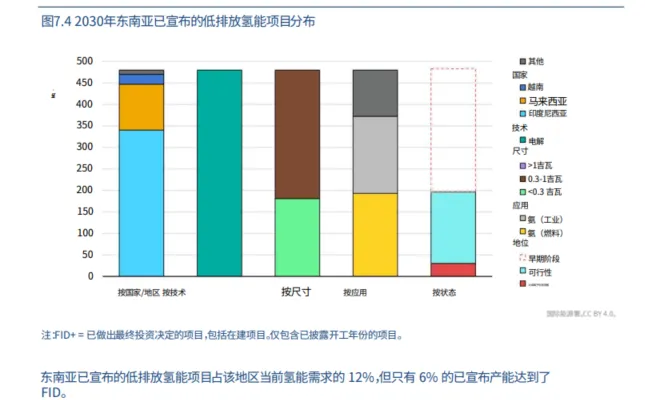
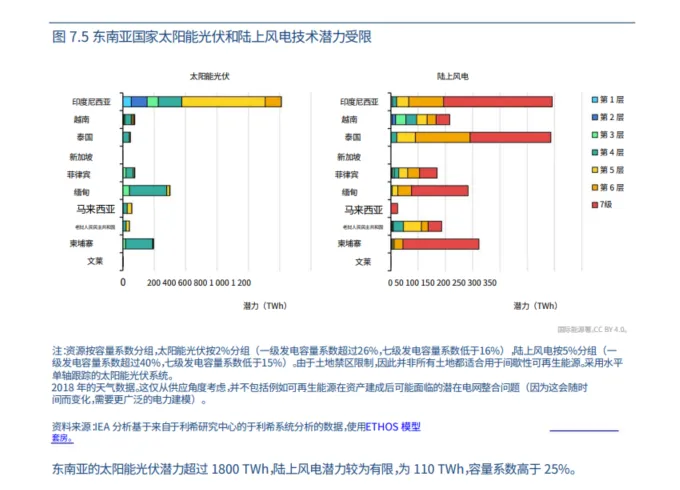
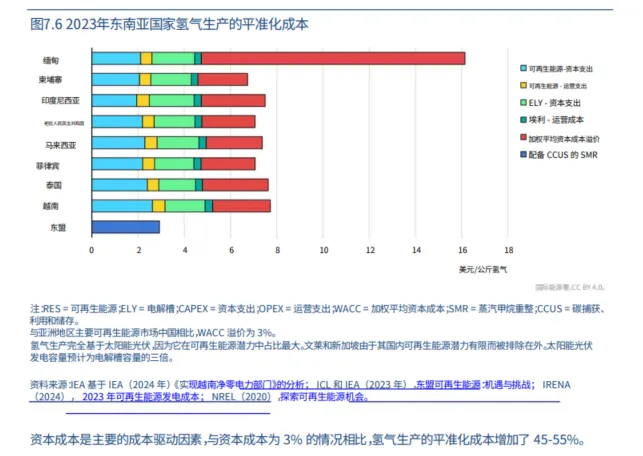
报告看好区域市场崛起:东南亚正快速成为全球重要绿氢市场,2030 年该地区低排放氢气产量预期达 43 万吨/年,较当前的 3000 吨/年增长超 140 倍,形成独立增长极;
全球竞争态势:尽管其他地区电解槽制造商因“成本上升、市场采用缓慢”面临财务压力,但并未退出市场,且欧洲、北美等地区正通过政策扶持本土产业,全球绿氢产业呈现“中国领先、多区域协同发展”的格局。
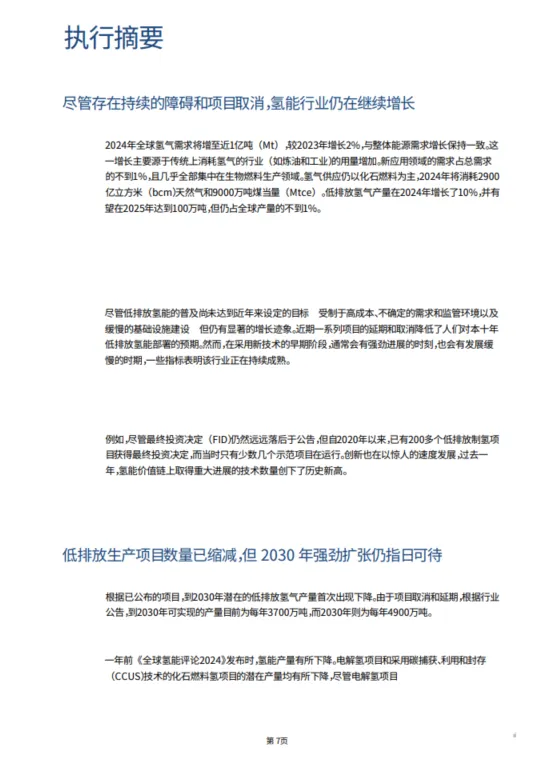
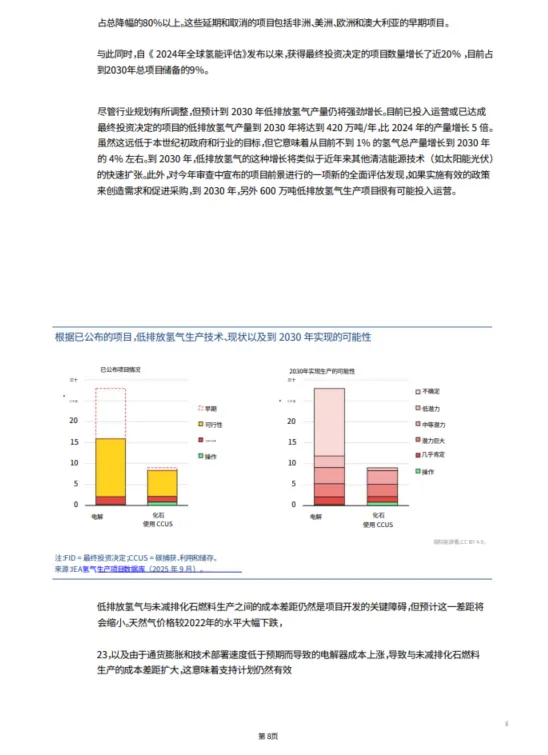
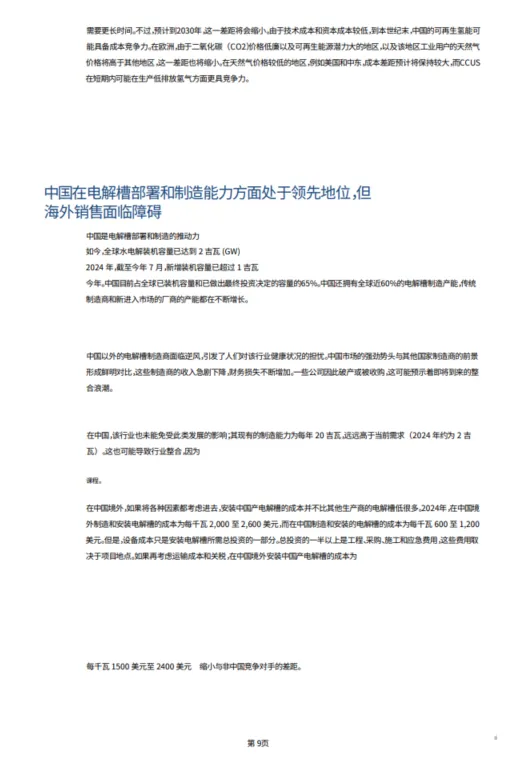
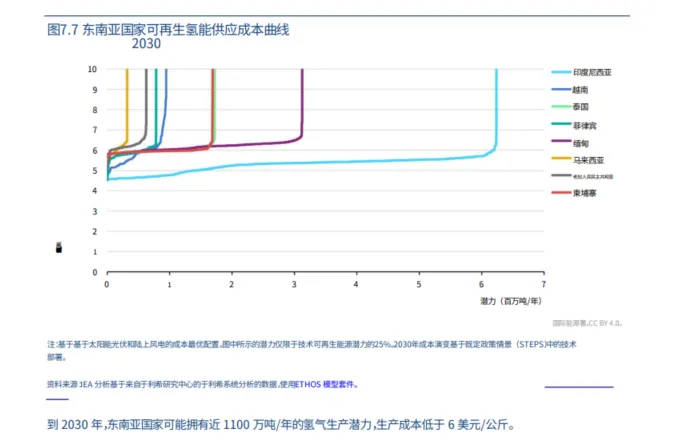
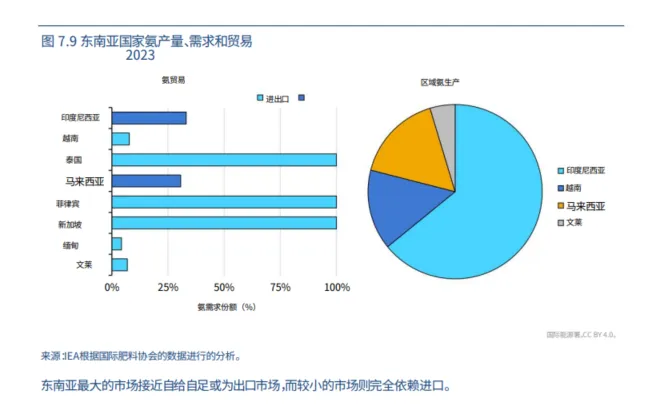
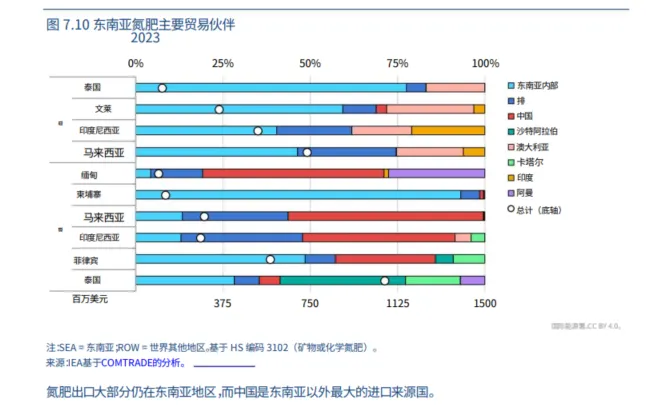
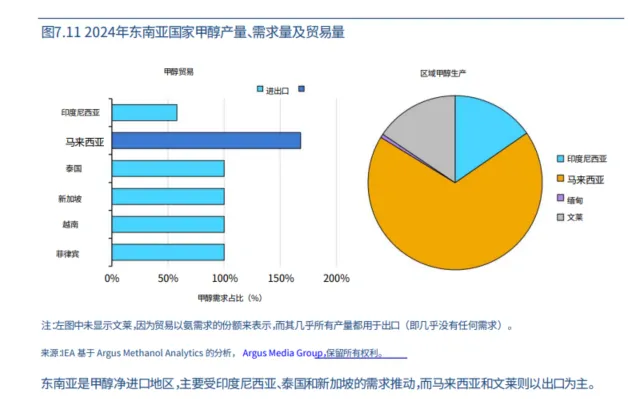
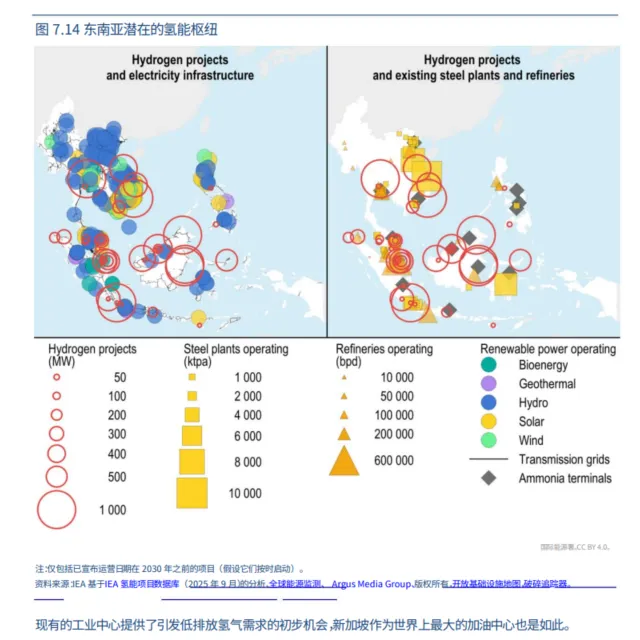
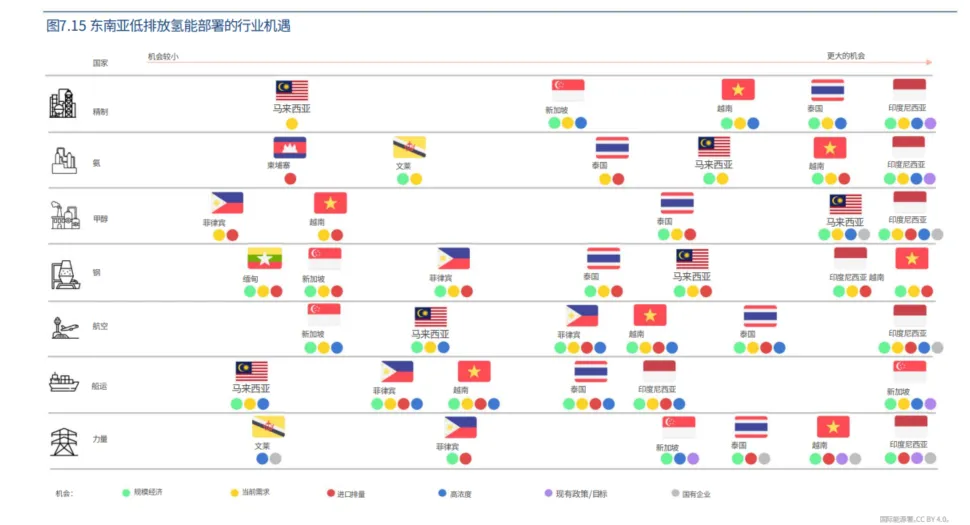
(以上图表内容为机翻,仅供参考)