FuelCell 暴涨背后的疑问
市场总是让人出乎意料。
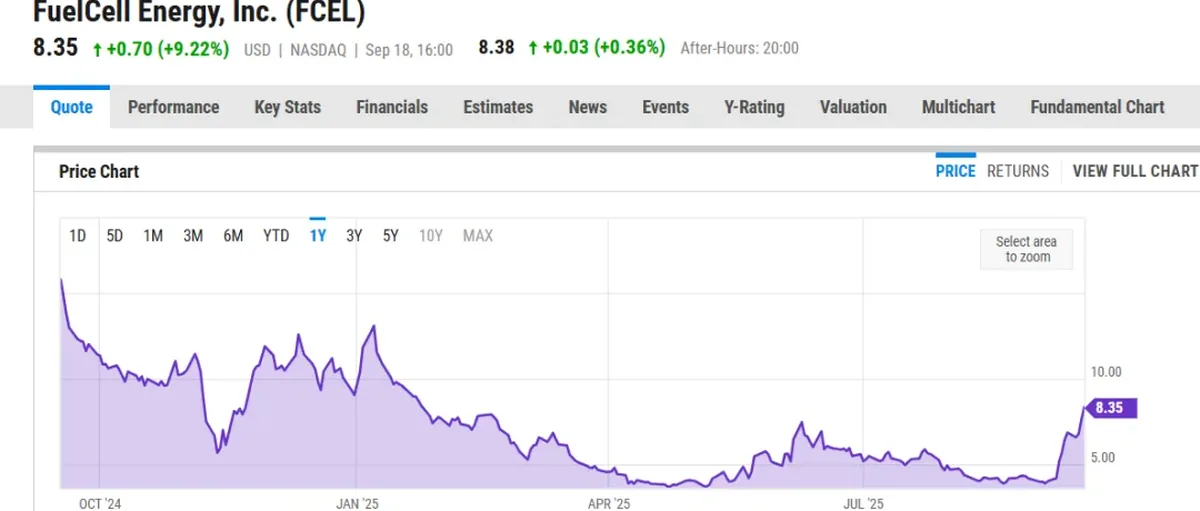
铂道关注到,美国氢能燃料电池公司 FuelCell Energy(FCEL)市场价格在短短数日内暴涨超过80%,成为新能源板块的“黑马”。
更令人意外的是,这一波上涨并非建立在亮眼的财报表现上。相反,FuelCell在 9 月 9 日公布的第三季度业绩低于市场预期,本应利空的消息,却反而点燃了市场参与者的热情。
那么,为什么一家盈利表现不如预期的氢能公司,却能如此大幅上涨?海外分析机构和投行的解读给出了几点核心原因。
铂道和您一起来看看,了解分析逻辑很重要。
订单快速增长,市场看到“未来的钱”
FuelCell最新财报显示,公司在韩国市场的合同积压订单环比增长4%。这个数字本身并不惊艳,但意义不小。
氢能行业的商业化难点在于规模化落地与持续订单。FuelCell与韩国独立发电商 CGN-Yulchon 的采购协议,以及与下一代AI数据中心开发商 Inuverse 签署的战略备忘录,让市场看到“后续现金流”的希望。
尤其是Inuverse计划在韩国大邱建设高达 100 兆瓦的AI数据中心电力项目,如果FuelCell的燃料电池产品能成为主要能源方案,未来几年内公司营收可能出现质变。对市场参与者而言,新增大订单就是最好的业绩前瞻指标。
数据中心需求爆发,氢能迎来“新故事”
过去,燃料电池的市场主要集中在公交车、商用车和分布式电站。然而,FuelCell这次在财报会上释放了一个更具想象力的信号:
“我们正在与领先的数据中心开发商、超大规模运营商和投资者就如何利用燃料电池满足他们对可靠、清洁的基荷电力需求进行对话。” —— FuelCell CEO Jason Few
AI大模型与超算中心的兴起,让“用电焦虑”成为全球性难题。传统电网无法为这些高能耗数据中心提供稳定、低碳且持续的电力,而氢能燃料电池可以在局部部署,既环保又安全。
市场认为,FuelCell正在踩中一条“数据中心+氢能”的黄金赛道。
这也是对标 Bloom Energy,已经长牛了一年。
这也是公司被追捧的最大逻辑:市场参与者看重的不是当下的盈利,而是未来的增长故事。
投行调高目标价,释放“资金信号”
财报公布后,瑞银(UBS)迅速将FuelCell的目标价从 4.50 美元上调至 7.25 美元,虽然维持“中性”评级,但已足够在市场上形成积极信号。
市场中的资金往往追随投行的“风向标”。当一家国际投行认可FuelCell的未来潜力,“柚子”和机构就会加速涌入,形成市场价格的顺势推高。
换句话说,FuelCell被追捧不是因为当下的业绩,而是因为“预期管理”。
行业逻辑:先有想象空间,再谈盈利能力
氢能行业的投资逻辑,与电动车十年前的发展有着惊人的相似之处。彼时的特斯拉同样长期亏损,但市场愿意为其未来潜力买单。
FuelCell的处境亦然。尽管分析师提醒,美国本土的氢能项目依旧停滞,宏观经济条件偏冷,但韩国市场的突破和数据中心的新场景,足以让资本市场“先行下注”。
对氢能公司来说,盈利能力可能要等到大规模应用落地后才会体现。但只要产业故事能自洽,订单积压能持续增长,市场就会提前给出溢价。
结语:为什么“利空变利好”?
总结来看,FuelCell 大涨的逻辑可以归纳为三点:
- 订单持续增长 → 市场参与者看到未来现金流。
- 数据中心需求爆发 → 公司讲出了一个更大的产业故事。
- 投行上调目标价 → 形成市场资金的加持信号。
因此,即便FuelCell当前盈利水平不佳,甚至财报不及预期,资本市场依然选择了“买未来”。这正是新能源和氢能行业的典型特征:只要能证明自己有未来,短期业绩的亏损就不一定是利空。
FuelCell的案例也提醒我们,在氢能和燃料电池赛道上,市场参与者更关心的是“能否率先跑通应用场景、签下大单”,而不是眼下账面上的盈亏。