供应紧张点燃铂金行情
供应紧张为铂金价格注入新活力。
曾经,人们习惯用黄金来衡量铂金价格,即所谓的金铂比率。然后 2008 年全球金融危机来了。汽车制造商需求萎缩,铂金价格跟着跳水。
这一跌就是 10 年。
今年铂金终于重新受到青睐,工业需求开始复苏。
一位分析师把这形容为汽车制造商库存见底后的“现买现用”式采购。投资需求也跟着起来了,给铂金加了把火。
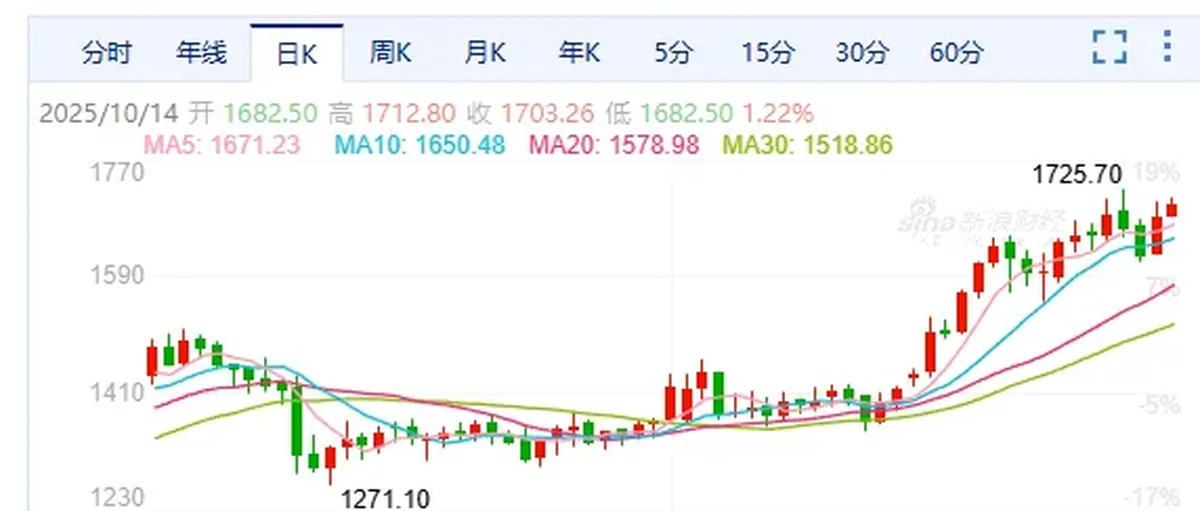
铂金价格今年最高涨了近 70%。虽然跟黄金比还是差了不少——1,700+ 美元/盎司对 4,100+ 美元/盎司(都在创新高过程中)——但越来越多投资者觉得铂金会有接近黄金价格的机会,毕竟黄金从 2022 年至今已经涨了近 150%。
“黄金价格飙升,把铂金也带起来了;大多数铂族金属供应缺口已经失控,就算本月崩盘,价格也可能很快反弹,”诺亚资本市场分析师雷内·霍赫赖特说。
他预测铂金能涨到 2,000 美元/盎司。
就算达不到这个目标,铂金矿商的日子也好过多了。去年行业里 60% 的企业亏钱,现在亏损的不到 30%。
铑和钯价格也在改善,推高了整个铂族金属篮子的总收入。
所以现在约翰内斯堡证交所上市的铂金股票,基本都值得看看。
花旗分析师全面上调了对这些股票的评级,他们说特朗普政府可能审查铂金关税是个重要因素。
怎么参与最划算
既然每个铂金公司都看着不错,那该怎么选?
从长期价值来看,能不能扩产是区分好价值参与和投机的关键。
原因有三:
- 第一,铂金资源开发这些年投入太少。没增长空间的矿商要花大钱维持现有产能。
- 第二,通胀把运营成本推得很高,增长能帮忙抵消这部分压力。
- 第三,南非铂金行业集中度太高,想并购都难。看看英帕拉铂金 2021 到 2023 年收购皇家巴福肯铂金的案子,竞争法庭程序拖了好久。
“有合适增长策略的公司,下个周期压力会小得多。”SBG 证券分析师阿德里安·哈蒙德说。
他看好诺瑟姆铂业和未泰铂业,后者从英美资源集团分拆出来。
哈蒙德觉得这两家“既能逆周期操作,又在增长、成本和资本控制上做得好”。
诺瑟姆和未泰
诺瑟姆过去 10 年通过自己扩产把产量翻了三倍,但花旗说未来四五年还能再涨 6%。“我们认为诺瑟姆业务扎实,基本面比大多数同行都好。”
诺瑟姆在铂、铑和钌上占比最高,钌这种小金属在 AI 和数据中心材料里有用。
它的铬副产品也能帮忙对冲铂金价格下跌的风险。“自由现金流利润率的差异很明显。”哈蒙德这样评价这家他在过去两三年铂金暴跌期间一直推荐的公司。
未泰从英美资源集团独立出来后股价涨了超过 70%。这部分是因为预期——极端气候影响产量后,下半财年业绩应该会强劲很多。
英美资源集团上月宣布要卖掉在未泰剩下的 19.1% 股份,这个悬而未决的问题总算解决了。分拆还会带来一些成本优势。
但分析师看好这家公司还有别的原因。未泰在拉斯滕堡加工厂的投资从 2016 年的 5 亿兰特涨到去年的约 60 亿兰特,提高了下游运营的灵活性和效率。
它能用更少的精矿生产精炼金属,营运资金利用更高效——竞争对手精炼前要囤一堆精矿。“这些资产是关键战略优势,应该支撑它比同行估值更高。”奈德银行证券分析师阿诺德·范格兰说。
莫加拉克韦纳是未泰最重要的矿,精矿产量有可能翻倍,这是它的王牌。分析师说这能带来规模经济,需要的时候还能提高产量。
结构性衰退
可惜的是,对南非来说,像莫加拉克韦纳这样有规模、有增长潜力的铂金矿不多。英国咨询公司 Metals Focus 今年提到铂金供应在结构性下降。建新矿既贵又慢,开发现有储量也麻烦。
帕特里斯·莫采佩的非洲彩虹矿业发现,重启博科尼铂金矿真是个头疼事。ARM 2022 年花 35 亿兰特买下这个矿,想通过机械化采矿挖更高品位的矿石。
可惜,集团 2025 年把这笔投资减记了 22 亿兰特。虽然部分是金属价格的问题,但 2026 年要审查的新开发研究说明最初计划有误。如果获批,首次生产要七年后,需要大约 150 亿兰特资本支出。
RMB 摩根士丹利的分析师算了下,博科尼可能有 17% 的内部收益率。他们说这回报还行,但首次生产时间太长了。
“这就是很多采矿项目面临的困境,不只是铂金,所有大宗商品都一样:等开始采矿时,项目经济效益会怎么样?”
根据奈德银行证券的数据,南非铂金行业 2008 年有 81 个运营矿井,每个矿产 95,000 盎司铂族金属——铂、钯、铑三大主要金属——总产量 770 万盎司。
到 2025 年底,预计会降到 53 个矿井,每个矿产 126,000 盎司,总产能 6,700 万盎司。
“这反映了从很多小而浅的矿井向更少、更大、更深的矿井转变。”范格兰说。银行估计到 2030 年,矿井数量可能降到约 47 个。
已经有迹象表明南非铂金产量在下降,这对金属价格预期是个利好。
2025 年上半年,全球铂金精炼产量同比降了 8%,因为南非供应受到在制品库存枯竭、洪水和持续加工限制的冲击。
虽然全年生产损失预计会缓和到同比降 3% 左右,但铂金全年供应量预计 540 万盎司——降 6%。
“排除 2014 年罢工和 2020 年英美铂金加工厂关闭的影响,这将是 25 年来最弱的全球产量,主要是南非产量减少导致的。”Metals Focus 说。
霍赫赖特最后说:“南非所有铂金供应量会同比降 10%。”
他预测南非供应量 365 万盎司,低于 2024 年的 400 万盎司。
【信息来源:David McKay 金融邮报、Miningmx】