取消铂金进口增值税豁免
全球领先贵金属集团贺利氏在其最新的《贺利氏贵金属评估》中表示,中国上周宣布了一项重大政策调整,取消了长期实施的铂金进口增值税(VAT)豁免。
自 2003 年以来,由单一国家批准实体——中国一家铂业公司(CPC)进口的铂金一直享有13%增值税豁免,但从 11 月 1 日起,政府将开始对所有进口征收增值税,终结了这个长达二十年的框架,并为本地铂金市场创建了单一层级体系。
市场结构
中国的铂金交易一直以来高度结构化,进口主要由中国一家国有铂业公司处理,然后通过上海黄金交易所(SGE)作为可退税金属进行流通。
用于自用或从这家中国铂业公司以外来源进口的铂金需缴纳增值税,这造成了双层体系。
预期影响
贺利氏认为,统一税制将增强本地价格发现机制,并使参与者之间的交易正规化,推动流动性从“账外”和非正式渠道转向正规交易所。
不过,这种转变需要时间,短期内可能促使一些参与者继续甚至增加非正式市场活动。
近期预计会出现波动,市场正在适应新的税收制度。上周已经显现出部分波动迹象,上海铂金合约飙升至较伦敦现货溢价13.7%(216 美元/盎司)。
上海黄金交易所的交易量也飙升至四个多月来的最高点,上周日均交易量达982 公斤。
黄金
黄金价格遭遇了自 2013 年以来最大单日百分比跌幅,从 10 月 21 日创纪录的4,382 美元/盎司高点下跌6.8%。
此前金价经历了快速上涨,今年涨幅达66%,自 2024 年 3 月突破新高以来的18 个月内翻了一番多。
许多地区对金条和金币的零售需求强劲。既然排灯节已过,印度的购买热潮可能已经减退。
全球范围内,黄金交易所交易基金(ETF)在 10 月 13 日至 17 日的一周内增加了72.3 万盎司,上周仅前两天就增加了几乎同样多的持仓,包括 10 月 21 日的37.1 万盎司。尽管价格下跌,一些投资者的热情仍未减退。
投资黄金的基本原因依然存在,如果投资者继续增加敞口,短暂调整后涨势可能继续。
但正如两周前聚焦报告所指出的,贵金属价格已远高于其长期移动平均线。
贺利氏表示:“事实将再次证明,涨幅过大、速度过快。价格可能跌多少、调整可能持续多久仍有待观察。”
如果将涨势起点定为 2015 年底,那么大多数调整持续了几个月,但价格在 2020 年达到高点后横盘交易了近四年,之后才突破至新高。
白银
投资者注意到了严重超买的市场。
白银一周内下跌6%,大部分损失集中在 10 月 21 日的单个交易日,当天价格下跌近9%,跌幅为4.50 美元/盎司。
由于没有单一催化剂引发这一事件,投资者似乎决定不对自己的乐观情绪过于放纵。
“警示灯已经闪烁数周,价格远高于200 日移动平均线。”
14 日平均真实波幅在 10 月 21 日的急剧抛售期间达到1.90 美元,可能触发了一波止损订单,进一步推动获利了结。
尽管出现抛售,但低吸买盘证据显现,ETF上周净流入1,300 万盎司。
随着流动性状况改善,市场压力有所缓解。
“随着排灯节上周结束,节日购买活动减少,印度市场的部分热度得以释放。另一方面,随着金属从COMEX和亚洲仓库流出,伦敦的流动性继续改善,短期借贷利率和现货溢价有所缓解。”
远期曲线的倒挂继续缓和,最近合约到周末收窄至相对现货-0.7%。
COMEX仓库本月流出800 万盎司,总计3,300 万盎司,进一步缓解了逼空压力,此前经历了长时间的流入。
同样,白银正以创纪录的速度流出上海期货交易所,上周流出1,495 吨,周三出现有记录以来最大单日流出量338 吨。
由于美国政府停摆仍在继续,第232条审查尚未结束,这可能逆转近期流动性状况的一些改善。
铂金
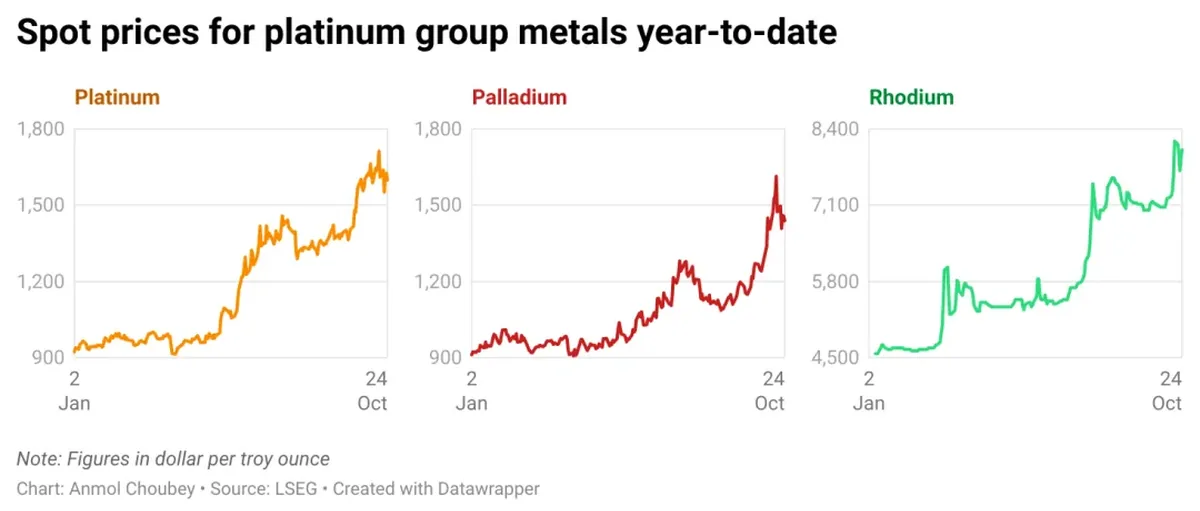
铂金在面临更多抛售和中国重大税收改革中受到波及,价格在本周早些时候下跌近6%,至一个月低点,然后随着逢低买盘介入而收复部分失地。
市场也将注意力转向中国即将进行的增值税改革,该改革将从 11 月 1 日起对铂金进口征收13%的增值税。
此举可能引发中国进口的短期激增,因为买家在实施截止日期前抢先行动。
金矿和铂矿公司西班耶-斯蒂尔沃特与嘉能可-梅拉菲合资企业新签订的增强协议预计将加速其铬项目的开发,使公司能够更快交付合同铬产量,并比最初预期更早开始实现新安排带来的更高铬收入。
铬产量的增加也可能通过其铬回收厂更高的材料处理量带来铂族金属(PGM)产量的增量收益。
不过,由于铬尾矿原料中铂族金属品位相对较低,铂族金属产量的任何提升可能都是适度的。
“地表铬项目资本低,可以快速提升。话虽如此,时间和产量目前仍不明确。”
钯金
最近涨势不错的钯金也未能从上周市场情绪转变幸免。
“该金属是更广泛贵金属上涨中的后来者,今年大部分时间都难以令人信服地突破关键阻力位,基本上处于区间波动。”不过钯金从其整固阶段强劲突破,于 10 月 16 日达到1,562 美元/盎司,创 2023 年 5 月以来最高水平。
这一走势主要由补涨交易驱动,因为投资者在已经过度延伸的黄金、铂金和白银市场之外寻求相对价值。
尽管上周回调,钯金价格年初至今仍交出约56%的亮眼涨幅——与 2024 年形成鲜明对比,当年该金属全年下跌19%。
俄罗斯矿业巨头诺里尔斯克镍业的钯金产量因采矿设备转换而下降。
本季度钯金总产量达61.7 万盎司,今年前九个月达202 万盎司,同比下降6%。该公司维持 2025 年钯金产量指引在268 万至273 万盎司。
另外,汽车行业面临新的芯片短缺。
这一中断源于荷兰芯片制造商安世半导体(Nexperia)——中国公司闻泰科技的全资子公司——出口其在中国工厂生产的芯片受阻事件,此前荷兰政府接管了该公司。
德国VDA汽车游说团体警告称,这种情况可能导致大幅减产甚至临时停工。欧洲、美国和日本汽车制造商正为潜在供应中断做准备,尽管已经找到了一些解决方案。
大众汽车的德国工厂宣布下周生产有保障。法雷奥已经宣布找到并验证了其他制造商的芯片,以替代目前从安世半导体采购的芯片。
贺利氏表示:“如果无法维持生产计划,制造商可能会优先考虑高利润车型而非产量。这一转变将转化为低于先前预测的汽车催化剂铂族金属需求,因为即使盈利能力得以保持,生产的车辆总数也会减少。”
铑、钌、铱
东芝通过推进传统驱动器向市场发出强烈信号。
东芝计划于 2027 年推出其12 碟片、40TB微波辅助磁记录驱动器,重申其对支持传统含钌驱动器和下一代热辅助磁记录(HAMR)技术的双重战略的承诺。
虽然普遍猜测HAMR将很快取代传统磁盘驱动器——进而减少钌需求——但这种转变远非立即实现。
主要驱动器制造商继续在两种技术上大量投资,维持传统驱动器的生产以满足高密度、成本效益存储的近期需求,同时逐步扩大HAMR长期部署的产能。
质子交换膜(PEM)电解槽成本正在快速下降。
PEM电解槽生产商ITM Power推出了一款新的50 兆瓦PEM电解槽,预计比使用中国碱性电解槽建造的类似欧洲系统更具成本竞争力。
历史上,高成本限制了PEM的采用,但现在成本正在快速下降,这得益于欧洲和中国公司的努力。
中国设定了将PEM电解槽成本降至330 美元/千瓦的目标。
“鉴于碱性系统实现成本降低的速度和规模,实现这一目标似乎完全可行。PEM系统的更广泛采用应会随之而来,支持铱和钌需求的增加。”
钌和铱价格上周保持稳定,而铑下跌150 美元/盎司。
【信息来源:贺利氏、萨布丽娜·贾尔丁/Miningweekly】