三季报:90% 项目延迟拖累业绩
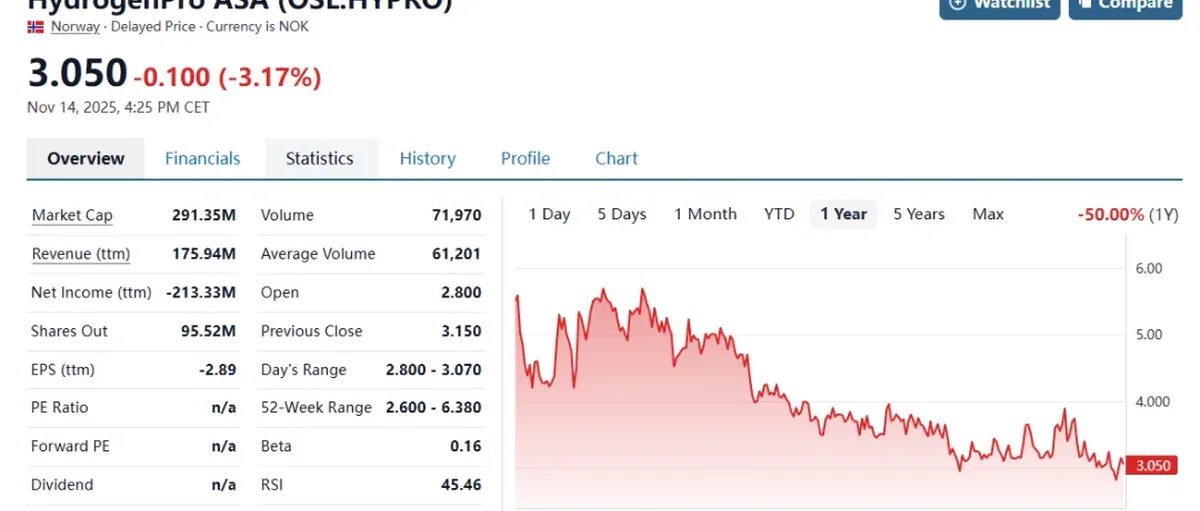
11 月14 日(欧洲时间),汉卓浦HydrogenPro AS(HYPRO)在发布的第三季度财报显示,虽然利润率有所改善,成本控制也做得不错,但整个行业项目延期的问题还是让公司压力不小。
财报出来后股价跌了近7%,看来投资者对公司持续亏损还是很担心。
汉卓浦HydrogenPro这家公司和中国关系颇深,除了隆基氢能对HydrogenPro有战略投资,早在2021 年,HydrogenPro就收购天津瀚氢源制氢设备有限公司(THM),在天津建HydrogenPro的电解槽零部件生产基地。
但是,现在欧洲绿氢行业日子并不好过。HydrogenPro披露了一个惊人的数字——原本计划在2023~2024 年完工的氢能项目,有90%都至少延迟了一年。
不过话说回来,行业整体还是在往好的方向发展,全球电解槽整体产能在增长,各国政府的支持力度也在加大。
季度业绩亮点
第三季度HydrogenPro收入3500 万挪威克朗(2463 万人民币),比二季度的1300 万强多了,但和去年同期的7200 万比还是差了一大截。好消息是毛利率从上季度的22%翻了一倍多,达到55%。
但问题是公司还在亏钱。EBITDA亏了4500 万挪威克朗,虽然比二季度的4800 万好一点,但也好不到哪去。
现金状况倒是改善了,季末有1.21 亿挪威克朗,主要是因为7 月份隆基氢能投了7000 万进来。
订单方面不太理想,从上季度的2.84 亿降到了2.52 亿,这也反映出市场确实不景气。
战略举措
公司在削减成本上下了狠功夫,实现了年化节省超过4000 万挪威克朗的目标。最明显的就是裁员,从147 人减到89 人,主要裁的是中国天津那边的员工。
12 月1 日起,Michael Caspersen要当新的首席商务官了。这人背景挺硬,氢能技术博士,在行业干了14 年,之前在西门子和波士顿咨询都待过。
公司现在主推两个大项目:美国的ACES(220 兆瓦)和德国的SALCOS(100 兆瓦)。ACES那边所有生产线的初步调试都完成了,下一步要实现并网运行。SALCOS的第三代技术正在生产交付中,所有电堆预计2026 年一季度前能交完。
合作策略方面,公司和印度的Thermax合作进展不错,这让他们能进入印度这个新兴市场。另外在中东尤其是阿联酋也在加强布局,那边的氢能生产成本是全球最低的。
详细财务分析
三季度现金情况有所好转,主要靠的是融资,因为经营活动本身还在烧钱。
投资主要花在丹麦奥胡斯的电极生产线扩建上,总预算6000 万挪威克朗,到9 月底已经花了4200 万。生产线现在已经全面运转了,剩下的钱主要用来做些优化改进。
行业竞争地位
HydrogenPro在全球氢能市场地位还是稳的,给全球前十大氢能项目里的两个供货(没有算入中国项目)。
据公司称,他们的第三代电极技术能大幅降低制氢成本,这在竞争中是个优势,毕竟这个市场未来几年肯定会爆发式增长。
市场与监管更新
虽然眼前困难不少,但长远看氢能市场基本面还是不错的。电解槽装机容量从2021 年的0.5 吉瓦涨到现在的7.9 吉瓦,有氢能战略的国家从23 个增加到85 个。
政策支持也在加码。虽然美国特朗普砍了不少绿氢项目,但是欧盟这边没有停,还给15 个项目拨了将近10 亿欧元,目标是十年内生产220 万吨绿氢。
前瞻性声明
虽然市场波动让很多项目的最终投资决策至少推迟了一年,但HydrogenPro的销售储备还算充足。大部分欧洲项目(20~200 兆瓦)现在瞄准的是2026 年拿到投资决策,和ANDRITZ、JHK这些合作伙伴一起推进得还不错。
印度那边和Thermax的合作也在建立项目组合,北非的一些高潜力项目也在推进中。
国际能源署预测,按照现有政策趋势,绿色氢能产量和电解槽产能会增长70 倍左右。这个数字听起来很夸张,但考虑到各国政策支持和市场需求,也不是没可能。
分析师观点
公司强调毛利率改善和成本控制成果,但市场反应说明投资者还是不买账。毕竟每季度还亏4500 万挪威克朗,整个行业项目又在拖延,这确实让人担心。
CEO Jarle在电话会议上的说法挺有意思:“火车可能开得比预期慢,但至少还在往前开。”尽管2025 年过得艰难,公司对2026 年还是挺有信心的。
说到底,氢能这个行业长期前景是好的,但短期内像HydrogenPro这样的公司得应对项目延期、政策不确定、还得证明自己能赚钱这些现实问题。
【信息来源:Investing、HydrogenPro等】