分析师警告:壳牌绿氢项目要亏钱
Seeking Alpha的分析员Zoltan Ban最新文章认为,不看好壳牌Shell在欧盟搞的那些大型绿色氢能项目, 很可能会陷入长期亏钱的泥沼。
欧盟的工业战略不行,市场需求也不明朗。
虽然第三季度净利润涨了, 但Shell 2025 年前九个月的收益还是比去年同期跌了10%,液化天然气、可再生能源和上游业务都拖了后腿。
Shell的可再生能源板块一直是唯一赔钱的业务, 等欧洲那几个大型绿色氢能项目开工, 情况可能会更糟。
REFHYNE II和Holland Hydrogen 1这些项目投了大笔钱, 结果很可能变成赔本买卖。
分析
Shell搞了那么多绿色项目, 但要说哪个最可能拖累整体利润, 还得是那些正在建的大型绿色氢能设施。Zoltan Ban给出的理由是德国和其他欧盟国家的政策不确定性太多。
一些终端用户项目被砍掉, Shell提早建好的设施可能就没人买账了。
再加上Shell本来就有其他长期问题,比如上游储量不够用, 这公司前景就让人担忧了。
Shell的可再生能源业务还在亏
今年第三季度, Shell净利润确实涨得挺猛,从上季度的36 亿美元跳到了53 亿美元, 比去年同期也涨了24%。但拉长了看前九个月,今年整体表现其实挺平庸的, 净利润比去年同期少了10%。
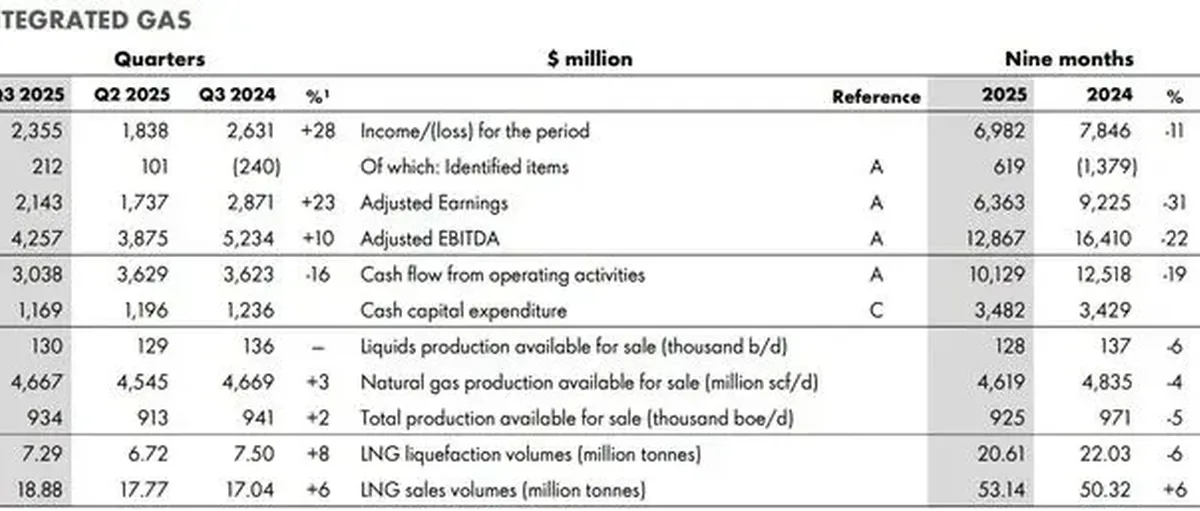
综合天然气板块, 也就是LNG业务, 净利润掉了11%, 前九个月总共少赚了约14.5 亿美元, 其中这块就占了8.5 亿美元。
(Shell第三季度2025 年综合天然气财务业绩图表)
说实话这挺让人意外的。欧洲天然气库存今年一直低于5 年平均水平, 本来觉得LNG需求和价格应该会起来才对。但市场好像一点都不慌, 到现在也没啥反应。
Shell的上游业务今年也不行,不过这倒不奇怪, 毕竟油价拖后腿。
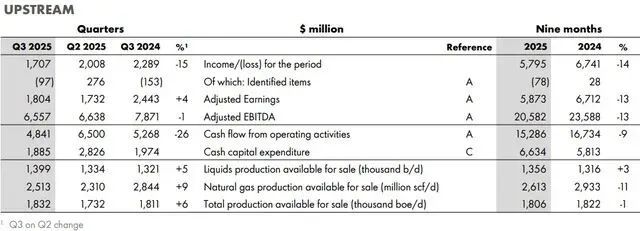
(Shell上游2025 年第三季度财务业绩图表)
石化板块也好不到哪去, 只有营销板块算是今年的亮点, 收益涨得还可以。
除了一个板块,其他业务都还能赚钱。
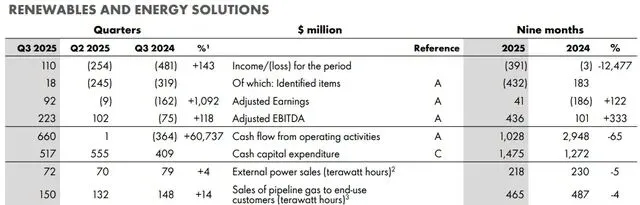
(Shell可再生能源板块2025 年第三季度业绩图表)
你看, 2024 年前九个月可再生能源业务好不容易快要打平了,今年又开始大幅亏损。
等那些提高绿色氢能产能的项目全部投产, 这块的亏损还会更厉害。
Shell的绿色氢能项目都有啥
Shell在2023~2025 年宣布要往可再生能源里砸100~150 亿美元, 其中很大一块钱都投到了欧洲那些风力发电驱动的电解槽制氢工厂。
这是为了配合欧盟那个雄心勃勃的计划——要把大部分经济转成可再生能源驱动。
计划里包括用间歇性可再生能源生产大量绿氢, 等风能太阳能不够用的时候,就烧氢来补上。想法是建一堆氢动力涡轮机, 缺电的时候就用这个顶上。
Shell响应这个计划投的最大项目之一, 是在德国建一座日产44 吨的绿氢工厂, 2027 年投产。
REFHYNE II项目估算要花1.67 亿美元, 拿到了补贴支持。
Holland Hydrogen 1项目, 也就是HH1, 日产能60 吨。不同消息源给的成本估算差别挺大的, 从2 亿到8 亿美元都有, 但这个项目也拿到了不少补贴。预计明年这个时候开始生产。
Shell在全球还有其他好几个氢能相关项目, 所有这些现有的和在建的项目加起来, 在这个新兴绿色产业里投入不小。
欧洲是重中之重,这也正常, 毕竟欧洲国家在搞大规模补贴的绿色能源转型。理论上来说, Shell不光能拿建设补贴, 建好之后生产的氢能还有市场。
欧洲的绿色氢能战略不太稳
看看欧洲的绿色氢能计划, 纸面上确实能创造一个巨大市场。
假设欧盟通过补贴或强制要求, 让绿氢生产商拿到10 美元/公斤的价格(够覆盖3~8 美元/公斤的生产成本), 按预计2030 年需求达到每年2000 万吨算, 欧洲绿色氢能市场规模可能有2000 亿美元左右。
具体到Shell, 该名分析师假设10 美元/公斤价格, 那两个在建的大型欧洲绿氢项目建成后, 每年能带来约3.8 亿美元收入。
之后可以逐步扩产,或者再建新项目, 利用这个看起来很诱人的未来市场。
欧盟现在每年消费约800 万吨氢能, 大部分都是用天然气制的。欧盟想增加氢能需求,打算多建些氢动力涡轮机, 还鼓励钢铁企业在炼钢时用氢, 生产绿色钢材。
问题是, 尽管激励措施给得挺足, 公司们却越来越多地砍项目。
比如安赛乐米塔尔(ArcelorMittal), 德国政府都愿意给15 亿美元补贴了,它还是取消了一个大型绿色钢材项目。
大家担心的是绿氢需求起不来。而且德国好像也要放弃给绿氢生产商保证收购价了, 因为之前风能太阳能的上网电价政策实在太烧钱。
这些只是最近一段时间这个新兴产业在欧洲遇到的部分坏消息。
绿氢的经济账现在还算不过来, 没人愿意为价差买单。
大多数估算显示, 用天然气制的灰色氢能至少便宜3 倍。
更要命的是,法国和东欧国家一直在推动让核电制氢(叫粉色氢能)也算作绿色氢能, 这意味着Shell那些靠风能太阳能发电做电解的项目,可能还得跟核电制氢在价格上竞争——而在一些地区,核电制氢可能更便宜。
总结
现在看来,Shell在欧洲的绿色氢能项目面临的外部阻力很大。结果就是它可能会让本来就亏损严重的可再生能源板块雪上加霜。
很多方面来看, 如果Shell不得不按市场价在欧洲卖绿色氢能, 可能每年要亏几亿美元。
Shell本来就面临其他长期问题,比如上游储量/产量比跟很多同行比都差。
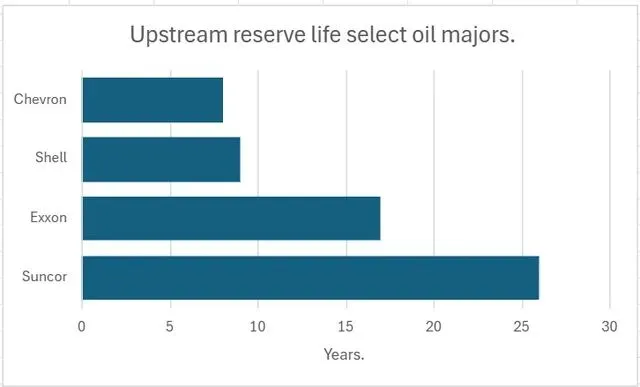
(Shell、森科尔、雪佛龙和埃克森储量寿命对比图表)
可再生能源板块亏损加剧的可能性越来越大, 这对Shell增加上游收购或勘探投资很不利——它连保持储量寿命不继续落后于同行都够呛。
Shell绿氢成败看欧盟政策和补贴
当然, Zoltan Ban也坦诚,关于Shell可再生能源板块会亏更多钱的判断也不一定准 ,虽然绿氢项目前景确实不太妙。
很大程度上要看欧洲的政策决定, 包括各国和欧盟层面的。
绿氢价格现在拼不过灰色氢能。德国还打算从气候更暖和的地方进口更多绿氢, 那些地方太阳能发电比北欧的风能便宜。
所以可以想见, 也许欧盟或各国政府会出手, 不让这个新兴产业垮掉。
政府补贴可能还是会鼓励本地生产绿氢并推向市场。
至于需求,就算很多终端工业项目被砍了,本地生产的有补贴的绿氢也能取代目前主导欧洲市场的灰氢。
如果真这样,Shell的绿氢项目实际上可能产生足够的正面影响, 让整个可再生能源业务组合达到收支平衡, 甚至盈利。
要是这样的话,对Shell会有长期正面影响。
但欧洲正面临二战后前所未有的根本性经济压力。来自中国、印度、越南等发展中国家的竞争越来越激烈, 这些国家不光劳动力、能源、政策成本更低, 技术上也在追赶甚至超越欧洲。
在这种背景下, 庞大的已经滞涨的欧盟经济体,其成员国内部对绿氢生产的支持有些可能会开始动摇。一些政府处于观望或打退堂鼓状态。
鉴于Shell已经在建这些设施了。Zoltan Ban的看法是,考虑到欧洲机构支持的不确定性, 明智的做法是放缓建设节奏, 等政策消息明朗。
【信息来源:seekingalpha】