港口在氢能运输中的角色
评估港口在氢气运输中能发挥什么作用。
绿氢很可能会和电气化一起,在交通运输脱碳、以及化工和钢铁这些高耗能行业的转型中扮演重要角色。但前提是,我们得先把连接生产端和消费端的氢能基础设施建起来。
氢气要实现大规模商业化,面临的障碍可不小——它的体积密度和能量密度都很低,还易燃。所以不光要把生产成本降下来,运输和储存也得做到安全、高效、经济实惠才行。
运输方式倒是挺多的:公路、铁路、管道、海运都可以。但储存就没那么简单了,得看最终用在哪儿。
另外,氢气可以直接运输和储存(气态、液态或压缩态),也可以用载体来运。这篇报告就是想聊聊不同的氢载体和海运的事儿。
港口在氢能发展中有多大潜力?
港口基础设施投资决策本来就不简单——投资金额大,还得在规定时间内回本。氢能这块儿就更复杂了,因为它未来到底能发挥多大作用、怎么运输储存最合适,现在都还说不准。
氢能投资决策要考虑的因素
首先得分析氢能的供需情况。拿西班牙来说,主要需求来自炼油厂和化工行业——生产化肥、塑料、合成橡胶和基础化学品都要用。炼油厂除了普埃尔托亚诺那个,其他基本都在沿海。
化工厂根据 Feique 的数据,分布就比较散了。现在最大的难题是怎么把绿氢推广到那些难脱碳的行业去,这样才能形成规模效应。可问题是生产成本太高,需求方都不太愿意签长期采购合同。
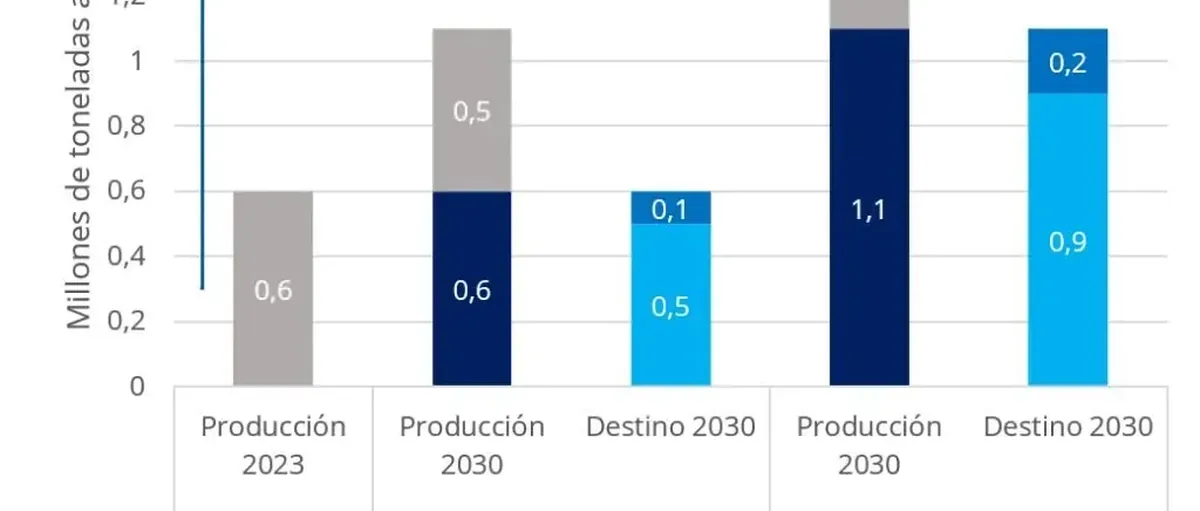
供应这边,西班牙氢能协会(AeH2)统计显示,2024 年西班牙全国有 361 个技术成熟度达到 3 级以上、专注氢能市场开发的项目。商业项目有 167 个,预计电解总容量 23 吉瓦,年产氢 290 万吨。
但这些商业项目里,真正在运营的只有 9 个,其中通过电解生产可再生氢的就 3 个。
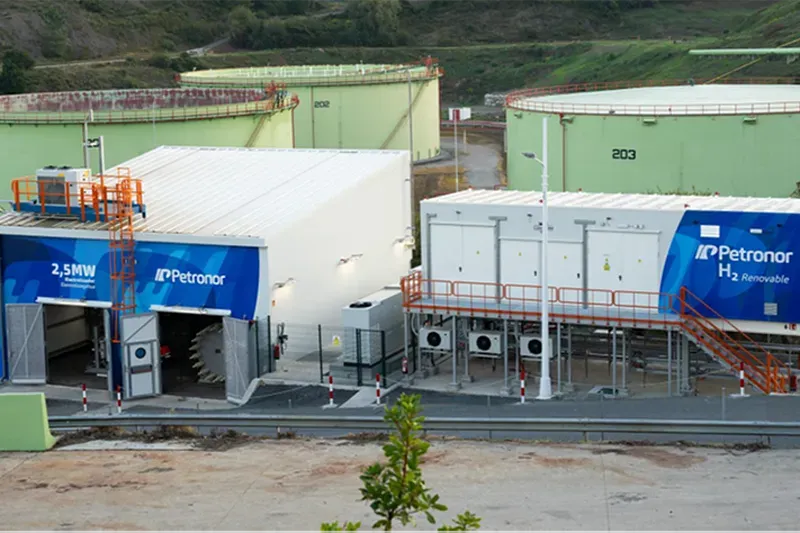
从数据看,氢能的供需发展速度远远跟不上大家对绿氢国际贸易的期待。需求低、生产成本高、电解槽产能有限,都是摆在眼前的难题。
第三个关键点是连接性。一开始肯定得先在周边地区发展供需,但考虑到有些绿氢需求可能离得很远,就需要建氢气管道网。建新管道太贵,可以考虑改造现有的天然气管网来运氢气,不少公司正在研究这个。
H2med 项目应该会成为欧洲氢气贸易的主干线,它得跟国内各条线路连起来,慢慢形成一个覆盖长期供需点的系统。
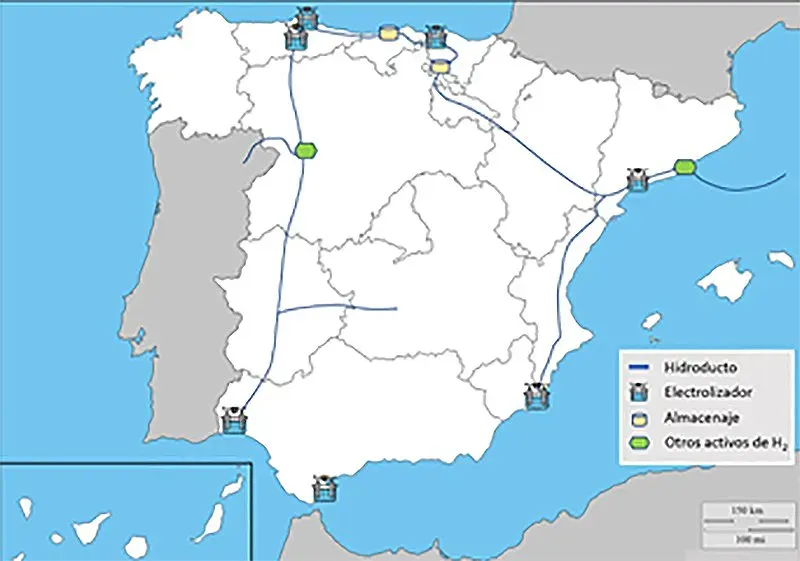
在这方面,西班牙的地理位置挺有优势的,在海上贸易路线上占据要冲。所以港口完全可以成为这些供应链的关键节点,既能配合氢气管道网,还能开拓其他潜在市场。
还有一点,就是要支持在有氢能供需潜力的海港地区发展可再生电力项目,推动可再生氢能生产。港口可以利用自己的条件现场生产可再生电力,跟氢能价值链上的各方共享。这就需要港口社区齐心协力,甚至可以搞个“活体实验室”,做氢能或载体的示范项目什么的。
说到这儿,我们接下来分析一下不同的载体,看看载体和传统燃料在基础设施上有哪些协同可能。
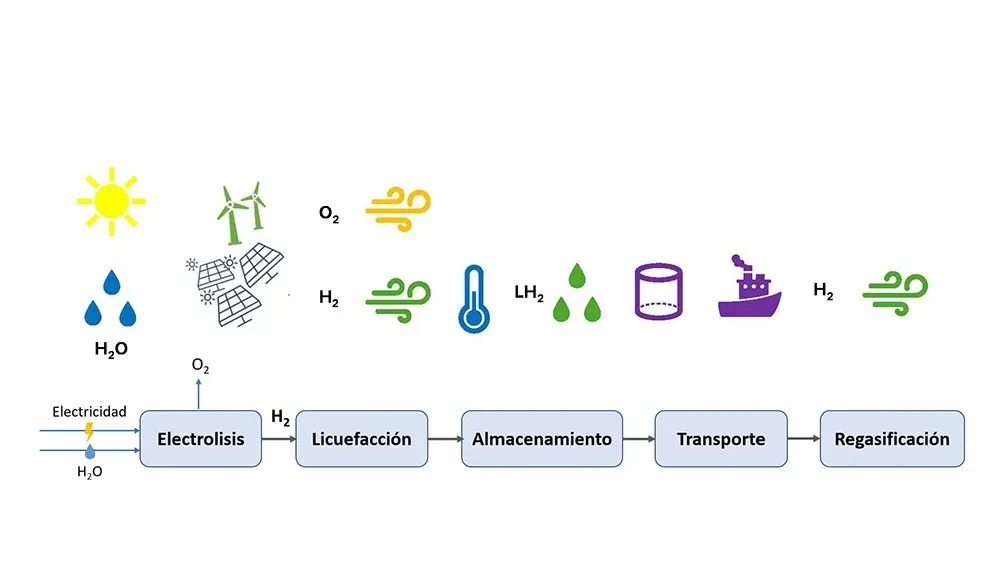
氢气可以怎么运?
前面说了,有好几种方式。下面我们来看看液态氢,还有几种载体:氨、合成燃料、金属氢化物、甲醇和液态有机氢载体。
液态氢(LH2)
跟载体比起来成本低一些,因为不用脱氢,纯度又高。但液化厂少、贵,还特别耗能。液态氢储存时特别容易蒸发,大规模操作在技术上是个大挑战。现在这玩意儿只能靠公路运,要跨洲际商业化还挺难的,虽然彭博新能源财经(2020)把它列为长距离海运氢气的选项之一。
氨
这种化合物从生产到储存运输各个环节都很成熟了。液化条件好,小规模大规模商业化都没技术障碍。所以全球做绿氢贸易,85%的项目都选它。现在和将来用途都多,预计到 2050 年需求能达到 6 亿吨,是所有载体里最大的。
不过它毒性大,储存时有腐蚀性,最后用的时候脱氢要消耗掉 20%的储存能量。
合成燃料
跟传统化石燃料很像,储存运输都是现成的。它能减少 70%以上的温室气体排放,还不用改发动机。而且在航空领域,政策也在逐步支持它。但问题是它得跟生物燃料竞争,人家不靠氢能价值链,短期内更便宜也更靠谱。
金属氢化物
是固体,储氢算是最安全的方式之一了。体积密度比液态氢或压缩气态氢都高,不用加压就能长期储能。但它是固体,重啊,很多应用场景不太合适。而且氢化物种类太多,每种在安全性、动力学、解吸温度这些方面各有利弊,很难说哪个最好。
甲醇
除了当载体还有别的用途,业内对储存运输都很有经验,所以这方面不成问题。它在常温下就是液体,可以直接用港口现有的石油基础设施和油轮来运。但实际需求比预期低太多了,跟氨比差远了。另外,因为电解制氢成本高,电子甲醇还是竞争不过生物甲醇。
液态有机氢载体(LOHC)
它在常温常压下就是液体,加氢脱氢都很容易。跟石油衍生物差不多,所以运输储存的基础设施是现成的,也比较便宜。但要大规模储能运能,成本就上去了。
操作时有毒性风险,温室气体排放水平跟氨差不多。不过出口地压缩时多耗的电,可以被进口地从载体里回收氢气时少排的抵消一部分。
综合来看,目前氨和甲醇的发展前景最好,因为它们本来就有其他用途,生产、运输、储存都是熟门熟路。
金属氢化物和 LOHC 就不太好说了,选择太多,而且金属氢化物还有重量问题。合成燃料得瞄准高端市场去做。
绿氢发展的不确定性
绿氢国际贸易发展的不确定性真的很大。生产成本高直接影响需求,需求起不来又反过来影响供应。绿氢生产成本高,做成载体就更贵,加上运输储存成本,跟传统燃料的价格差距就更大了。液态氢还要液化,合成燃料要捕碳,成本差距就更拉大了。
技术上来说,绿氨、电子甲醇、合成燃料和 LOHC 的运输储存倒没什么大问题,就是操作处理得小心点儿。主要法规都是关于操作和安全的,但除了合成燃料,其他几种都没有一套完整的监管框架来支持它们在欧盟范围内推广使用。
所以一开始还是得先做周边地区的绿氢贸易,抓住进口机会。
投资方面,港口基础设施部署得考虑跟绿氢及其载体价值链的优势和协同。合成燃料、甲醇和 LOHC 跟传统化石燃料很像,应该重点扶持,很多港口本来就有油品码头、再气化站、散货码头,这些设施正好能用上。这样的话,在化石燃料进出口因为脱碳目标减少的情况下,港口还能保持活力。
【原文作者:Macarena Larrea(西班牙巴斯克竞争力研究所 Orkestra);Jokin Txapartegi(西班牙巴斯克竞争力研究所 Orkestra 合作者)】