JETRO 研报:印度绿氨出口日本分析
这篇研报来自日本贸易振兴机构 JETRO,发表于 1 月 23 日。
2020 年代初那阵子,全球绿氢项目搞得红红火火。现在到了真刀真枪干的时候,不少项目开始重新盘算,该淘汰的淘汰,该调整的调整。
问题出在哪儿?绿氢成本太高了,比天然气、比灰氢都贵。东西做出来了,没人买单。
这篇报告就想聊聊,印度的绿氢到底有没有价格优势?能不能真的搞起来商业化生产?
说到印度,情况还真有点特殊。除了要讲绿氢,还得谈谈绿氨。氨这东西,一来本身就有用处(做肥料、当燃料),二来还能用来存氢、运氢,最近特别火。所以要搞清楚氢能这摊子事,氨是绕不过去的。
下面就来扒一扒印度在绿氢和绿氨方面的政策,还有正在干的那些项目。
印度离不开氨肥
想搞明白印度为什么要制氢,得先看看这个国家的经济和产业是个什么状况。印度现在发展势头猛,最头疼的问题之一就是“能源安全”。
液化天然气进口,印度一年要花 150 亿美元(2024 年数据),全球排第四,就在中国、日本、韩国后面。有意思的是,印度国内将近一半的天然气都烧在了农业肥料上。
肥料厂是怎么用天然气的呢?先把天然气转成氢,再让氢和氮气反应生成氨,氨就是肥料的主要原料。印度每年光做肥料就得用掉 1700 到 1900 万吨氨。更要命的是,86%的氨靠进口(2022 年的数据)。
全世界一年消费 2 亿吨氨,印度做肥料就占了近一成。对这么个农业大国来说,氨进口依赖度这么高,确实是块心病。
太阳能便宜,绿氢有戏
印度的优势不光是氨需求量大,还有一点特别关键——可再生能源便宜。印度政府这些年在脱碳上没少下功夫。看看发电结构:煤电占 74.4%,水电 7.2%,太阳能 6.0%(2023 年)。
别小看这 6%,太阳能发电量有 118,528 GWh(2023 年),全球排第三,就在中国和美国后面。可再生能源涨得很快。国际能源署预测,印度 2024 年发电里可再生能源占 22%,到 2030 年能涨到 34%。
现在印度用的氨,全是天然气制造的灰氨。这玩意儿一年排放 2500 万吨二氧化碳(2022 年数据)。要是能用可再生能源制氨,排放就能降下来。所谓绿氨,就是用可再生能源电解水得到的氢(绿氢)来生产的氨。
印度的绿氨为啥受关注?说到底还是因为便宜。国际可再生能源署的数据显示,印度太阳能发电设备成本全球最低,每千瓦 525 美元。发电成本呢,每千瓦时 0.038 美元(2024 年),仅次于中国,全球第二便宜。
绿氢制造成本高是各国的通病。国际能源署在《全球氢能评估》年度报告里明确说了,绿氢最大的成本就是可再生能源价格。对印度这种可再生能源多的国家,绿氨简直是天赐良机——既能自己生产氨,还能往外卖。
欧洲、日本那边为了脱碳需要氢,但氢这东西密度小,长距离运输得压缩或者液化,挺麻烦的。另一个办法就是先转成氨运过去,到了地方再转回氢。
总结一下:用太阳能发电在国内制绿氨,印度能减少氨进口依赖;生产的氢自己用(做肥料、炼油、当燃料),帮助脱碳;还能出口赚钱。这么一算,印度政府当然要大力推氢能政策了。
支持政策规模不大,但在稳步推进
印度新能源和可再生能源部 2023 年 1 月搞了个“国家绿氢使命”。文件里说,印度绿氢制造成本有望全球最低,预计 2030 年全球绿氢(包括衍生物)需求 1 亿吨,印度能出口 1000 万吨,占 10%。
里面有个重要政策叫“绿氢转型战略干预(SIGHT)”,具体内容:
财政补贴:到 2029~30 年度总共投 1749 亿卢比(大概 3060 亿日元,按 1 卢比=1.75 日元算)。
分两块:一是“电解槽制造”,二是“氢等的制造和利用”。
电解槽制造补贴
按生产能力(千瓦)给钱。第一年基础补贴 4440 卢比/千瓦,持续 5 年,逐年递减。
氢和氨的生产补贴
| 补贴对象 | 第 1 年 | 第 2 年 | 第 3 年 |
|---|---|---|---|
| 氢(卢比/公斤) | 50 | 40 | 30 |
| 氨(卢比/公斤) | 8.82 | 7.06 | 5.30 |
氢按公斤补,头 3 年逐年递减:第 1 年最高 50 卢比/公斤,第 2 年 40 卢比/公斤,第 3 年 30 卢比/公斤;氨同样 3 年:第 1 年 8.82 卢比/公斤,第 2 年 7.06 卢比/公斤,第 3 年 5.30 卢比/公斤。
项目通过招标选,外企也能拿到,比如后面会提到的美国公司 Ohmium 就中标了(具体结果上 MNRE 网站能查到)。这政策挺值得关注的,不过跟日本经产省 3 万亿日元的“价格差支持”比起来,SIGHT 的补贴力度小多了,期限也短。
绿氢项目准备工作进展很快
印度的氢能项目在 MNRE 的“项目数据库”里都能查到。
印度绿氢项目统计(数据截至 2025 年 12 月 8 日,来源:MNRE 项目数据库)
| 项目类型 | 规划中 | 已公布 | 在建 | 运营 | 扩建 | 停建 |
|---|---|---|---|---|---|---|
| 绿氢制造 | 4 | 133 | 4 | 15 | 0 | 1 |
| 电解槽制造 | 0 | 16 | 3 | 2 | 1 | 0 |
| 其他相关项目 | 0 | 19 | 0 | 11 | 0 | 0 |
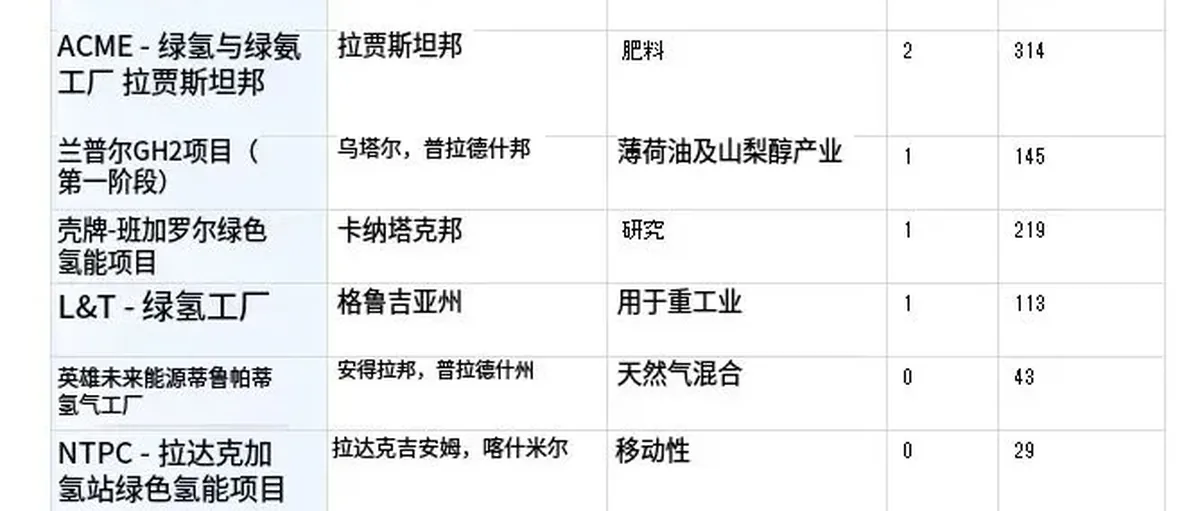
157 个绿氢制造项目里,133 个还只是宣布了而已,没动工。不过看看那 15 个已经运营的项目,氢的用途还挺多样化(见下表)。规模最大的是印度国营天然气公司 GAIL 在中央邦搞的,10 兆瓦电解槽,年产 1570 吨绿氢,掺到天然气里用。
表:印度现有运营中的绿氢项目(按电解槽容量排序)
| 项目 | 位置 | 氢的用途 | 电解槽容量(MW) | 年产氢(吨) |
|---|---|---|---|---|
| GAIL - Vijaipur PEM 电解槽 | 中央邦 | 掺天然气 | 10 | 1,571 |
| BPCL 绿氢 | 中央邦 | 炼油厂 | 5 | 750 |
| NTPC 绿氢制甲醇 | 中央邦 | 造甲醇 | 5 | 730 |
| HPCL 绿氢厂 | 安得拉邦 | 炼油厂 | 2 | 370 |
| ACME 绿氢绿氨厂 | 拉贾斯坦邦 | 做肥料 | 2 | 314 |
| Rampur 绿氢项目 | 北方邦 | 薄荷油和山梨醇 | 1 | 145 |
| 壳牌班加罗尔项目 | 卡纳塔克邦 | 搞研究 | 1 | 219 |
| L&T 绿氢厂 | 古吉拉特邦 | 重工业 | 1 | 113 |
| Hero 蒂鲁伯蒂氢厂 | 安得拉邦 | 掺天然气 | 0 | 43 |
| NTPC 拉达克加氢站 | 拉达克 | 交通运输 | 0 | 29 |
| 印度石油 Jorhat | 阿萨姆邦 | 掺天然气 | 0 | 4 |
| SJVN 试点项目 | 喜马偕尔邦 | 重工业 | 0 | 4 |
| NTPC Kawas 城市燃气 | 古吉拉特邦 | 掺天然气 | 0 | 1 |
| Hygenco Ujjain | 中央邦 | 搞研究 | 0 | 0 |
(数据来源:MNRE 项目数据库、各类新闻报道)
前面说的 SIGHT 政策也支持电解槽制造,印度在这方面确实在发力。最有代表性的是美国初创公司 Ohmium 在班加罗尔郊区建的超级工厂,专门造质子交换膜(PEM)电解槽,年产能 2 吉瓦,以后还打算扩到 4 吉瓦。
这公司已经开始往美国出口电解槽了。另外,国营的印度斯坦石油公司在试点规模上搞固体氧化物电解(SOE)电解槽,这是最近商业化进展比较快的技术。MNRE 数据库里的“其他绿氢项目”还包括加氢站、氢燃料电池公交车、用垃圾制氢之类的。
印度产的氨,日本九州、爱知、北海道准备接货
日本企业也在往印度绿氨项目投钱。双日跟九州电力、新加坡胜科工业的子公司合作,在泰米尔纳德邦造绿氨,计划 2030 年前后每年给日本(主要是九州)供应 20 万吨。IHI 在 2024 年 1 月跟印度大型可再生能源企业 ACME 达成协议,从 2028 年起每年买最多 40 万吨绿氨,供给日本的发电厂等用户。
IHI 2024 年已经在爱知县 JERA 碧南电厂 4 号机组做完了氨燃料大规模实证试验(热量占比 20%),证明商业化没问题。北海道电力也跟 IHI 签了备忘录,在研究怎么在苫东厚真电厂 4 号机组用氨,还打算在苫小牧建氨接收和储存基地。
日本国内氢能项目的进展,要盯着经产省“价格差支持”政策的项目名单。
各国都在发愁氢没人买,但印度情况有点特殊。太阳能发电便宜、国内能造电解槽、自己对氨的需求又巨大——这些加起来,印度搞制氢确实有底气。
技术上现在还得靠美国、欧洲、日本,但从全球角度看,印度作为氢的生产国和出口国,分量不轻。
要是 2020 年代后半日本真的开始大量进口氨,日本国内肯定得建配套设施,从运输到储存到使用,整个产业链都得跟上。
文章称,这对日本企业来说,包括中小企业在内,其实是个不小的机会。
注释
[1] 绿氢:用可再生能源电解水制的氢,生产过程不排二氧化碳,燃烧也不产生二氧化碳。 [2] 液化天然气的海关编码是 271111。 [3~22] (各项数据来源和参考文献略)