ITM Power 半年报:营收增长亏损收窄
ITM Power 发布截至 2025 年 10 月 31 日的财年半年度业绩,从数据来看进展不错——营收在涨,EBITDA 亏损在收窄,现金状况依然稳健。
业绩概要
| 项目 | 数值 |
|---|---|
| 营收 | 1800 万英镑(2025 年上半年:1550 万英镑) |
| 调整后 EBITDA 亏损 | 1190 万英镑(2025 年上半年:1680 万英镑)* |
| 现金(截至 2025 年 10 月 31 日) | 1.978 亿英镑(2024 年 10 月 31 日:2.031 亿英镑) |
| 合同积压 | 1.52 亿英镑,比两年前的 4370 万英镑大幅增长,其中 71% 是盈利合同——这是公司逐步消化历史遗留合同的成果,比 2025 年 4 月的 60% 又上了一个台阶 |
*调整后 EBITDA 为非法定指标,计算方法见附注 3
上半年亮点
- 与 Westnetz GmbH 签订 NEPTUNE V 合同
- 入选 Uniper 的 120 兆瓦 HAR2 项目,FEED 合同已签
- 与西班牙某水泥生产商签订 NEPTUNE II 合同
- 入选亚太地区某大型 300+ 兆瓦保密项目
- 与 MorGen Energy 签订 20 兆瓦 POSEIDON 合同,用于威尔士西部 HAR1 项目(等待最终投资决策)
- RWE 预订 150 兆瓦 NEPTUNE V 产能,预计 2027 年前开始交付
- 多单元 NEPTUNE V HAR2 项目的 FEED 合同
- 推出 Hydropulse 新业务——建造-拥有-运营(BOO)平台,将利用 ITM 技术建设、拥有和运营分布式绿氢生产厂,主要服务工业客户的长期采购协议
期后进展
- 推出 ALPHA 50——极具竞争力的新一代 50 兆瓦全套绿氢工厂
- 入选德国两个电网平衡项目,总计 710 兆瓦,预计 2026 年和 2028 年做出最终投资决策
- 拿到澳大利亚和加拿大客户的两份工程合同
- 与 Octopus Energy Generation 签订 12.5 兆瓦 NEPTUNE V 合同,用于 HAR1 项目
重申全年指引
| 项目 | 指引 |
|---|---|
| 营收 | 3500 万至 4000 万英镑 |
| 调整后 EBITDA 亏损 | 2700 万至 2900 万英镑 |
| 现金 | 1.7 亿至 1.75 亿英镑 |
CEO 致辞
ITM 首席执行官 Dennis Schulz 表示:“我们又一次刷新了半年营收纪录,同时保持了严格的现金和运营纪律。
上半财年,商业活动进展顺利。我们拿到了多份设备供应合同、几份工程合同,老客户 RWE 预订了大笔产能,还入选了好几个即将启动的项目的电解槽供应商。这些进展说明,即便在众所周知的逆风环境下,客户对我们的信心和市场认可度仍在提升。
Hydropulse 业务推出后反响不错,目前正在推进几个项目洽谈,帮助 ITM 向可持续盈利营收转型。而且,Hydropulse 正在为参与各种政府资助项目做准备,包括英国的 HAR3 和德国的多个计划。
第四季度我们推出了新产品 ALPHA 50——全球最具竞争力的全套高效绿氢工厂解决方案,大型工业客户对它兴趣很浓。
当然,最终投资决策的时间还是由客户说了算,但我们与各项目客户保持密切沟通,预计 2026 年及之后的投资决策势头会持续加速。
我们的下一代堆栈平台 CHRONOS 正按计划推进开发和验证。我们有信心,一旦 CHRONOS 推出,将真正改变电解槽行业的游戏规则。
项目进展扎实。举几个例子:全球最先进、规模最大的 PEM 电解槽工厂——RWE 的 Lingen 1 项目,100 兆瓦的 TRIDENT 堆栈和撬块已全部按时安装并通过压力测试。第二个 100 兆瓦的 Lingen 2 项目,所有 TRIDENT 撬块和 40% 的堆栈已经装好。与 Linde 合作的 Leuna 项目也接近完工。
毫无疑问,绿氢将在全球工业和能源系统脱碳中发挥关键作用。尽管面临更广泛的宏观经济和地缘政治逆风,清洁氢能仍在快速推进——已承诺的投资从 2020 年到 2025 年增长了 11 倍,从 100 亿美元涨到 1100 亿美元。政策支持、工业需求增长以及行业整合的持续推进,都在为一个更具韧性和商业可行性的市场打下坚实基础。”
关于 ITM Power plc
ITM Power 成立于 2000 年,ITM Power plc 于 2004 年在伦敦证券交易所 AIM 市场上市。公司总部位于英格兰谢菲尔德,专注设计和制造基于质子交换膜(PEM)技术的电解槽。
期中回顾
运营更新
公司持续加强运营执行、成本管理和资本配置纪律,同时推进市场领先的技术和产品组合。这些实实在在的进展支撑了公司以极具竞争力的成本交付高质量、可扩展电解槽的能力,为持续改善利润率奠定基础。
| 领域 | 进展 |
|---|---|
| 工艺和能力 | 继续关注制造质量和流程控制。同时,将工厂验收测试(FAT)期间的电解时间缩短了一半,提高了产量,降低了能耗。已经接收并安装了新的自动堆叠生产线,这是自动化的关键一步,大幅减少了堆栈组装中的人工作业。新的自动堆叠机堆栈组装能力超过 2 吉瓦。 |
| 产品组合 | 上半年末,推出了 ALPHA 50——旗舰 50 兆瓦全套绿氢工厂,旨在为工业规模的氢气生产树立成本竞争力的新标杆。ALPHA 50 售价仅 5000 万欧元,比同类解决方案(无论技术还是供应商)都更具竞争力。客户兴趣超出预期,目前正在就多个项目与广泛的客户群进行洽谈。预计 ALPHA 50 会像公司最受欢迎的产品 NEPTUNE V 一样成功。 |
| 技术开发 | CHRONOS 下一代堆栈平台的开发继续按计划推进。CHRONOS 是 ITM 降低工厂资本支出和运营成本、提升性能、扩大可服务市场路线图的核心。 |
| 销售管道 | 公司的销售管道依然强劲,NEPTUNE V(5 兆瓦集装箱式电解槽工厂)需求旺盛。ALPHA 50 的推出进一步加强了管道的深度和质量。半年度后,ITM 与 Octopus Energy Generation 签订了三台 NEPTUNE V 设备的合同,用于又一个难以减排的工业应用脱碳。 |
| Hydropulse | 新 BOO 平台受到客户好评。该业务已在柏林和谢菲尔德设立办事处,正在组建经验丰富的团队来支持项目开发和交付。Hydropulse 正在开发几个项目,客户兴趣强劲且不断增长。Hydropulse 将带来经常性的、有资产支持的收入和利润流。Hydropulse 注定将在各种政府资助计划中发挥作用,包括英国的 HAR3 和德国的多个计划。 |
损益表
历史上,ITM 一直采用完工合同法确认收入,在交付、测试或调试等特定里程碑时确认,具体取决于各个合同条款。这种方法导致收入确认呈块状,时间受客户行动和项目里程碑影响。
合同订单积压中盈利合同的比例继续增长,目前为 71%,高于 2025 年 4 月的 60%。剩余的历史遗留项目不贡献利润但已全额计提准备金,预计将在未来 18 个月内确认。
本期营收为 1800 万英镑(2025 年上半年:1550 万英镑)。其中 1550 万英镑来自设备销售合同,其中 1390 万英镑采用完工合同法确认,主要来自 Lingen 1 项目的交付,160 万英镑来自按时间确认的设备销售合同。
维护和升级收入 110 万英镑(2025 年上半年:20 万英镑),工程合同收入 140 万英镑(2025 年上半年:110 万英镑)。
毛亏损 650 万英镑(2025 年上半年:1020 万英镑),主要由于工厂成本未充分吸收。
公司本期调整后 EBITDA 亏损 1190 万英镑(2025 年上半年:1680 万英镑)。损益表中列示的行政费用已扣除计入存货或开发成本的费用。
税前亏损 1410 万英镑(2025 年上半年:2880 万英镑),上年同期包含期内的特殊项目成本。
现金流和资产负债表
本期资本支出总计 690 万英镑(2025 年上半年:540 万英镑),其中 450 万英镑(2025 年上半年:340 万英镑)投资于固定资产,新产品开发投资(无形资产)240 万英镑(2025 年上半年:200 万英镑)。
上半年营运资金流入 1270 万英镑,应收账款和应付账款分别增加 710 万英镑和 1490 万英镑,存货减少 490 万英镑。
持有存货从上年的 7300 万英镑和 2025 年 4 月 30 日的 5600 万英镑降至 5110 万英镑。存货主要已加工成成品分系统和产品,原材料余额从 780 万英镑(2025 年 10 月 31 日)降至 430 万英镑。
2025 年 10 月 31 日现金为 1.98 亿英镑(2024 年 10 月 31 日:2.03 亿英镑),自年末流出 920 万英镑,因为我们继续为前期已收款的客户订单进行生产。本期财务收入 410 万英镑(2025 年上半年:550 万英镑),年平均利率约 4%。
市场动态
很明显,氢能将在能源转型和工业脱碳中发挥关键作用。在许多行业,可行的替代方案屈指可数。炼油、氨、重工业和工业供热在结构上难以脱碳,单靠电气化不足以实现全球净零目标,这让绿氢成为必不可少的解决方案。这同样适用于日益绿色化和波动性增强的电力组合中的电网平衡。
2025 年 9 月,国际能源署指出,虽然部署速度慢于最初目标,但氢能行业继续展现进步并达到关键里程碑,并没有停滞不前。重要的是,国际能源署强调欧洲拥有全球最大的项目管道,占 2030 年前全球宣布产能的近四分之一,凸显了区域需求的规模和持久性。
氢能委员会和麦肯锡追踪了全球清洁氢项目投资,强调从 2020 年到 2025 年增长了 11 倍,从 100 亿美元增至 1100 亿美元,这代表着巨大且加速的增长。
在欧盟层面,监管框架继续朝着有利于绿氢采用的方向成熟。根据《可再生能源指令III》(RED III),欧盟要求到 2030 年工业使用的氢气中 42% 必须是可再生的,同时运输燃料中必须含有 1% 的可再生氢。
从 2026 年 1 月起,碳边境调节机制(CBAM)将要求对进口的排放密集型产品支付碳成本,而欧盟排放交易体系(EU ETS)下的免费配额将逐步减少,从结构上提升绿氢在重工业中的竞争力。
欧盟还通过实质性的资金支持来强化这一监管推动。12 月,52 亿欧元的 EU ETS 收益被分配给三个新计划,包括创新基金下的 29 亿欧元用于清洁技术制造和工业脱碳,13 亿欧元用于第三次欧盟氢能银行拍卖,以及来自德国和西班牙约 18 亿欧元的国家配套资金用于氢能和工业供热项目。
这些措施共同为大规模绿氢部署提供了长期需求可见性、资金深度和可融资性。
在英国,政府在 11 月预算中重申了对氢能的承诺,包括计划发布更新的英国氢能战略,并在 2026 年启动 HAR3、2028 年启动 HAR4,为收入支持机制提供持续可见性。此外,GB Energy 在 12 月发布了其战略计划,目标是到 2030 年动员 150 亿英镑的私人资本,其中 10 亿英镑用于清洁能源技术。
HAR1 支持的项目继续取得实质性进展。8 月,公司宣布与 MorGen Energy 签订供应协议,用于 20 兆瓦的威尔士西部氢能项目;12 月又与 Octopus Energy Generation 签订了 12.5 兆瓦的合同,在 Kimberly-Clark 的 Northfleet 制造厂部署 NEPTUNE V 系统。
HAR2 入围项目也取得了进展,包括 10 月宣布的多单元 NEPTUNE V 部署 FEED 合同和 Uniper 120 兆瓦 Humber H2ub® 项目的 FEED 合同,支持未来的商业势头。
董事会变动
10 月,董事会任命 Sir Warren East 和 John Howarth 为非执行董事,Denise Cockrem 离任,从而加强了董事会实力。Sir Warren 在技术和工程领域拥有丰富的全球领导经验,曾担任 ARM 和劳斯莱斯的首席执行官。John 带来了深厚的财务专业知识,目前是 S&W LLP 的合伙人。
2026 年 1 月,Jürgen Nowicki 被任命为非执行主席,接替 Sir Roger Bone。Jürgen 在全球氢能和工业气体行业拥有深厚的工业专业知识和出色的业绩记录,最近担任林德工程首席执行官和林德集团执行领导团队成员。
2026 财年财务指引
ITM 上半年财务表现符合预期,公司重申全年指引:
| 项目 | 指引 |
|---|---|
| 全年营收 | 3500 万至 4000 万英镑 |
| 调整后 EBITDA 亏损 | 2700 万至 2900 万英镑 |
| 年末净现金 | 1.7 亿至 1.75 亿英镑 |
关联方
在上一财年,集团与林德/BOC 集团(由董事会成员 M von Plotho 代表)的商业争议达成结论,向林德支付 1300 万英镑。虽然争议细节仍保密,但董事们确信所有历史索赔风险已解决。该成本连同相关专业费用在损益表中列为特殊项目。
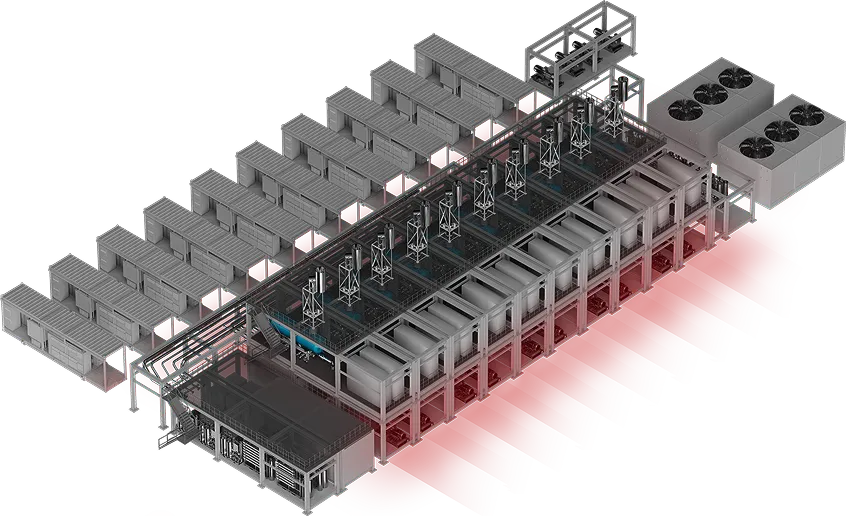
ALPHA 50 官网报价 5000 万欧元
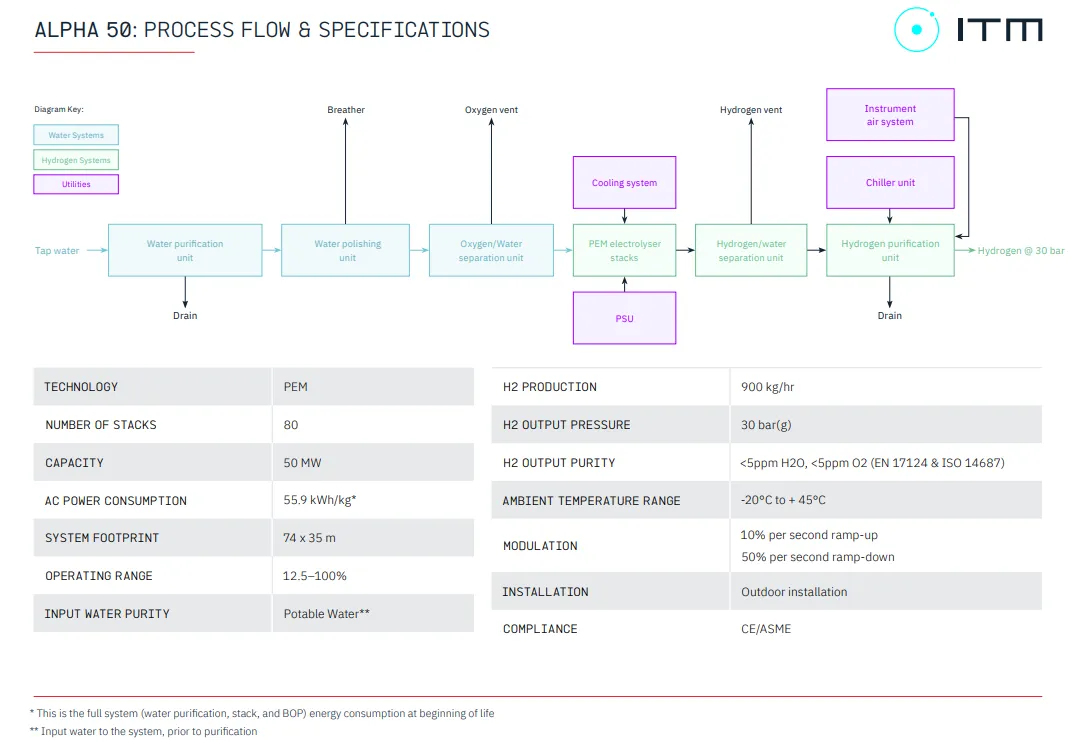
50MW PEM 电解槽系统
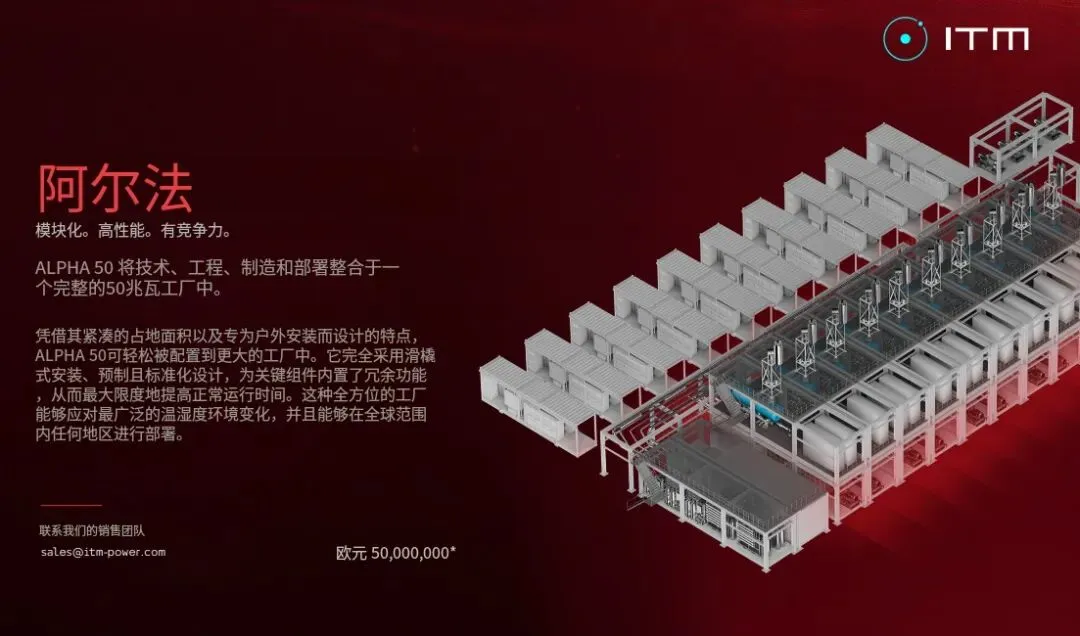
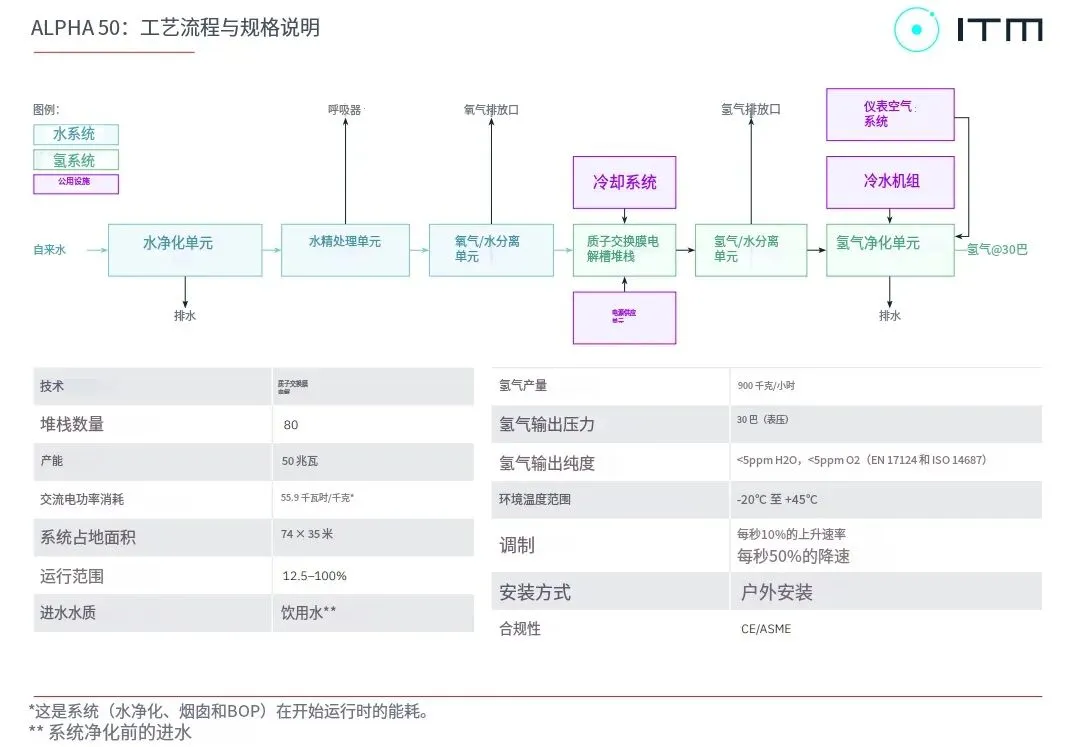
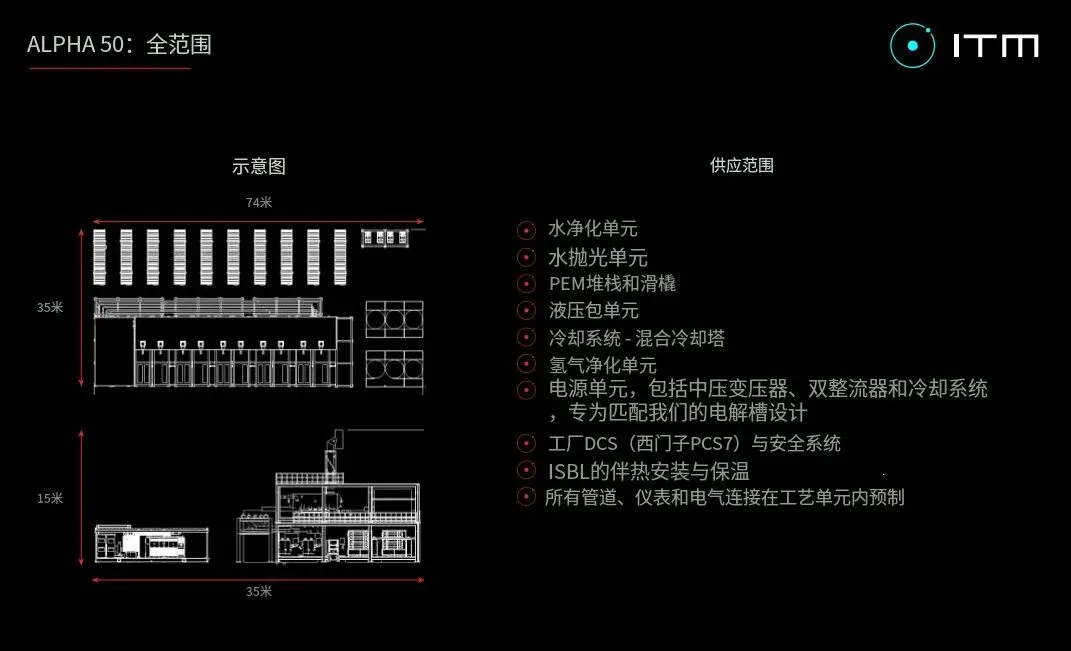
(以上官方图表为机翻,仅供参考,以公司官网为准)
参照中国设备最新招投标情况
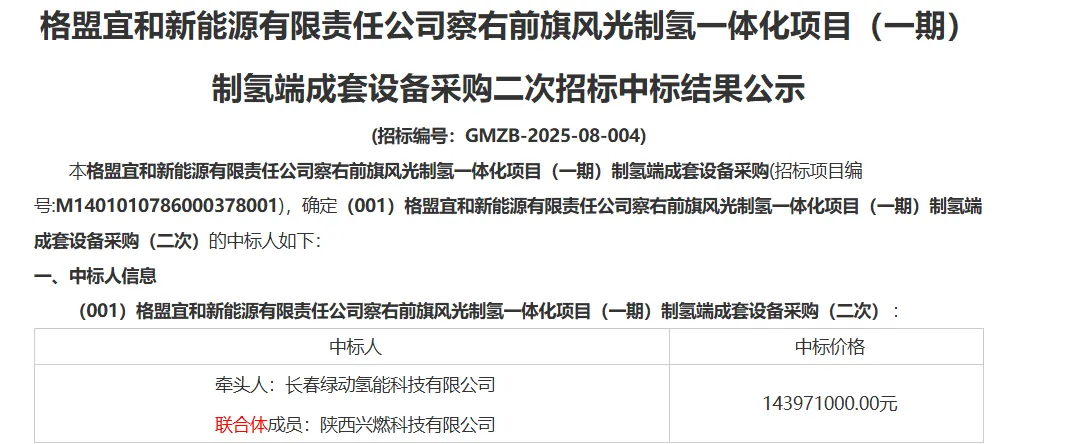
建设地点:位于内蒙古自治区乌兰察布市察哈尔右翼前旗。建设规模:额定产氢量 9000Nm³/h,最大产氢量为 10800Nm³/h 的电解水制氢装置。
交货期:合同签订后三个半月内交付 PEM 首台套及全套公用系统设备,四个半月完成所有设备交货。最终交货时间以招标人通知为准。
项目简介:察右前旗风光制氢一体化项目分为新能源端(含送出线路、储能)和制氢端,拟采用离网制氢方式,利用 50MW 风电制氢,主要包括:
新能源端:新能源装机规模为 50MW 风电、电储能规模暂定为 5MW/20MWh 全钒液流(投标方需可在满足项目经济、高效、安全稳定运行的前提下进行优化储能配置规模,并将配置方案作为附表附上,但不参与此次报价)、送电线路、风电及储能必要的公辅工程和配套设施;
制氢端:35kV 预制舱式开关站、IGBT 整流电源成套设备、PEM 水电解制氢成套设备、绿电制氢一体化调控平台、氢气充装装置、储氢设施及必要的公辅工程和配套设施。
本次招标范围
本项目作为设备集成,范围包括(但不限于):
- 35kV 预制舱式开关站成套设备
- IGBT 整流电源成套设备
- PEM 水电解制氢系统成套设备
- 绿电制氢一体化调控平台成套设备
【信息来源:ITM 官网、全国公共资源交易平台(山西省)】