核心数据
- 2021 年阿拉伯地区氢能项目还不到 34 个
- 埃及一马当先,拿下 39 个项目,阿联酋和阿曼紧随其后
- 沙特 NEOM 项目是全球最大氢能项目,今年就要投产
- 阿曼取消了 2 个项目,毛里塔尼亚那边也推迟了 1 个
- 约旦靠 15 个项目排到第五,基本都是绿氢
- 伊拉克、卡塔尔、科威特和吉布提明显落后
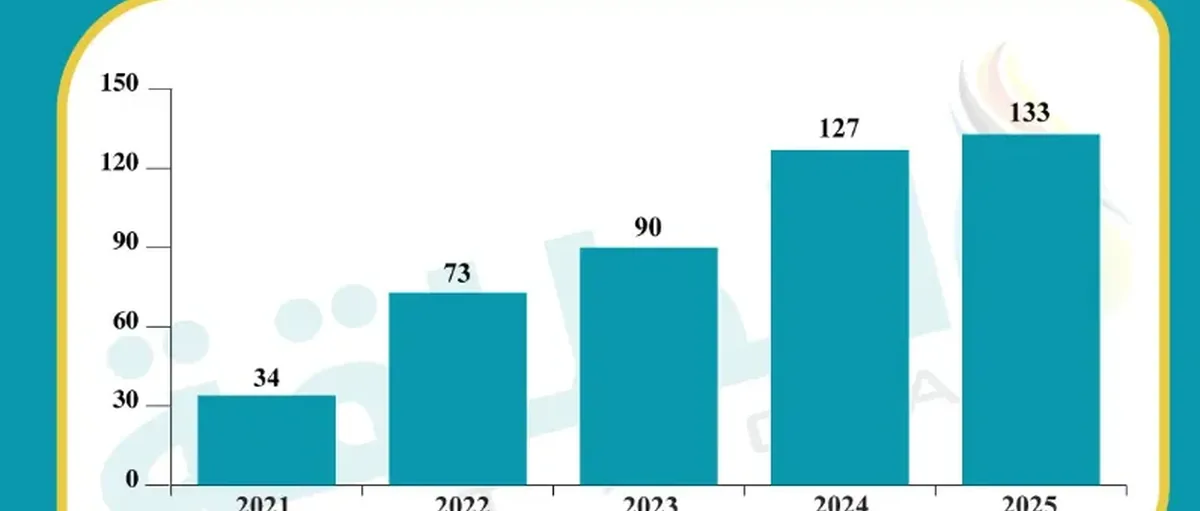
在埃及和海湾国家的带动下,过去 5 年阿拉伯世界宣布的氢能项目数量翻了两番。
能源研究部拿到的欧佩克阿拉伯组织(OAPEC)最新报告显示,到 2025 年底,阿拉伯国家公布的氢能项目已经达到 133 个,比 2024 年多了 6 个。不过得说明,这些项目大多还在早期规划阶段。
这个数字是 5 年前的 4 倍——2021 年的时候,整个阿拉伯地区宣布的氢能项目也就 34 个。
项目分布在 13 个阿拉伯国家:埃及、阿联酋、阿曼、约旦、沙特、摩洛哥、突尼斯、阿尔及利亚、毛里塔尼亚、伊拉克、吉布提、卡塔尔和科威特。
按照 OAPEC 的分类方法,这些项目分为 7 大类,主要是绿氢及其衍生品生产和蓝氢及其衍生品生产这两块。
其他几类包括:飞机加氢站、船舶加氢站、氢气加注站、管道工程,还有电力领域的氢能应用项目。
各国项目分布
埃及稳坐第一,39 个项目里有 28 个是绿氢和绿氨生产项目。
剩下的包括 3 个蓝氢项目,还有 2 个船舶加氢站。
这些项目主要集中在苏伊士运河经济区。该区管委会签了 30 份项目谅解备忘录,目前已经落实了 14 份。
最终签署的 11 份框架协议,项目全部建成后预计年产能能达到 1800 万吨。OAPEC 气体工业专家、报告撰写人瓦埃勒·哈米德·阿卜杜勒马蒂说,这可能让埃及在未来的国际氢能贸易中占据重要位置。
阿联酋排第二,15 个项目。9 个绿氢绿氨项目,3 个加注站,2 个蓝氢项目,外加 1 个专门的飞机加氢站。
阿曼本来有 14 个项目,排第三。但要注意,2025 年 12 月英国 BP 和韩国浦项制铁—法国恩吉联合体取消了 2 个项目。
阿曼的项目里,10 个是绿氢绿氨,2 个蓝氢蓝氨,还有 1 个船舶加氢站。
沙特第四名,11 个项目。6 个绿氢项目占了一半多,另外 3 个蓝氢,2 个加氢站。
延布和 NEOM 这两个绿氢项目最引人注目。NEOM 项目年产能 120 万吨,是世界上数一数二的大项目,按计划 2026 年就要投产。
约旦和北非地区
约旦排第五,15 个项目全是绿氢绿氨。
摩洛哥 10 个项目排第六。8 个绿氢项目,1 个氢能发电试点,1 个加注站。
摩洛哥正在研究在拉尤恩市用氢气替代燃料油发电的可行性,那个电厂装机容量 99 兆瓦。要是成了,这在阿拉伯国家还是头一份。
突尼斯第七,8 个项目都是绿氢,打算通过南部氢能走廊出口到欧洲。
阿尔及利亚第八,7 个项目。5 个绿氢,2 个管道项目。目标是到 2040 年每年向欧洲出口 100 万吨。
毛里塔尼亚现在还剩 6 个项目。原本的“阿曼”绿氢项目在 2025 年 7 月推迟了,原因是拿不到价格合适的长期购买合同。
这个项目原本的规模可不小,年产能要达到 1000 万吨绿氨。
伊拉克、吉布提、卡塔尔和科威特在阿拉伯地区明显落后。
伊拉克计划搞 2 个蓝氢项目,卡塔尔也是 1 个蓝氢。
吉布提打算建 2 个绿氢绿氨项目,科威特就 1 个绿色项目。
国家战略和市场展望
全球已经有 65 个国家发布了氢能战略,明确了产能目标和时间表。阿拉伯国家里有 10 个:阿联酋、阿尔及利亚、沙特、科威特、埃及、突尼斯、约旦、阿曼、摩洛哥和毛里塔尼亚。
阿拉伯的氢能出口项目很受欧盟关注。欧盟计划到 2030 年每年进口 1000 万吨绿氢。
沙特 KAPSARC 中心的一份联合研究预测,到 2050 年中东和北非的氢能出口能达到每年 6000 万吨,占全球氢能进口的 58%,占全球总需求的 11%。
研究还指出,绿氨或蓝氨这些氢的衍生品会成为贸易主角。因为跟氢气本身比,氨更好运输,安全性高,成本也低,特别是长距离运输的时候优势明显。
【信息来源:阿拉伯行业网站】