韩国半导体的碳账单隐患
AI 热潮带动下,韩国半导体创下了史上最好的成绩,但碳风险可能成为绊脚石。
2026 年 1 月,三星电子和 SK 海力士公布史上最佳业绩的同时,还宣布了数十万亿韩元规模的股票回购和分红计划。资本市场一片欢腾,全球能源与财务智库 IEEFA(能源经济与财务分析研究所)却泼了盆冷水。
这家机构发布的《探索韩国供应链碳风险》报告直言不讳:“韩国半导体的高碳能源结构已经威胁到企业的财务健康。”
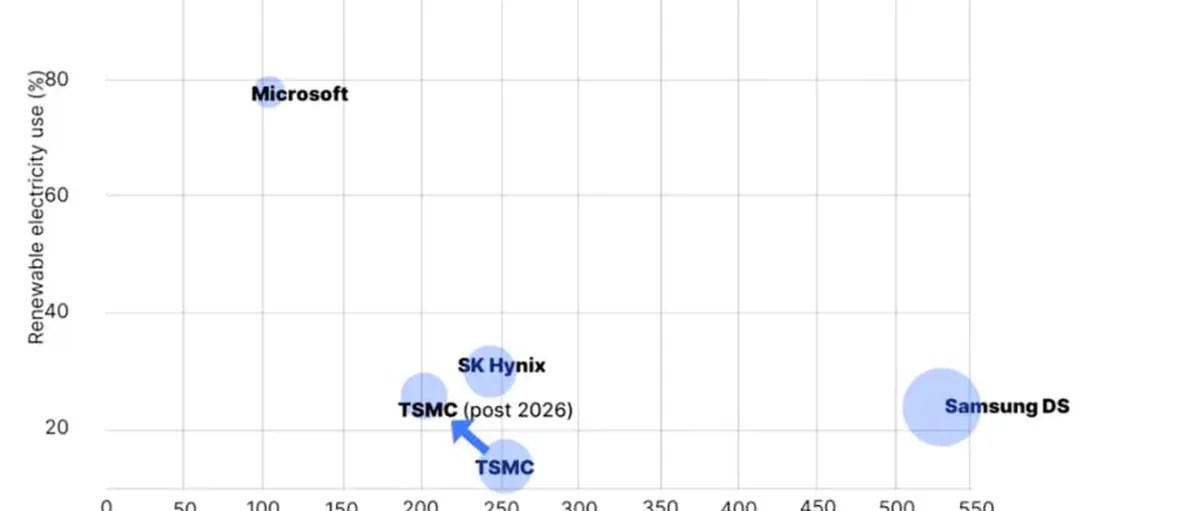
IEEFA 的数据显示,三星电子和 SK 海力士的碳强度比苹果等跨国巨头高出 14 倍之多。
这会带来什么后果?报告列举了三大风险:机构投资者不敢投、碳成本飙升拖累财务、全球客户可能停止下单。换句话说,韩国半导体的危机不一定来自技术落后,更可能源于发电过程排放的二氧化碳。
股票回购不如投资氢能基础设施
IEEFA 算了笔账:三星电子(DS 部门)和 SK 海力士的碳强度(每百万美元营收的二氧化碳排放量)分别是 539 和 247,而苹果只有 37。报告把这个差距视为隐藏的财务负债。
更要命的是,一旦韩国碳排放权交易制度(K-ETS)的有偿配额比例从现在的 10% 提高到 100%,三星电子每年要付的碳成本会暴涨 10 倍,达到 2.64 亿美元(约 3826 亿韩元)。
面对这样的风险,主要企业却还在忙着回馈股东。SK 海力士 1 月刚宣布,要拿出 12.2 万亿韩元回购股票,这是基于 47 万亿韩元营业利润做出的决定。三星电子也准备派发大额特别股息。
IEEFA 的观点很明确:这些公司手握巨额现金,与其搞短期的财务优化,不如赶紧投建氢能无碳能源基础设施。要是不提前投资降碳成本,很可能出现一个尴尬局面——技术进步赚的钱全被碳成本吃掉了。
IEEFA 特别点名了为龙仁半导体超大集群配套的 6 座 LNG 发电站,总装机容量 3 GW。化石燃料发电确实能快速解决用电问题,但长远看会把企业锁死在高碳排放的路径上。
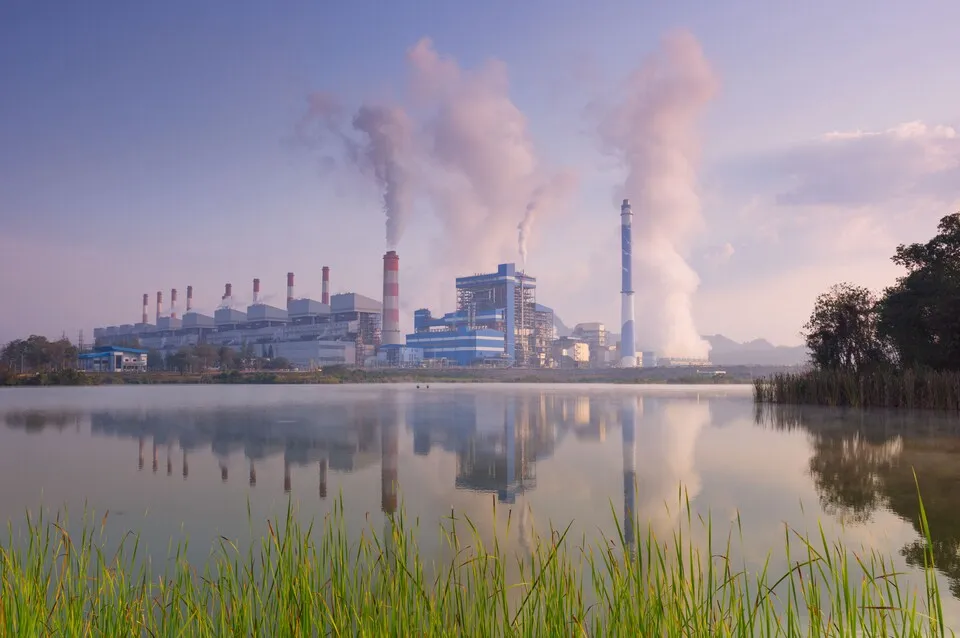
按照第 11 次电力供需基本计划,这些发电站要到 2030 年代中期才开始掺烧氢气,等于把整个 2030 年代都定义成高碳排放时期。
问题在于,苹果、英伟达这些大客户要求 2030 年前整条供应链实现 RE100(100% 使用可再生能源)。政府的氢能时间表跟市场需求对不上,吃亏的是企业——碳成本上涨,订单竞争力下降。
一般来说,LNG 发电站掺烧 20% 氢气能减排 10% 左右。IEEFA 建议把龙仁园区那些 LNG 电厂的氢能掺烧时间提前到 2030 年之前,别让它们变成财务包袱。最关键的是要建好清洁氢管网,保证半导体产线 24 小时有氢可用。
TSMC 的“氢能·可再生能源共同采购”值得学
IEEFA 认为中国台湾 TSMC 的共同采购模式能给韩国解题提供思路。这套模式的法律基础是 2017 年岛内“电业法”修订——台电的零售垄断被打破后,企业之间可以直接买卖电力(CPPA)了。TSMC 没把这当成简单的买电渠道,而是打造成了“供应链共赢平台”。
2023 年,TSMC 跟电力中介公司 ARK Power 签了个大单:20 年期,每年 1000 GWh。这是中国台湾第一个“可再生能源共同采购 ESG 创新模式”。凭着 TSMC 的好信用做平台担保,整个体系运转起来了。
TSMC 作为大客户承诺长期采购,把整体价格压下来;ARK Power 负责运营平台,提供从用电评估到规划的一条龙服务,再把电以稳定价格分配给 10 多家协作企业和子公司。
那些单独签不了 PPA 的小公司解决了融资难题,TSMC 也顺便把“Scope 3(供应链排放)”的风险给化解了。
中国台湾推动的“沙仑智慧绿能科学城(SSGESC)”也是这个路数。这个设在台南的实证基地既运营电力采购模式,又验证绿能和制氢技术。
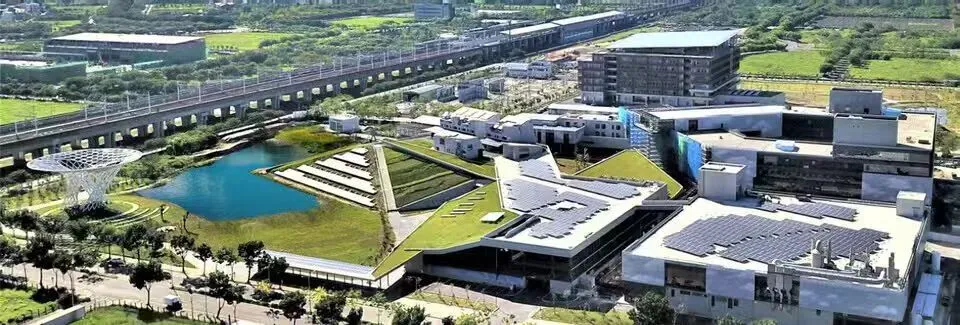
韩国业内人认为,这对韩国氢能产业很有参考价值。三星电子七成以上的碳排放来自用电(Scope 2),急需上马氢能发电,但价格是个坎儿。
IEEFA 的建议是,韩国半导体企业学学 TSMC,牵头搞个“氢能共同采购平台”,通过保底需求把价格打下来,形成规模效应。光靠技术没用,采购模式不创新的话,很难做出全球市场认可的低成本“无碳产品”。
能源转型刻不容缓,否则 8470 亿账单跑不掉
IEEFA 做了个推演:要是 K-ETS 有偿配额比例继续扩大,再加上欧盟碳边境调整机制(CBAM)等国际碳关税加码,韩国半导体产业到 2034 年累计要多掏约 8470 亿韩元。
报告把这笔钱定性为会直接削弱产品竞争力的财务风险。
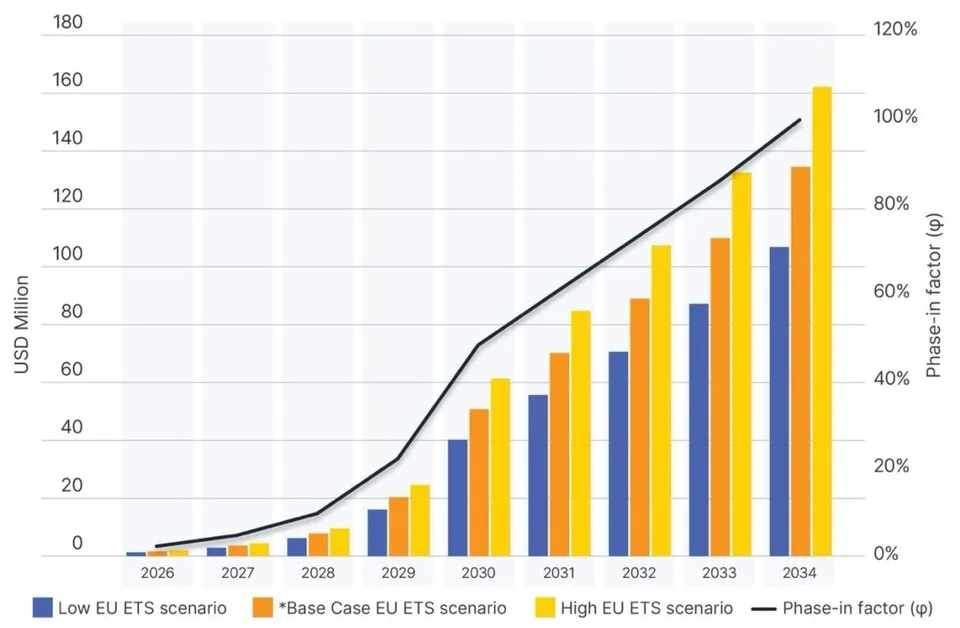
出路只有一条:尽快把化石燃料电力换成氢能无碳能源。IEEFA 的意思很清楚,别等着事后买排放权补窟窿,现在就得把钱投到氢能发电和配套设施上。要是错过氢经济转型的窗口期,企业每年的碳账单会越滚越大。
IEEFA 给韩国半导体产业开出了三个药方。
-
第一,政府得把氢能掺烧发电和无碳电源的上线时间提到 2030 年之前,跟全球 RE100 的大限对齐。基建拖后腿不光是企业的事儿,会拖累整个国家战略产业的出口。
-
第二,企业要调整预算优先级,别光顾着股东回报和短期指标,得先把钱砸到氢能基础设施这些“能源资产”上。
-
第三,赶紧建共同采购平台,想办法便宜、稳定地搞到氢能和可再生能源。
IEEFA 最后警告:K-半导体要是搞不定能源结构转型,8470 亿韩元的碳账单会一点点蚕食利润。说到底,谁能经济地用上氢能,谁就能在未来的半导体争霸中占得先机。
【信息来源:h2news】