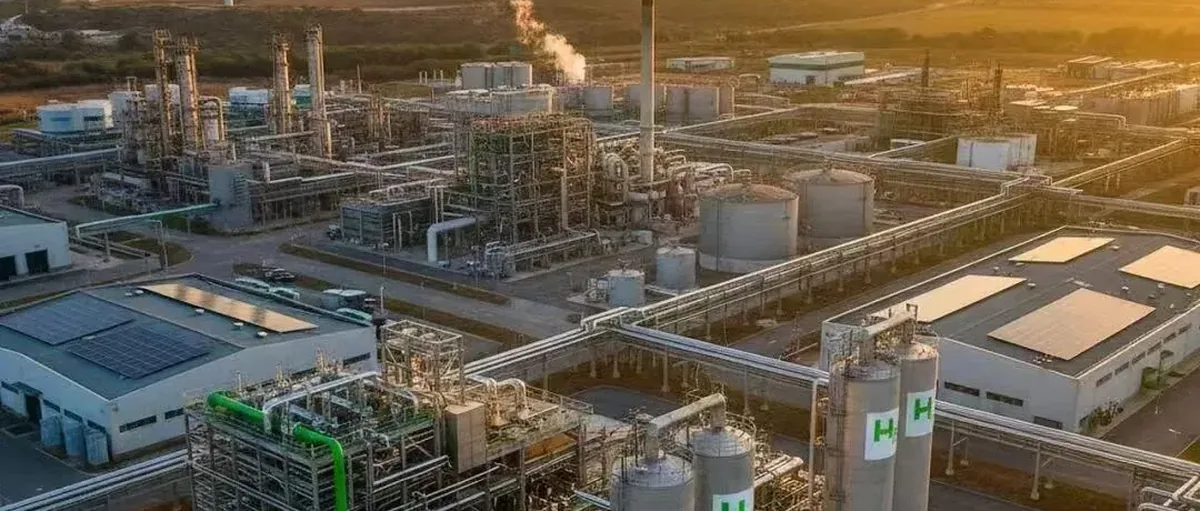
欧盟绿氢装机突破 3.3 吉瓦
欧洲能源转型终于开始落地。截至去年底,欧盟全境已获批复、进入实质执行阶段的绿氢项目,累计装机容量突破 3.3 吉瓦。
不过现实并不那么整齐好看。这些项目里,有相当一部分要到明年甚至更晚才能完工。但不管怎样,重工业正在切实地把化石燃料换掉,这个趋势已经很难逆转。
绿氢在西班牙工业中的突破
在已经拿到融资批准的大型项目里,西班牙排在最前头。思路也很清晰:不是去建什么新市场,而是先把现有的大型燃料加工设施改造掉。
卡塔赫纳那个 100 兆瓦的项目就是这个逻辑——直接给本地工厂供氢,替换掉原本烧的天然气。
这种做法的好处在于,不用等新买家,减排效果马上就来。现有的生产流程照常转,只是把原料换了。对工厂来说风险小,对整个体系来说也稳。
卡斯特利翁也有类似的布局,25 兆瓦,专供工业用途。两个城市加在一起,基本坐实了一件事:在南欧,带动电解技术真正落地的,是炼油厂,不是别的什么。
行业里的人说,这有助于“让投资决策变得更可预期”,说白了就是:需求稳了,钱才敢进来。
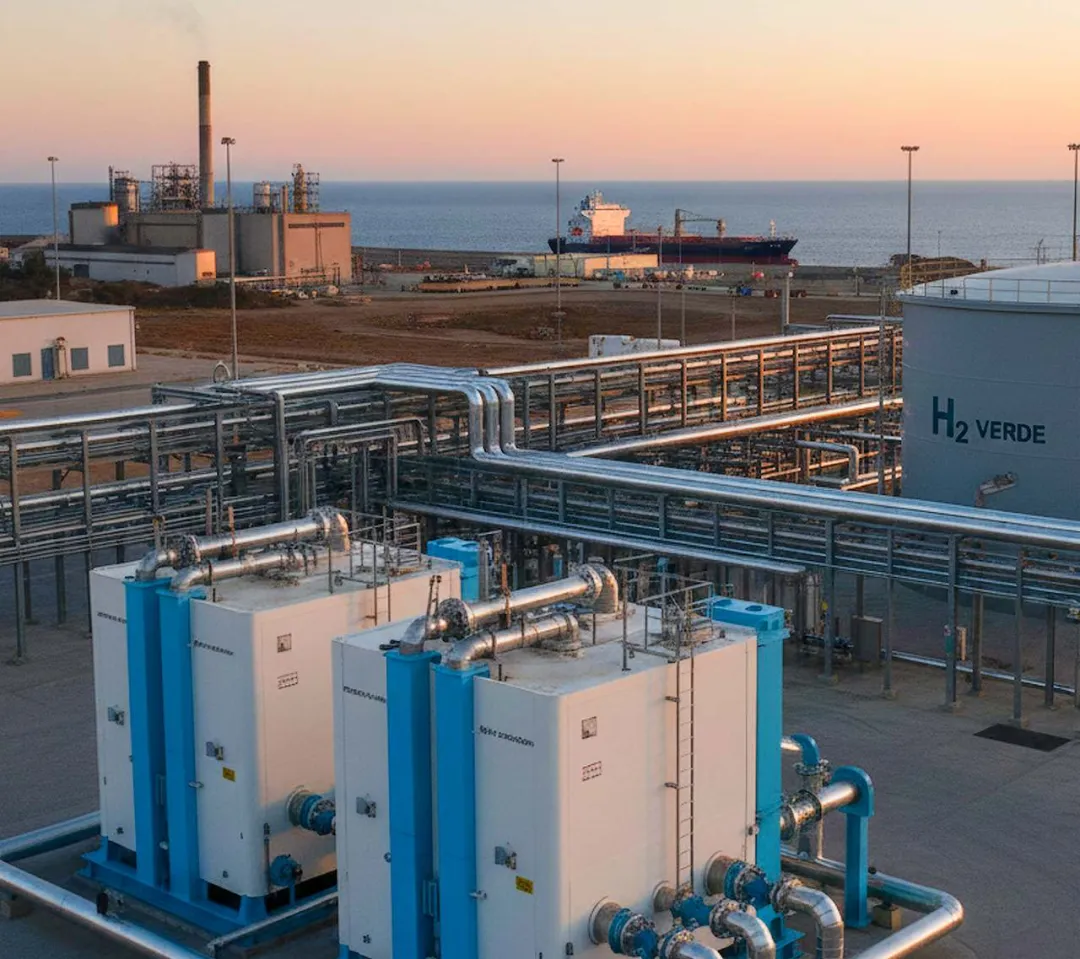
炼油行业挑大梁,钢铁开始入场
往欧洲其他地方看,格局差不多。目前在建总装机里,将近一半属于炼油行业。诺曼底和荷兰各有 200 兆瓦级的大项目,算是标杆;各地还散落着一批 20 到 30 兆瓦的中小型装置。
| 国家 | 项目与规模 |
|---|---|
| 荷兰 | Holland Hydrogen 以 200 兆瓦领跑。 |
| 法国 | Normand'Hy 同等规模,目标是给本国工业脱碳。 |
| 德国 | Lingen H2 加上若干小型工厂,织起中欧这块网络。 |
第二个值得关注的是钢铁。瑞典的 Stegra 项目装机 740 兆瓦,是目前在建规模最大的清洁钢铁工程。体量很大,但说实话,能推动这种项目的,现在还只有少数财力雄厚的大企业,普及还早。
投资节奏与近期走向
过去一年,欧洲新增了 800 多兆瓦的投资承诺。增长是真实的,但谈不上爆发,更像是稳步爬坡。目前满负荷运行的装机刚过 600 兆瓦,比之前多,主要是几座大厂陆续投产拉上来的。
版图延伸:挪威与意大利的中型项目
版图还延伸到意大利和挪威。挪威这边,博德、留坎这些地方有一些中型项目,大多在 20 兆瓦上下。意大利走的是另一条路——装置偏小,但选点精准,威尼斯、马尔盖拉这类港口或工业区是主要落脚处。
整体来看,绿氢的扩张是通过一张密度不均的网来实现的:德国小镇可能只有 5 兆瓦的装置,希腊某个港口可能就是个大枢纽。目标是一样的——在不拖垮现有工业的前提下,把碳排放慢慢压下去。
【信息来源:hidrogeno-verde】