ETFuels 与 RFOcean 签署 e-甲醇承购协议
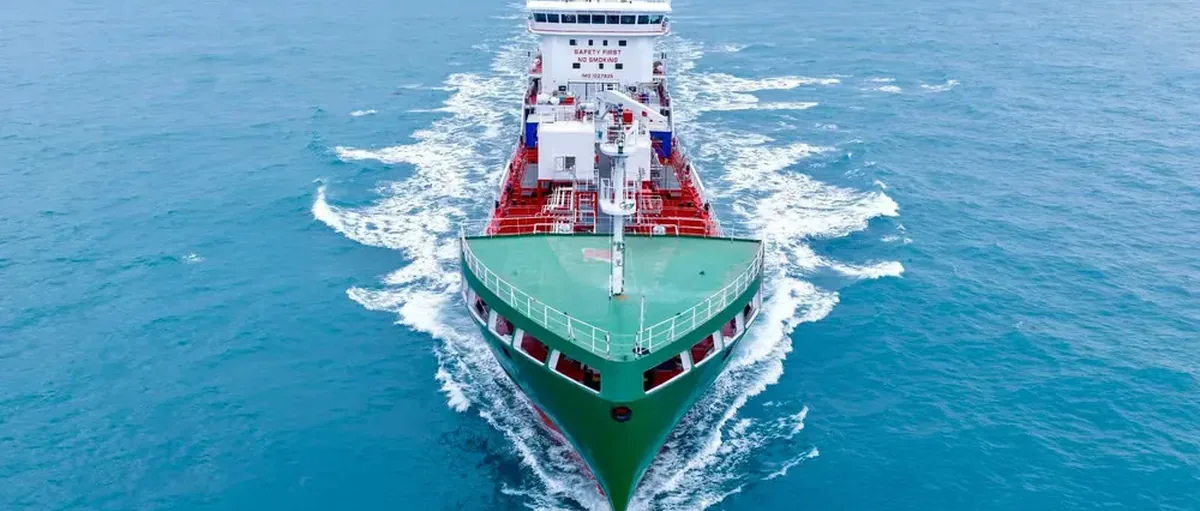
RFOcean 旗下首批可使用甲醇燃料的油轮之一“RF Ran”目前正进行海试。(图片来源:Miklagard S Ship Management)
ETFuels 近日宣布,已与船东 RFOcean 签署一份长期固定价格的 e-甲醇(绿色氢基甲醇)承购协议。
此举旨在抢占先机,以应对欧盟《FuelEU Maritime》法规——该法规要求通过使用可再生非生物来源燃料(RFNBO)来降低航运排放。
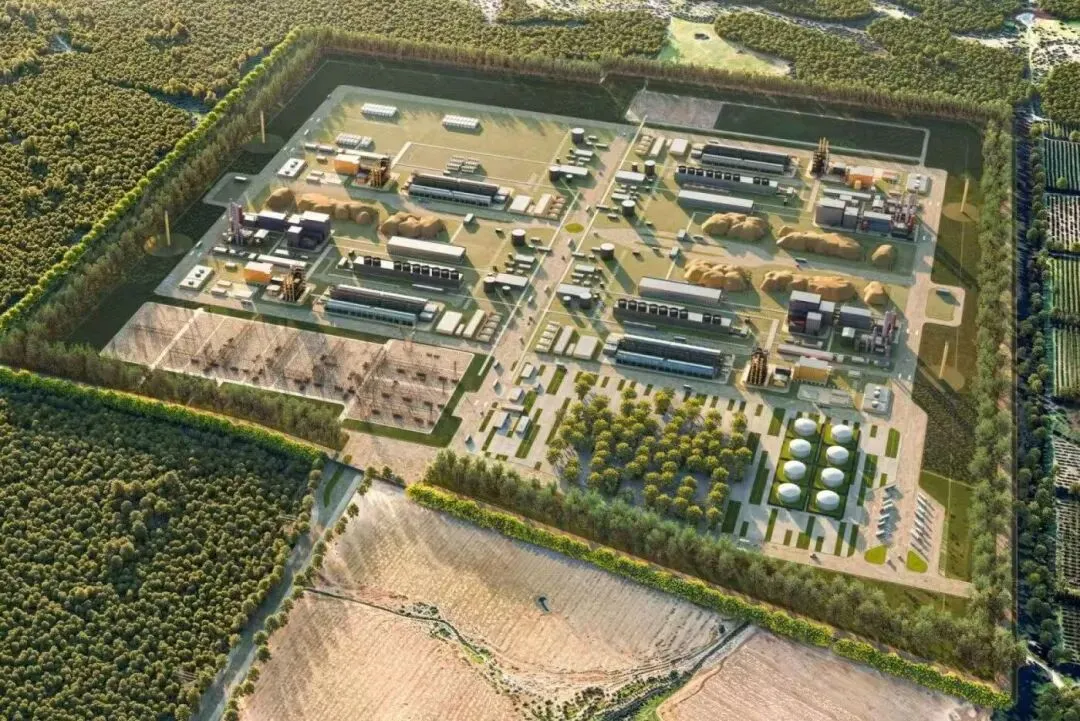
ETFuels 联合创始人兼首席商务官费利克斯·卢沃西向《Hydrogen Insight》确认,供应将来自其位于美国德克萨斯州的“Rattlesnake Gap”项目。该项目已于去年 10 月进入前端工程设计(FEED)阶段。
他说:
“我们在设计 Rattlesnake Gap 项目时,刻意采用分阶段扩产模式,并计划与少数战略合作方合作,而不是只绑定一个买家。这样有助于提高项目的可融资性。”
他未披露向 RFOcean 出售的具体数量,但表示不会占用项目全部产能。
“目前还有额外供应量可以分配。不过,作为首批大规模 RFNBO 项目,初期产能本身就是有限的。”
多区域布局
ETFuels 还在芬兰开发类似的 e-甲醇项目,近期已获得当地政府税收抵免支持。
不过卢沃西指出,不同首批项目的推进节奏会因许可审批、基础设施条件和资金安排而有所不同。
“在迈向 2030 年供应目标的时间路径上,Rattlesnake Gap 项目目前进展最快。”
他强调,公司正在构建一个跨多个司法辖区的生产平台。未来欧洲客户的供应,将来自欧洲本土以及“盟友地区”的组合来源,随着各项目陆续投产逐步形成稳定供应网络。
进口与能源安全是否矛盾?
ETFuels 此前曾表示,签署与 RFOcean 的协议反映出欧洲对能源安全的担忧正在加剧。那么,从美国进口 e-甲醇是否与“能源安全”逻辑相冲突?
卢沃西回应称:
“欧洲法规本身就明确预期,一部分 RFNBO 供应将来自进口。”
他指出,《可再生能源指令》(RED)以及《FuelEU Maritime》都围绕生命周期碳强度和合规标准设计,而不是以产地为核心。
此外,欧盟委员会在 RFNBO 相关授权法案及影响评估中也假设,为实现 2030 和 2040 年的目标,大量绿色氢及其衍生品将来自欧盟以外、资源优势明显的地区。
成本与安全的权衡
卢沃西认为,这本质上是一个“成本与安全优化”的问题。
“在可再生电力最具竞争力的地区(例如德州)生产燃料分子,可以显著降低欧洲企业和消费者的合规成本。”
同时,他强调,与经合组织(OECD)国家签订长期合约的绿色燃料供应,与依赖波动剧烈的化石能源市场完全不同。
“多元化、长期合约化的绿色进口,某种程度上反而强化了能源安全,而不是削弱它——尤其是相比依赖全球化石燃料贸易而言。”
这不是个案
ETFuels 并非首家向欧洲出口美国生产的清洁氢基燃料的公司。
例如,Infinium 去年 5 月在德州启动“Project Roadrunner”建设,已与美国航空公司和国际航空集团(IAG,旗下包括英国航空、西班牙伊比利亚航空等)签署承购协议,为美国及英国市场供应绿色合成航空燃料。
此外,CF Industries 去年底宣布,已从其位于路易斯安那州唐纳森维尔的工厂向安特卫普客户出口 2.35 万吨蓝氨。
先行者优势
卢沃西指出,当前签署承购协议的企业,未来或将比那些在十年末期才匆忙采购燃料的企业更具优势。
“这份与 RFOcean 的协议表明,长期、可融资的合约模式如今已经可行。”
随着项目逐步接近最终投资决定(FID),产能分配的时间窗口会越来越紧。
“越早参与的公司,就越有机会塑造交易结构和条款;等待观望者,未来面对的供应和价格条件可能完全不同。”
他最后强调:
“面向 2030 年的合规 e-甲醇供应并非无限,开发周期是按‘年’计算,而不是按‘月’。”
【信息来源:欧洲行业网站】