世界银行报告:绿氢贵在哪里
世界银行最近发布的一份技术报告,系统分析了电解制氢的成本结构、技术瓶颈和全球竞争格局。
结论很简单:绿氢贵,并不是因为技术不行,而是因为三个结构性问题。
铂道阅读了该份报告,做出解读如下:
如果你关注新能源行业,一定听过一句话:未来能源是电,而终极能源是氢。
在全球碳中和的叙事里,氢能几乎被赋予了“救世主”的角色。钢铁需要氢,化工需要氢,航空需要氢,甚至未来的电力系统,也可能需要氢来储能。
很多人因此相信:氢能会成为下一次能源革命。
但现实却非常矛盾。过去几年,全球投资了数千亿美元发展绿氢,但大多数项目依然停留在规划阶段,真正能赚钱的项目屈指可数。为什么?
世界银行这份研究报告,系统分析了电解制氢的技术与成本结构。报告揭示了一个很多人不愿承认的事实:绿氢之所以贵,问题并不在技术,而在于整个能源系统的结构。
绿氢成本,电价决定一切
很多人谈氢能时,总喜欢讨论电解槽技术:PEM、碱性电解、SOEC。
但报告指出:这些技术差异,对最终氢气价格影响其实有限。真正决定氢气价格的,是电。
在一个典型的 100 MW 级 PEM 制氢项目中,成本结构大致如下:
| 成本项 | 占比 |
|---|---|
| 电力成本 | 约 76.5% |
| 设备投资 | 约 10% |
| 维护人工 | 约 4% |
| 税收保险 | 约 5% |
这意味着什么?意味着一件非常简单的事情:氢气其实就是“被压缩的电”。如果电贵,氢一定贵;如果电便宜,氢自然便宜。
这也是为什么全球绿氢项目高度集中在几个地方:中东、北非、澳大利亚、南美。这些地区有一个共同特点——可再生能源极其便宜。
在沙漠和海岸地区,光伏和风电的成本可以低到每度电 2 美分甚至更低。在这种条件下,绿氢才可能具备竞争力。
技术突破,并不能拯救绿氢
很多科技新闻喜欢说:“某某公司电解效率突破。”但从经济角度看,这些进步的影响非常有限。
报告指出,一个电解槽系统的核心性能由三个指标决定:
- 效率(Efficiency):决定每公斤氢需要多少电
- 电流密度(Current density):决定设备尺寸和投资规模
- 耐久性(Durability):决定设备多久需要更换
这三个因素共同决定氢气的平准化成本(LCOH)。
但即使效率提高 10%,对最终氢价的影响仍然有限。原因很简单:电费占成本的大头,技术进步只能优化一小部分成本。
制氢工厂,其实是一座化工厂
很多人对电解制氢的理解过于简单。他们以为:只要一个电解槽设备就能生产氢气。
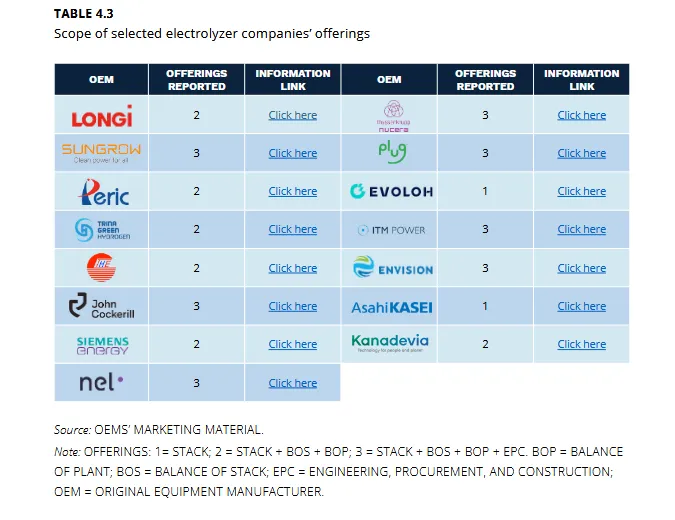
但现实完全不是这样。一个完整的电解制氢系统通常包含三大部分:
第一部分是电解槽核心堆(Stack),这是进行电化学反应的地方,把水分解成氢和氧。
第二部分是 BoS(Balance of Stack),负责把电网的交流电转化为电解所需的直流电,包括整流器、变压器、电力控制系统、电缆与开关设备等。
第三部分是 BoP(Balance of Plant),也就是整个工厂的工艺系统,包括水处理、冷却系统、氢气净化、氢气压缩、储存设施等。
如果把电解槽比作发动机,那么这些系统就是整辆车。因此一个大型绿氢项目,其实更像一座化工厂,而不是一台设备。
规模,是降低成本的唯一方式
报告指出:电解制氢产业正在出现一个明显趋势——项目规模越来越大。
原因很简单:很多辅助设备可以共享,例如变压器、冷却系统、氢气净化系统。当项目规模扩大时,这些成本会被摊薄。
因此,100 MW 以上项目的单位成本通常明显低于 10 MW 项目。
这也是为什么全球绿氢项目越来越倾向于“超级工厂”模式。未来很多绿氢基地可能达到 GW 级规模。
真正的瓶颈,其实在供应链
很多人认为氢能发展的瓶颈在技术,但报告指出:现实中的瓶颈其实在供应链。
一个典型例子是大型电力变压器。2020 年时,采购周期不到 50 周;到 2024 年,已经延长到 80~210 周,部分地区甚至需要等待五年。
原因也很简单:全球电网、风电、光伏项目爆发式增长,关键电力设备出现严重短缺。这让很多氢能项目即使融资完成,也无法按期建设。
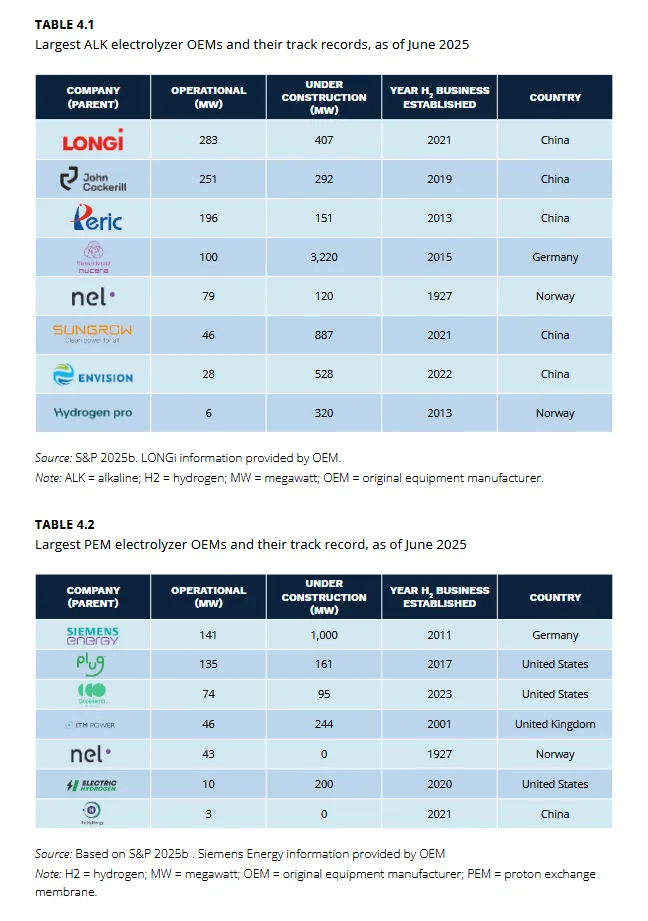
中国为什么在电解槽市场领先
报告还分析了一个产业现象:中国电解槽制造商的成本明显低于欧美。
原因并不神秘,核心在于供应链整合。中国企业能够在国内采购大多数关键部件,例如双极板、催化剂、电解膜、电力电子设备、工艺系统组件等。
这使得中国设备在价格上具有明显优势。同时,大规模制造能力也进一步降低了成本。
氢能产业,已经开始全球竞争
但欧洲并不打算完全依赖中国供应链。
欧盟正在推动一项政策:未来氢能项目中,来自中国的电解槽组件比例不得超过 25%。同时还推出一系列产业政策:净零工业法案、清洁工业协议、工业脱碳加速法。
这些政策的目标很明确:建立欧洲本土氢能产业链。
这意味着:氢能竞争已经不仅是能源竞争,更是制造业竞争。
绿氢真正的未来在哪里
如果把这份报告的结论总结成一句话,那就是:绿氢不是技术革命,而是能源地理革命。
未来最有可能成为氢能中心的地区,往往具备三个条件:
- 极低的可再生能源成本
- 大规模土地和资源
- 面向全球市场的出口能力
因此很多研究认为,未来氢能产业可能出现新的能源版图:
- 中东 → 欧洲
- 北非 → 欧洲
- 澳大利亚 → 亚洲
- 南美 → 全球
这将重塑全球能源贸易。
最后的问题
人类能源史上,每一次能源革命,都伴随着产业格局的重塑。煤炭时代改变了英国,石油时代改变了中东,而氢能时代,也许正在改变另一张世界地图。
但在那之前,我们必须先面对一个现实:氢能真正的竞争,不是实验室里的技术,而是电价、制造业和供应链。