引言
霍尔木兹海峡一旦出事,全球能源市场就没有人能置身事外。
海湾阿拉伯地区长期是全球能源体系的核心,亚欧两大洲的工业命脉几乎都系于此处的油气输出。
进入 21 世纪第三个十年,海湾合作委员会各成员国面临的局面愈发复杂——区域内的军事冲突与全球贸易结构的深层重组几乎同步发生,两者叠加,形成了前所未有的战略压力。
在这种背景下,所谓“危机期间的能源管理”,早已不是坐下来调整一下欧佩克+的产量配额那么简单。它涉及整套物流体系的重新布局、主权财富基金的战略性动用,乃至绿氢赛道的提前卡位——后者被视为未来能源独立的真正保障。
霍尔木兹海峡:封而未封的困局
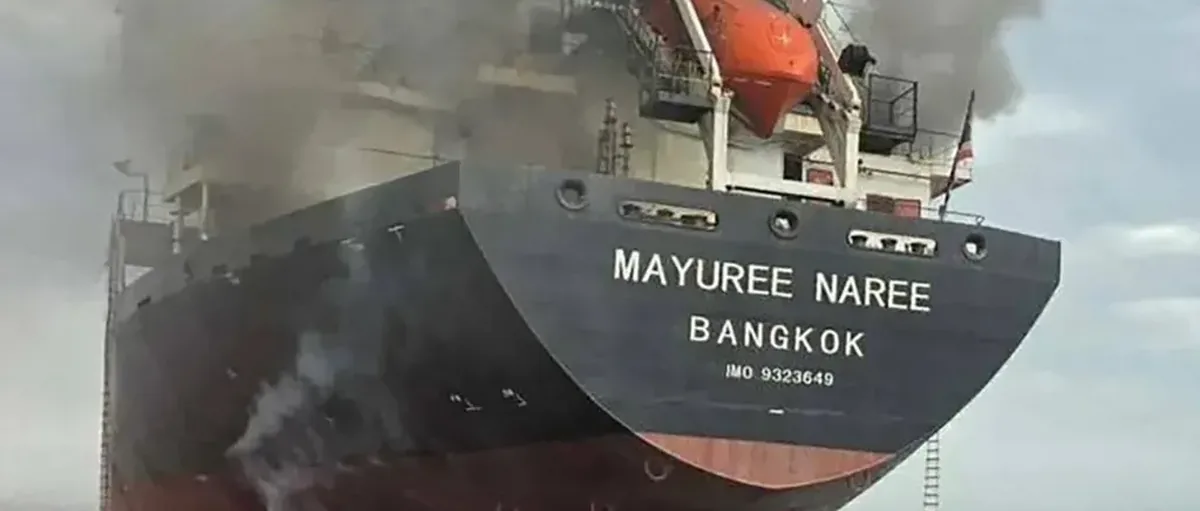
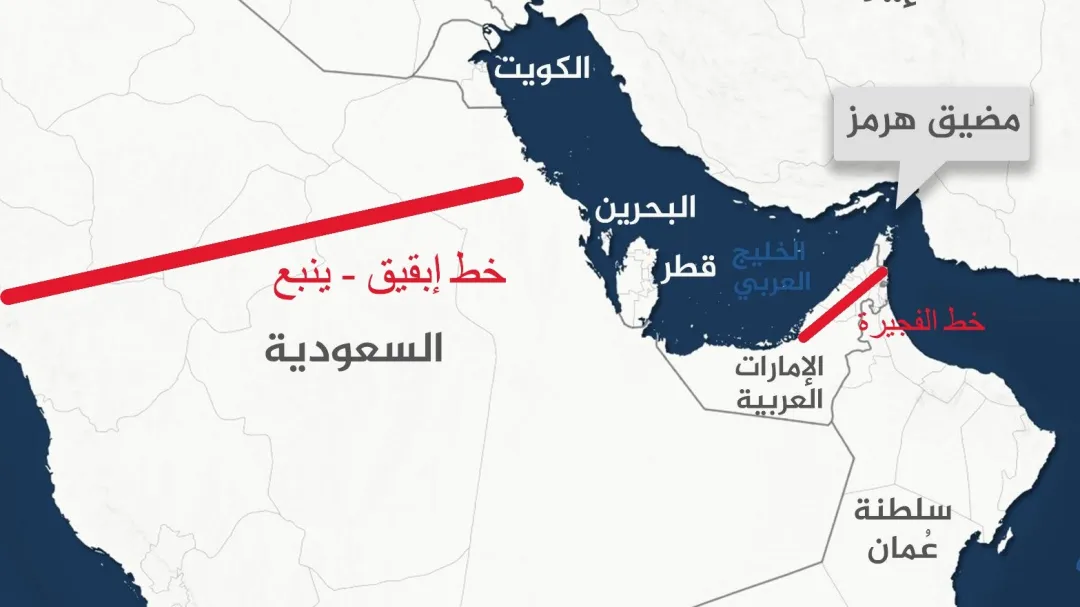
霍尔木兹海峡每天承载全球约 21% 的石油液体过境,其战略价值无需赘述。问题在于,2026 年初发生的情况并非教科书里的“宣布封锁”,而是一种更难应对的状态——没有官方封锁令,但运营商和保险公司的行为已经让海峡实际瘫痪。
今年 3 月初的过境交通量较正常水平下降超过 80%,液化天然气运输几近停滞,原油船运也大幅萎缩。
这种“无声封锁”的杀伤力丝毫不亚于正式宣战。国际能源署随即作出历史性响应,于 2026 年 3 月下令释放约 4 亿桶战略储备——这是该机构成立以来规模最大的一次干预,目的是压住已突破每桶 100 美元的油价。
但储备终归是有限的,这场危机真正暴露的,是整个全球能源供应体系对单一通道的过度依赖。
欧佩克+:在稳定与利益之间走钢丝
面对价格剧烈震荡,沙特和阿联酋主导的欧佩克+联盟成为海湾国家最重要的调控工具。2025 年部分时期油价一度跌破 70 美元,非欧佩克供应持续增加,全球需求又在走软,这个联盟内部承受的张力不小。
联盟八个核心成员国(沙特、俄罗斯、伊拉克、阿联酋、科威特、哈萨克斯坦、阿尔及利亚、阿曼)最终选择了一条务实路线:2025 年 11 月宣布将已计划的增产暂停期延至 2026 年一季度,理由是季节性需求走弱,市场基本面不支持放量。
这套策略的逻辑并不复杂,但执行起来颇有难度。一方面,联盟保留了随时重启或继续暂停每日 165 万桶削减量的灵活性,以备地缘政治突发情况;另一方面,联盟强制要求各成员补偿自 2024 年 1 月以来的任何超产记录,这项条款直接关系到联盟的信誉,也是维系各方合作意愿的关键所在。
当然,这种稳定是有代价的。2025 年均价约 65 美元的油价水平,并不足以覆盖各国财政的高额支出。但海湾国家的判断是:短期内追涨油价,一旦需求端因此崩塌,损失将更为惨重。
绕开海峡:港口重塑供应链
与战略层面的博弈相比,物流层面的应对或许更能说明海湾国家的危机处置能力。
伊朗战事爆发后,大型航运公司开始重新评估穿越霍尔木兹的风险。MSC、马士基等巨头相继调整航线,转向沙特西海岸港口——吉达伊斯兰港、阿卜杜拉国王港、延布、新未来城等。
据估计,2026 年初每月有约 25 万个集装箱和 7 万辆汽车经由这些港口改道流转。
改道的代价是实实在在的:绕行好望角使航行时间延长至 75 天,保险和燃油成本双双攀升。但沙特在这些西部港口上的前期投资,恰恰在这一刻发挥了作用——基础设施的冗余能力消化了突如其来的流量涌入,海合会内部的基本商品供应总体保持稳定。
这件事的意义不仅在于应急,更在于它验证了一个判断:对单一通道的依赖是战略弱点,而提前布局替代路径是真正的韧性。
主权财富基金:不只是钱的问题
油价低迷时期,主权财富基金是稳住财政的压舱石;油价高企时期,它又是对外扩张的弹药库。但海湾国家近年的做法,似乎在有意模糊这种功能定位——这些基金越来越像是一种主动塑造未来的工具,而不仅仅是被动应对当下的缓冲垫。
2025 年,海湾主权财富基金资产规模合计达到 15 万亿美元。沙特公共投资基金当年对外投资超过 362 亿美元,重点布局科技和游戏产业,目标是在 2030 年前将总资产规模做到 3 万亿美元。
更值得注意的是,各基金当年合计在人工智能和深科技领域投入约 660 亿美元——这笔钱的一部分,正在反哺沙特阿美、阿布扎比国家石油公司等能源巨头的运营效率:据称 AI 应用已帮助这些企业将维护成本压低了 40%。
财政状况方面,各国分化明显。阿联酋财政盈余约为 GDP 的 5%,日子相对宽裕;沙特因大型项目密集上马而出现赤字,不得不安排 130 亿美元的国际银团贷款。
阿曼则在稳步压降债务,预计 2026 年底公债占 GDP 比例降至 36%,其预算采用了较为保守的 60 美元/桶油价假设——这种审慎本身,也是一种风险管理。
氢能:下一个能源出口赛道
海湾国家对绿色氢能的兴趣,并非单纯出于气候政治的压力。从战略角度看,氢能提供了一种摆脱传统石油通道束缚的出口路径——不必担心霍尔木兹,不必看曼德海峡的脸色。
2025 年,该地区在这一领域落下了几颗重要棋子:
| 项目 | 内容 |
|---|---|
| 阿联酋马斯达尔公司 | 入股奥地利一个 140 兆瓦的氢能项目,预计 2027 年投产,这是阿联酋与欧洲能源关系的一次实质性延伸 |
| 沙特与德国 | 签署氢能桥协议,计划到 2030 年每年向欧洲市场输送 20 万吨绿色氢气——这笔买卖对德国的能源转型同样重要,双方都有动力推进 |
| 新未来城绿色氢能项目 | 总投资 50 亿美元,目标是到 2026 年底利用 4 吉瓦可再生能源实现每日 650 吨的产能,届时将是全球同类项目中规模最大的单体设施 |
这些项目目前仍处于建设和起步阶段,距离真正重塑全球能源贸易格局还有相当距离。但方向已经确立,而且资金、技术和政治意愿三个要素同时在场,这在以往并不多见。
在大国博弈中保持平衡
特朗普 2025 年重返白宫,带来了更加强硬的贸易保护立场和一套以关税为主要工具的外交风格。对海湾国家来说,这意味着必须在一个更加碎片化的国际秩序中重新定位自己。
它们的选择,是拒绝站队。
沙特和阿联酋有意将自己定位为“战略中间人”,在美国和其他大国之间保持操作空间。
与亚洲的贸易在 2025 年上半年增长了 8.2%,海湾—东盟—中国的物流走廊建设在稳步推进;“印度—中东—欧洲”经济走廊的参与,则为这种多向外交提供了基础设施层面的支撑。
与此同时,阿曼和卡塔尔在美伊关系、加沙局势、乌克兰问题上持续扮演调解角色——这不是什么浪漫主义,而是清醒的现实主义:没有地区稳定,经济多元化就是一纸空谈。
向前看
国际货币基金组织将海合会经济体 2025 年增速预测上调至 3.9%,2026 年进一步升至 4.3%,非石油部门的扩张和投资支出的增加是主要驱动力。阿联酋预计增长 4.8%,沙特在 3.8% 至 4% 之间,表现均优于此前预期。
但未来的挑战并不因此消失。财政缓冲需要持续积累,通胀管理依赖央行保持足够的独立判断,而数字化转型的深度推进,也意味着必须直面自动化带来的就业结构性问题——人工智能创造效率的同时,也在消灭岗位,这个矛盾不会自动解决。
结语
从“卖石油的”到“维护稳定的”,海湾国家完成这个角色转变,用的时间比很多人预想的要短。外交、资本、港口——这三张牌打出来的组合,让这个地区在动荡的国际秩序中拥有了真正的战略纵深。
危机还没有结束,但海湾国家用这几年的实践证明了一件事:在这个时代,能把能源、物流、外交和资本同时统筹调度的,才算真正掌握了全局性的竞争优势。
【信息来源:《安纳哈尔报》 | 作者:甘地·穆赫塔尔】