三十年不盈利的氢能公司
这个行业有点奇怪。
一批氢能和燃料电池公司已经在资本市场上存活了将近三十年,却从没真正赚过钱。
巴拉德电力(Ballard Power)1979 年就创立了,燃料电池能源(FuelCell Energy)的技术渊源甚至要追溯到 1960 年代末,Plug Power 1997 年成立、1999 年上市,Bloom Energy 则是 2001 年的事,Nel ASA、ITM Power 也是同类。
几十年下来,这些公司加在一起亏掉了几百亿。巴拉德一家的累计赤字就超过 20 亿美元,Plug Power 到 2025 年已经亏了 80 多亿,燃料电池能源也有 18 亿左右的窟窿。
这不是什么“初创期阵痛”——这些公司老到足以经历好几轮投资者热潮了,却还是没能盈利。
所以问题来了:它们究竟靠什么活下来的?
股价的涨跌规律
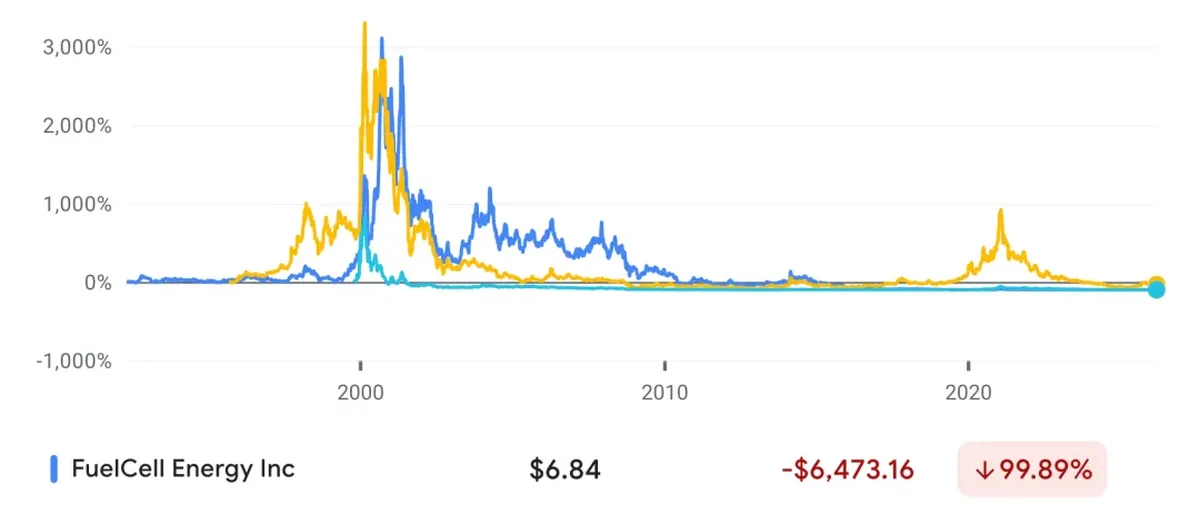
把这几家公司过去几十年的股价拉出来看,会发现一个几乎一模一样的形状:平稳很久,然后突然一个尖峰,再跌回来。
巴拉德在 2000 年第一波氢能汽车热潮里冲了一次,2005 年又一次,2014 年氢能汽车再度复苏时再冲一次,最近一次是 2020 到 2021 年。
燃料电池能源、Plug Power 都是这个套路,基本上每六到十年来一轮。每次峰值的背后,几乎都能找到对应的政策公告、媒体轰炸和“氢能要改变世界”的投资叙事。
这不是巧合。氢能这个概念本身就很好讲故事——储能、重工业脱碳、末端零排放,听起来面面俱到。
加上各国政府隔几年就会出一版氢能战略:2020 年欧盟喊出 2030 年装机 40 吉瓦电解槽,日本韩国发布国家路线图,美国联邦项目里也有氢能的份额。政策一出,资金就要找落脚点,而氢能领域上市公司就那么几家,钱自然反复涌向同样几个名字。
别的行业是怎么成长的
正常的工业企业规模化,逻辑是这样的:先有产品,产品解决了某个真实的问题,早期卖得少、利润薄,但需求慢慢稳下来,制造成本随着规模下降,经营性现金流开始正转,然后才靠内生资金推动下一步扩张。等到成熟阶段,股权融资反而变少了,因为公司自己能造血。
氢能企业的顺序完全反过来:先融钱,然后扩张,然后等市场——而市场往往不来。等不来就收缩保命,等下一轮热潮再重来一遍。
这个循环怎么运转的
第一步,技术是真的。
燃料电池、电解槽,这些东西确实能用。巴拉德 1990 年代就在跑示范公交,燃料电池能源的设备在固定场所发过电,Nel 的电解槽系统也不是纸面产品。技术存在,这一点让整个叙事有了根基。
第二步,政策和热情把“潜在市场”放大到天上去。分析师开始写全球氢需求将达数亿吨的报告,媒体跟进,股价开始动。
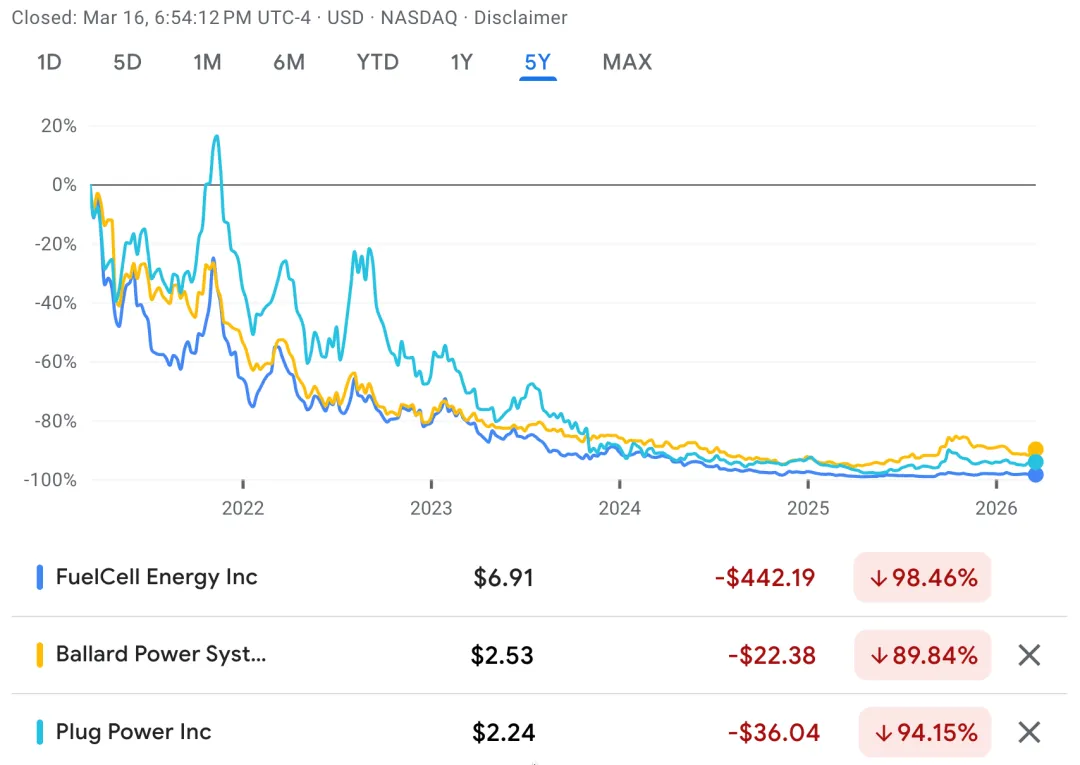
第三步,股价飞起来,融资窗口打开。2020 到 2021 年那轮是近年最极端的案例:Plug Power 市值从 10 亿美元涨到 400 亿以上,巴拉德接近 100 亿,燃料电池能源超过 80 亿,Nel 约 50 亿——这时候它们的营收是多少?
巴拉德全年 1.03 亿美元,Nel 约 6.51 亿挪威克朗,McPhy 才 1300 万欧元。估值和基本面之间的落差大得惊人。
但估值高就能融资。Plug Power 那段时间接连融了 3.44 亿、9.27 亿、18 亿,总计超过 30 亿美元;巴拉德融了将近 10 亿;ITM Power 融了超过 4 亿英镑;Nel 融了将近 27 亿挪威克朗。
一家年入 1 亿、现金流为负的公司,突然账上趴着几十亿。
第四步,花钱扩张。
工厂、合作协议、招聘计划全部跟上。ITM Power 在谢菲尔德造了 1 吉瓦的电解槽工厂,Nel 扩建挪威产能,McPhy 启动法国超级工厂项目,Plug Power 宣布多个氢气生产基地。逻辑是“先把产能建起来,客户自然会来”。
第五步,客户没来。至少规模远不够。
氢能乘用车全球年销量还不到两万辆,纯电动已经超过两千万,差了三个数量级。重卡方向也越来越像电的天下——2025 年中国纯电重卡新车占比超过 30%,同年氢能重卡销量反而跌了 40%。渡轮市场七成以上新订单是纯电动,氢能渡轮基本还是烧钱示范。
电解槽那边,公告项目里能真正开工建设的据行业评估不到 5%。那些声势浩大的产能公告,大多停在新闻稿里。
第六步,收缩。Nel 裁掉碱性电解槽部门约两成员工,ITM Power 裁了三成,巴拉德要削减逾三成运营支出,Plug Power 2024 到 2025 年连续重组,McPhy 部分业务直接进了清算程序。
财务工程:怎么在股价跌穿之后继续存在
企业收缩的同时,一套财务操作也会随之启动。
最常见的是反向拆股——把股价从几分钱合并回几块钱,维持交易所上市资格。燃料电池能源 2015 年做过一次 12 比 1 合并,2019 年再来一次,2024 年搞了 30 比 1 的合并,这也是为什么它在历史图表上看起来曾经有过“高股价”。
然后是增发股票。Plug Power 申请把授权股份从 15 亿股扩到 30 亿股,以摊薄现有股东为代价换来新的融资空间。ATM 计划(市价销售)让公司可以在公开市场上随时卖股票,细水长流地补充现金。
可转换票据则是另一种路径——表面上是债,但设计上就是要在条件成熟时变成股权。
Bloom Energy 用的就是这一招。它的固态氧化物燃料电池实际上大多数烧天然气,碳排放跟联合循环燃气轮机差不多,但数据中心需求的兴起让它的股价又涨了一波。
趁着高估值,公司发行了 2023 至 2024 年的 3% 绿色可转换票据和 2025 年的零息可转换票据,还建了 6 亿美元的循环信贷额度。
可转换票据现在看起来是债,但只要股价不崩,迟早变成股权——这是间接变现高估值的一种方式。
各家公司的细节
巴拉德大概是这个游戏里活得最久也最稳的玩家。汽车热潮时跟福特、戴姆勒合作,热度退了转去做公交和重型运输,2020 年融了 9 亿多美元,但没有学竞争对手那样把钱全砸进产能扩张。
结果是:自 2000 年以来平均每年亏 5500 万,但手里始终有钱,因为那些钱本来就是投资者在泡沫期给的。
燃料电池能源是这个模式最赤裸的版本。累计亏损 18 亿,年营收在 1 至 1.5 亿美元之间晃荡,三次反向拆股,反复增发,ATM 计划一直开着。这不是一次性的危机应对,这就是它的运营方式。
Plug Power 在叉车领域真的建立了一点商业基础,年营收增长到了约 9 亿美元,但就是没法盈利。泡沫期融来的几十亿推着它冲进了氢气生产、基础设施和电解槽领域,到 2025 年累计亏损超过 80 亿。
顺便说一句,美国所谓的大量氢能叉车,大多数设备的购置和加注设施都依赖联邦和州政府补贴,放到全球范围内连个零头都算不上——每年卖出 220 万辆叉车,其中 150 万辆是电池电动。
电解槽公司那边更惨:Nel 营收一年内从 13.9 亿挪威克朗跌到 9.63 亿,EBITDA 持续为负;ITM Power 花了大半个十年融了几亿英镑,2025 财年营收才 2600 万英镑;McPhy 2024 年营收 1320 万欧元,随后进入清算。
这才是它们真正的生意
这些公司的共同点,是几十年如一日地亏损,而存活靠的不是客户,靠的是资本市场。投资者在热情期进场,债权人提供贷款和票据,政府补贴撑着试点项目,客户带来一点收入,但永远不够覆盖成本。
管理层薪酬正常发放,因为这毕竟是上市公司,有完整的治理结构。只要市场愿意在下一轮热潮里再投一次,这个循环就能继续。
氢能领域不是没有盈利的企业——液化空气(Air Liquide)就是。但那是工业氢气,服务于炼油和合成氨,每年需求超过 9000 万吨,经济逻辑完全不同。
未来随着风光资源丰富地区大规模建厂,电解制氢确实会更有竞争力,但大概率是就地消化成合成氨、甲醇或绿色钢铁,而不是作为氢气运输出去。
过去三十年的财务记录说明了一件事:技术可行,不代表生意可行。这些公司活下来,靠的是在叙事高峰期融到钱、在低谷期拼命省钱。技术前景与商业现实之间那条鸿沟,一直是投资者和债权人在填,不是客户。
这才是它们真正的商业模式——不管它们自己承不承认。
【信息来源:cleantechnica(一家坚决拥护纯电路线的网站) | 作者:Michael Barnard】