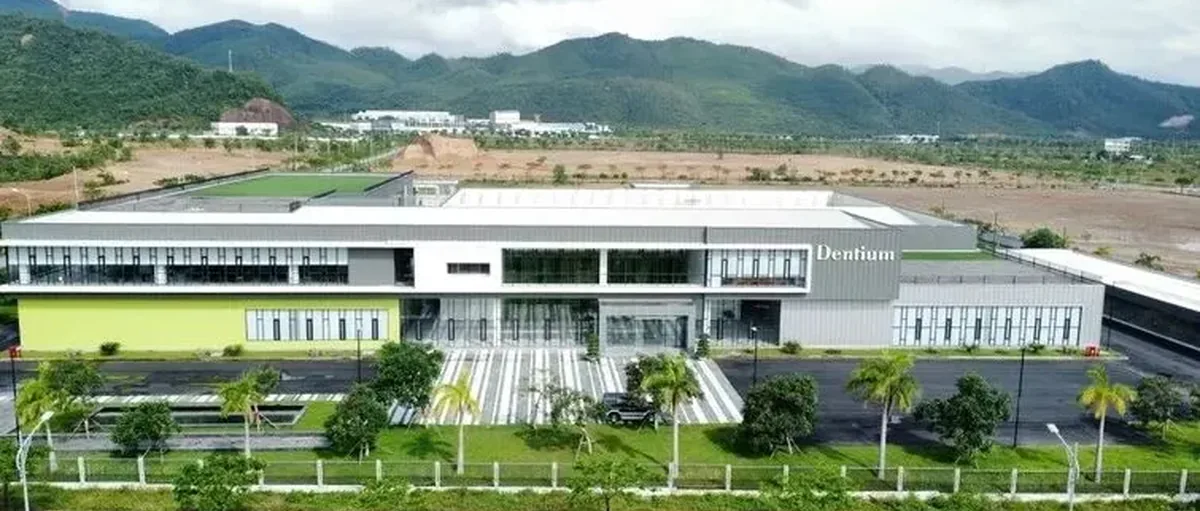
牙科企业跨界氢能的争议
一家以种植体起家的韩国牙科企业,正深陷一场与主业八竿子打不着的氢燃料电池风波——数百亿韩元砸进越南子公司,股东却对此知之甚少。
更让外界不安的是,有人开始怀疑:钱,到底流去了哪里?
注资 323 亿韩元,押注 SOFC
根据韩国金融监督院电子公示,Dentium 已向旗下越南全资子公司 ICT VINA 注资 323 亿韩元,押注固体氧化物燃料电池(SOFC)业务。
公司方面对此颇为乐观,预计最快今年底、明年初就能看到营收进账。
股东们可没这么好哄。
大股东点名批评
主要股东 Align Partners 直接点名批评:这门生意跟种植体有什么关系?协同效应在哪?盈利什么时候能看到头?
代表李昌焕措辞不客气——“对氢燃料电池的过度投资,正是 Dentium 股价被低估的根源。主营收入都在跌,还不跟股东交代清楚要烧多少钱、风险在哪,说不过去。”
数字摆在那里也确实难看。去年 Dentium 合并营业利润 641 亿韩元,同比跌了 35%。
中国市场一口气少了 619 亿韩元,海外整体也在萎缩。眼下竞争只会越来越激烈,Align Partners 认为这个时候更该把心思放回主业。
韩国证券界早在 2024 年底 Dentium 刚宣布入局时就泼过冷水。Kiwoom 证券、三星证券、大信证券相继发布报告,措辞大同小异:协同效应模糊,投资情绪受损,股价承压。
Kiwoom 和大信更是直接动手,目标价分别砍掉 18% 和 25%。
“氧化锆同源”的说辞
Dentium 的自我辩护是:我们本来就生产氧化锆,SOFC 也要用氧化锆,有关联。
这个逻辑听上去不无道理——氧化锆确实既能用于牙齿修复,也是 SOFC 的核心原料之一。
但业内人士一句话就戳破了:“用在哪里不一样,粉末的管理标准、成分、形态、工艺全都不一样,不能混为一谈。”
更让股东警觉的资金流向
比业务逻辑更让人警觉的,是资金流向。
ICT VINA 自 2018 年成立至今,Dentium 累计向其输血 1083 亿韩元。前几年每年大约 100 亿,到 2024 年突然暴增至 482 亿——偏偏就是宣布进军氢能的那一年。
此外还有 451 亿韩元的债务担保压在上面。Align Partners 在股东提案书中直接点出:越南子公司监管比国内松,不排除被用来输送利益给控股股东。
Dentium的回应
面对质疑,Dentium 回应说:323 亿之外没有更多资金投入,预期营收会另行公告;氧化锆生产只需微调现有工艺,这笔钱是建燃料电池生产线用的;去越南建厂,不过是因为那边人工、原料、运营成本都比国内便宜。
话是这么说,但疑问并未消散。
【信息来源:dealsitetv】