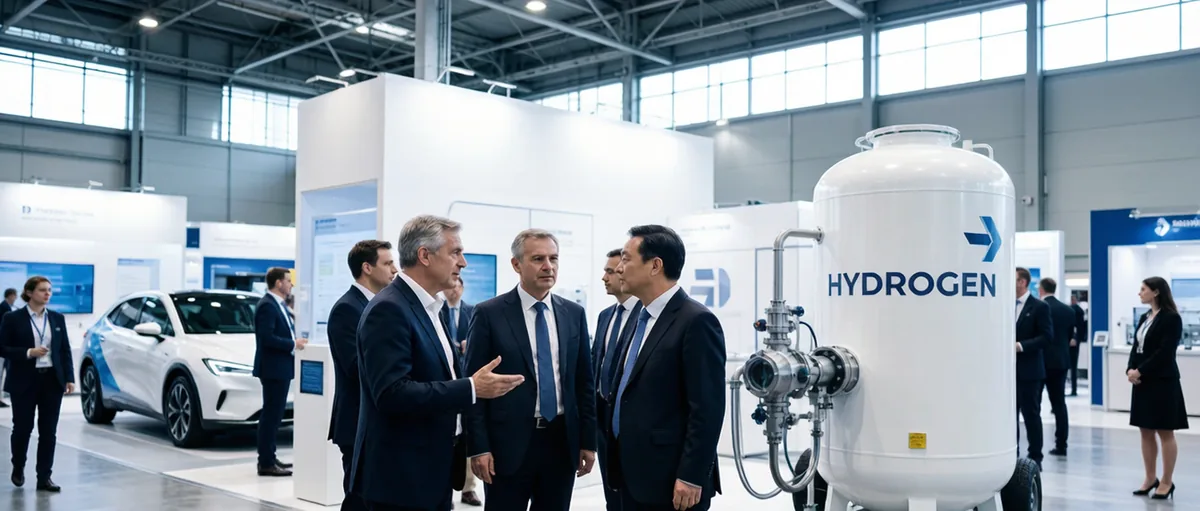
欧洲企业赴京寻求氢能合作
在中国北京近日举办的一场规模宏大的清洁能源博览会上,欧洲企业高管们纷至沓来,寻求合作伙伴,同时希望降低生产成本。
氢能委员会首席执行官、总部位于比利时的 Ivana Jemelkova 在上周于北京举办的中国清洁能源博览会(CEEC)上表示:
“中国在可再生氢能产能方面处于全球领先地位。在全球 1100 亿美元的清洁氢能承诺投资中,中国占近三分之一(330 亿美元)。我们可以建立新的可信能源伙伴关系,持续推动产业发展,确保维持工业竞争力,这意味着高质量就业岗位以及经济社会的共同繁荣。”
作为能源净进口方,欧洲正深陷能源价格飞涨的困境——自年初以来,天然气期货价格翻番,油价涨幅超过 50%。
据全球能源智库 Ember 数据,2025 年风能和太阳能占欧盟电力生产的 30.1%,远低于 2030 年 60% 以上的目标。
与此同时,能源安全依然脆弱:在最近一次中东冲突爆发后的头十天内,欧洲燃气发电成本骤升逾 50%。壳牌高管 Wael Sawan 警告称,最早下个月便可能出现能源短缺。
绿氢通过水电解制取,被欧盟视为应对气候变化、减少化石燃料依赖的核心战略之一。在“REPowerEU”战略中,欧盟设定了到 2030 年国内生产与进口可再生氢能各达 1000 万吨的目标。
德国检测、认证与检验集团 TÜV SÜD 的代表强调,欧洲面临迫切的氢能需求,以应对能源安全、工业脱碳与气候合规三重相互交织的危机。
这一趋势与全球范围内更广泛的发展动向相吻合。氢能委员会数据显示,自 2020 年以来,清洁氢能领域的承诺投资年均增速超过 50%。
国际能源署数据显示,清洁能源吸引的投资规模现已接近化石能源的两倍。然而,2025 年绿色氢能在全球总产量中的占比仍不足 1%,这表明未来增长潜力巨大。
联合国开发计划署驻华高级顾问 Vineet Bhatia 指出,中国已拥有全球规模最大的燃料电池汽车车队和最广泛的加氢站网络,依托雄心勃勃的《氢能发展规划(2021~2035 年)》,中国具备良好的条件来扩大解决方案的规模。
氢能被列为中国 2026~2030 年五年规划中六大“未来产业”之一。截至 2025 年底,中国年氢能产量与消费量已超过 3700 万吨,可再生能源电解制氢产能增长逾一倍,突破每年 20 万吨。近 4 万辆燃料电池汽车已上路行驶,由 574 座加氢站提供保障——数量居全球之首。
关键的是,成本正在持续下降。中国国家能源局的一份报告显示,自 2020 年以来,电解制氢成本已下降近 40%。在以广袤草原著称的内蒙古,2025 年绿色氢能产量突破 1.2 万吨,生产成本维持在每公斤 17 至 20 元人民币(约合 2.30 至 2.70 美元),正逐步逼近煤制氢的成本平价点。
绿色氢能:迈向大规模应用
中国年氢能产量与消费量已超过 3650 万吨,占全球总量的 36.6%,连续多年位居全球第一。
依托丰富的风能和太阳能资源,中国正加速推进“风光氢储”一体化项目。截至 2025 年 8 月,已规划、在建或投运的相关项目超过 800 个,合计投资规模逾 6000 亿元人民币。
本月,位于内蒙古鄂尔多斯的全国首个万吨级光伏制氢项目完成了首批高纯氢气的交付。与此同时,江苏如东的标志性海上“光氢储”示范项目将 400 兆瓦光伏装机与电网侧储能相结合,富余电力直接用于制氢,推动边际能源成本趋近于零。
技术进步进一步强化了这一趋势。风电与电解装置的集成系统在效率和耐久性方面持续提升。风电制氢系统可将维护频次降低 50%,并显著压缩全生命周期成本。
在鄂尔多斯,“风光绿氢项目”带动的电价下降,已使绿色氢能成本自 2023 年以来降低四分之一,与化石燃料替代品之间的差距持续收窄。
在吉林省松原,全球规模最大的绿色氢氨醇一体化示范项目预计将于 11 月正式投产。
中国更宏观的能源转型为上述势头提供了有力支撑。截至 2025 年底,可再生能源装机容量达到 2.34 太瓦,约占总装机容量的 60%。绿色电力在总消费量中的占比已接近 40%。
政策层面亦在持续加力。三部门近期联合发布的政策文件,旨在到 2030 年推动氢能应用在城市群中大规模铺开,目标终端用氢价格平均低于每公斤 25 元人民币,领先地区可低至 15 元。全国燃料电池汽车保有量有望翻番,达到约 10 万辆。
欧洲的合作布局
在此背景下,欧洲企业正纷纷将目光投向中国——不仅将其视为市场,更将其视为制造基地和创新伙伴。
本届中国清洁能源博览会吸引了来自 18 个国家和地区的 617 家参展商,集中展示了 60 余项氢能新技术。
德国赢创展示了 DURAION® 阴离子交换膜,舍弗勒展示了旗舰级兆瓦级 K1000 电解槽,并在中国新设了一家具身智能合资企业,探索工业应用场景。
挪威陶瓷粉末燃料电池制造商 Cerpotech 首席执行官 Anne Dalager Dyrli 是首次访华,她观察到整个氢能价值链上的需求热情全面高涨。
她表示:“我们最初从欧洲起步,后来拓展到美洲市场。近年来,中国市场对我们来说份额持续增长,目前大约 10% 至 15% 的销售额来自中国的企业、高校和科研机构。”
该公司计划扩大产能以满足不断增长的需求,同时深化与本地客户的直接合作。
西班牙 Nordex 电解槽公司首席执行官 Luis Solla 表示,欧洲必须降低设备成本,才能使绿色氢能具备经济可行性。
他解释说:“为了生产更具竞争力的氢能,我们正在中国建立供应链——在这里生产零部件,运回西班牙,再进行本地组装。中国拥有规模优势、高品质制造能力和强大的研发实力,将成为全球清洁能源体系的重要支柱。”
法国球阀制造商 Meca-inox 总经理 Mathieu Petiteaux 强调,必须将氢能发展作为储存风能和太阳能发电的重要手段。该公司正通过与大连一所大学的联合研究,致力于减轻零部件重量,以缩小环境足迹。
荷兰 XINTC 电解槽公司的 Wilko van Kampen 着重指出,中国更短的交货周期和更低的零部件成本是“决定性优势”。他的公司正考虑在中国设立合资生产企业,既面向国内市场,也作为亚太地区的出口基地,并计划后续建立独资运营主体。
对于初创企业而言,合作的意义既在于创新,也在于降本。西班牙材料公司 Matteco 首席执行官 Iker Marcaide 表示,公司正在寻求工业界和学术界的合作伙伴。
他指出:“我们高度重视研发投入。与中国高校、技术中心及客户的合作,将有助于我们开发出更高效的电解槽材料。我们将未来定位为建立稳固、长期的伙伴关系。”
【信息来源:海外行业网站azernews | 作者:Qaiser Nawab/“一带一路”可持续发展国际研究院(BRISD)主席,该机构是一个致力于推动亚非拉地区合作与创新的国际平台】