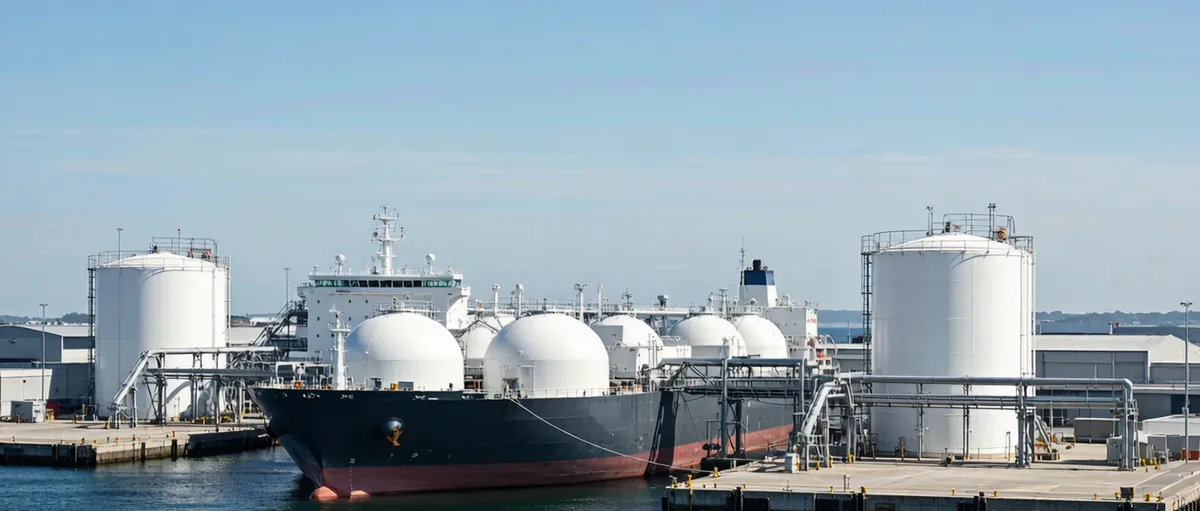
能源危机下的液氢运输机会
五十年前,日本人发明了 LNG 运输船,硬是把一个听起来不可能的想法变成了全球能源贸易的基础设施。
今天,历史或许正在重演——只不过这次装的不是天然气,而是氢气。
有人认为中东的能源危机是一场灾难,但换个角度看,它可能恰好打开了一扇门。
卡塔尔拉斯拉凡 LNG 基础设施受损严重,修复估计需要五年。就在这五年里,绿色氢气的商业化窗口正悄悄打开。问题不是“会不会”,而是“谁先动手”。
日本人已经动了。
现状:从试验船到商业船队
日本的逻辑很清楚:能源自给率只有 15.3%,G7 垫底。依赖进口不是选项,是现实。那么,与其继续把赌注全押在 LNG 上,不如提前布局下一代能源载体。
2021 年,川崎重工建造了全球第一艘液化氢气运输船“水素前沿号”,容量 1,250 立方米,更像是一艘概念验证船。2022 年完成日澳之间的试验航行后,证明液化氢气的装载、运输、卸载在工程上完全可行。
这之后,川崎重工没有停下来自我庆祝,而是直接签下了下一艘船的合同——容量 40,000 立方米,是前者的 32 倍,将在香川县坂出工厂建造。运营方是日本水素能源公司(JSE),背后站着 NEDO 的绿色创新基金。目标是 2031 年完成远洋试航。
川崎的预测是:到 2050 年,全球需要超过 400 艘这样的专用运输船。这不是乐观主义,这是工业规划。
成本:唯一真正的障碍
坦白说,现在绿色氢气还贵。2030 年的预计成本是 1.60 美元/千克,2050 年目标降到 1.10 美元/千克。而 LNG 目前在日本的到岸价是 1.00 至 1.10 美元/千克。
差距存在,但不是无法弥合的那种差距。
纳米比亚的 Hyphen Hydrogen 估计,他们 2030 年的绿色氢气成本可以做到 1.50 美元/千克——比日本的目标还低一点。而 LNG 价格并不稳定,一旦地缘政治再出意外,价格随时会跳。两条曲线正在靠近,这才是真正值得关注的信号。
日本也没闲着。《氢能社会促进法》出台了两套补贴机制:一是差价合同,直接填补绿色氢气和传统燃料之间的价格鸿沟;二是建设日本全国氢气分配枢纽,降低基础设施成本。政府对氢能的总投入预计达 1000 亿美元,覆盖到 2038 年。
在具体项目上,千代田化工建设已通过甲基环己烷(MCH)载体技术,在 2020 年实现了从文莱向日本运输超百吨氢气。西门子能源与东丽工业则在 NEDO 支持下推进 PEM 水电解制氢技术。路径不同,方向一致。
氢气从哪来:非洲或许是答案
澳大利亚本来是第一个选项。2022 年,HESC 项目从拉特罗布河谷的煤炭中提取液化氢并运往神户,创下全球首例。但随后因澳方监管程序拖延,开发商决定转向日本国内采购。这说明供应链的多元化不是可选项,而是必选项。
非洲正在成为一个越来越被认真对待的选项。
埃及、肯尼亚、毛里塔尼亚、摩洛哥、纳米比亚、南非六国组建了非洲绿色氢气联盟(AGHA),后来又有阿尔及利亚、安哥拉、吉布提、埃塞俄比亚和尼日利亚加入。
麦肯锡的分析认为,到 2050 年,绿色氢气可以给这六个核心成员国带来 1260 亿美元的 GDP 增量,相当于其现有 GDP 总量的 12%,并创造 400 万个就业岗位。
这些数字当然是估算,但非洲的底层优势是真实的:日照时间长、风能资源充沛、土地成本低,而且与欧洲的地理距离比澳大利亚更近。AGHA 的报告点名欧盟、日本、韩国为优先出口市场。
要把这些潜力变成现实,2050 年前需要 4500 亿至 9000 亿美元的投资。钱不是小数,但对比一下全球能源基础设施的历史投入规模,这个数字并不天方夜谭。
日本的历史玩法:钱跟着战略走
2013 至 2023 年间,日本各大政策性金融机构——JBIC、JOGMEC、NEXI、JICA、DBJ——累计向海外油气项目注入 930 亿美元,其中近一半流向上游开采。莫桑比克一个 Rovuma Area 1 LNG 项目就吸走了 82 亿美元。
这说明什么?日本有意愿、有能力把国家级资金投入到长周期的海外能源项目中。以前是 LNG,下一个会是氢气吗?
日本与非洲的关系也有历史积累。1993 年启动的东京非洲发展国际会议(TICAD)已运行三十年,建立了从政府到民间的多层次合作网络。这不只是外交礼仪,而是实打实的项目渠道。
2026 年 3 月,一个日本四方联合体刚刚宣布启动日本—新西兰氢气走廊研究。新西兰当然值得关注,但非洲在价格和规模上更具竞争力。如果日本是认真的,非洲不该只是备选项。
现实的提醒:好故事也会卡在细节里
纳米比亚的 Hyphen Hydrogen 项目是目前非洲最受关注的绿色氢气案例,但麻烦接踵而至:
2025 年 9 月,德国 RWE 退出了氨气购买协议,这对项目的商业闭环是个严重打击。纳马族原住民社区持续抗议,认为项目选址在 Isau//Khaeb 国家公园内,侵犯了其祖传土地权利。
项目所需的大规模海水淡化引发环境争议,批评者担心其对脆弱海岸生态系统的冲击。
100 亿美元的总投资中,纳米比亚政府持股 24%,财政风险不可忽视。加上部分技术测试尚未通过,2028 年的产量目标能否实现,外界普遍存疑。
这些问题不是抹黑,是任何大型绿地项目在接近最终投资决策(FID)时都必须直面的现实。绿色项目的审查只会越来越严,不会越来越松。
结语:两条曲线,一个问题
故事的核心其实很简单:一条是绿色氢气的成本曲线,正在向下走;另一条是 LNG 的价格曲线,随着地缘政治的不确定性而随时可能向上跳。
两条线在 2030 年前后的某个时间点交叉,这不是预言,是各方都在认真计算的情景。
日本的目标是让绿色氢气在 2030 年做到 1.60 美元/千克,在 2050 年做到 1.10 美元/千克。Hyphen Hydrogen 说他们 2030 年能做到 1.50 美元/千克。如果这是真的,日非之间的氢气贸易就不只是想象,而是可以建模的商业案例。
也许在 2030 年之后的某个普通早晨,会有人站在港口,看着一艘巨大的液化氢气运输船缓缓驶离纳米比亚的海岸,驶向日本、韩国或中国。那一刻,五十年前 LNG 运输船诞生时的历史感,或许会重现一次。
【作者:Gerard Kreeft(能源转型顾问,EnergyWise 创始人,毕业于美国卡尔文大学与加拿大卡尔顿大学,持荷兰与加拿大双重国籍,现居荷兰,长期为《非洲石油与天然气报告》及 IEEFA 撰稿)】