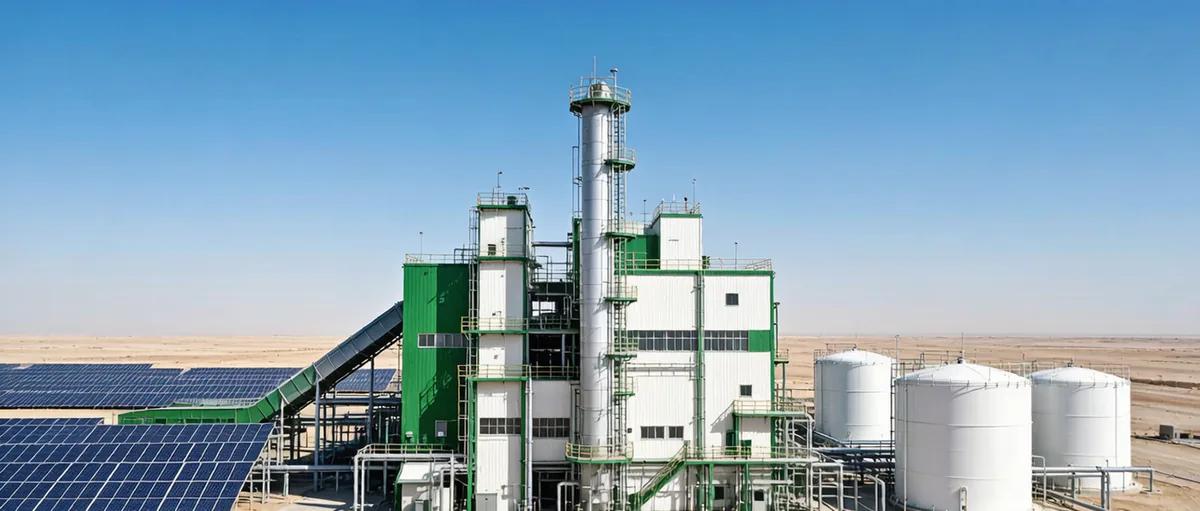
中国油企在埃及建 500 兆瓦绿氢氨项目
一家中国油气生产商打算在埃及建一个 500 兆瓦的绿氢项目,年产绿氨约 17.5 万吨,剑指欧洲出口市场。
联合能源落子埃及
背后的主角是联合能源集团(UEG)——一家在港交所上市的独立能源公司。这已经是它在中东及北非(MENA)地区布局的第三个可再生氢能项目了。
值得一提的是,就在不久前,同为中国企业的国富也刚刚在摩洛哥签下首个电解槽部署协议,用于当地的绿氢生产,中国企业在该地区的布局正在提速。
根据近期签署的谅解备忘录,联合能源集团将携手埃及 EPC 承包商奥拉斯科姆建设,共同推进该项目在亚历山大港的可行性研究。与此同时,埃及本地化肥企业阿布基尔和亚历山大化肥(Alexfert)也将加入进来,负责评估氨生产工艺。
项目计划用 500 兆瓦的风能和太阳能发电,每天产出 480 吨绿氨,折合年产约 17.5 万吨,且须符合欧盟 RFNBO(非生物来源可再生燃料)的相关标准。
电解槽供应方面,同样来自中国的三一重工已在承接非洲在建规模最大的绿氢项目的电解槽订单,中国设备在这一赛道上的存在感越来越强。
按 RFNBO 标准来设计项目,基本上说明一件事:开发商想把氨卖给欧洲。欧盟出于多个行业的强制用氢要求,正是当前最现实的需求来源之一。
欧盟绿氢使用强制要求
欧盟最新版《可再生能源指令》(RED III)已于 2023 年 10 月正式生效,对多个行业的绿氢使用量设定了硬性指标。
按照要求,氨和化工、石油精炼、钢铁等行业到 2030 年须将至少 42% 的氢来源切换为可再生能源,2035 年这一比例进一步升至 60%。
交通领域同样有所约束——到 2030 年,所有交通燃料中至少 1% 须来自 RFNBO,也就是绿氢及其衍生品,比如氨或甲醇。
2023 年还有另外三项指令相继落地,同样会对绿氢的需求格局产生深远影响。
《替代燃料基础设施法规》(AFIR)当年 9 月生效,要求各成员国在 2030 年前,于每个“城市节点”以及 TEN-T 核心路线沿线每隔 200 公里建设对外开放的加氢站,同时兼顾轻型和重型车辆的需求。
TEN-T 核心网络串联起欧洲 424 个主要城市,这些城市均设有港口、机场或铁路枢纽。
《欧盟燃料法规》(FuelEU)同期生效,剑指航运业。总吨位超过 5000 吨、在欧盟水域运营的船舶,须从 2025 年起将温室气体排放削减 2%,之后的减排目标则逐步收紧:2030 年 6%、2035 年 14.5%、2040 年 31%、2045 年 62%、2050 年 80%。
为鼓励船东尽早使用 RFNBO,2033 年底前使用该类燃料所带来的减排量可以双倍计算。
航空领域则有《欧盟航空再燃料法规》(ReFuelEU Aviation)来管——去年 10 月由成员国批准通过,规定从欧盟机场起飞的航班,2030 年须有 1.2% 的燃料来自合成煤油,也就是用绿氢加捕获的二氧化碳通过费托合成制成的燃料。
这一比例到 2032 至 2034 年升至 2%,2050 年则要达到 35%。
四项指令叠在一起,欧洲对绿氢及其衍生品的需求前景已经相当清晰。
联合能源的中东北非氢能版图
总部在中国香港的联合能源集团,目前的主业是在巴基斯坦、伊拉克和埃及做油气。
氢能方面,它在约旦还有一个更大的盘子——总投资 11.6 亿美元,目标年产绿氨 20 万吨,全部用于出口,相关备忘录去年 9 月已与约旦政府签妥。
另外,它还跟三峡集团搭了伙,在摩洛哥也有一个绿氨项目,已拿到摩洛哥政府的初步批复,不过具体细节目前披露得还不多。
【信息来源:欧洲行业网站】