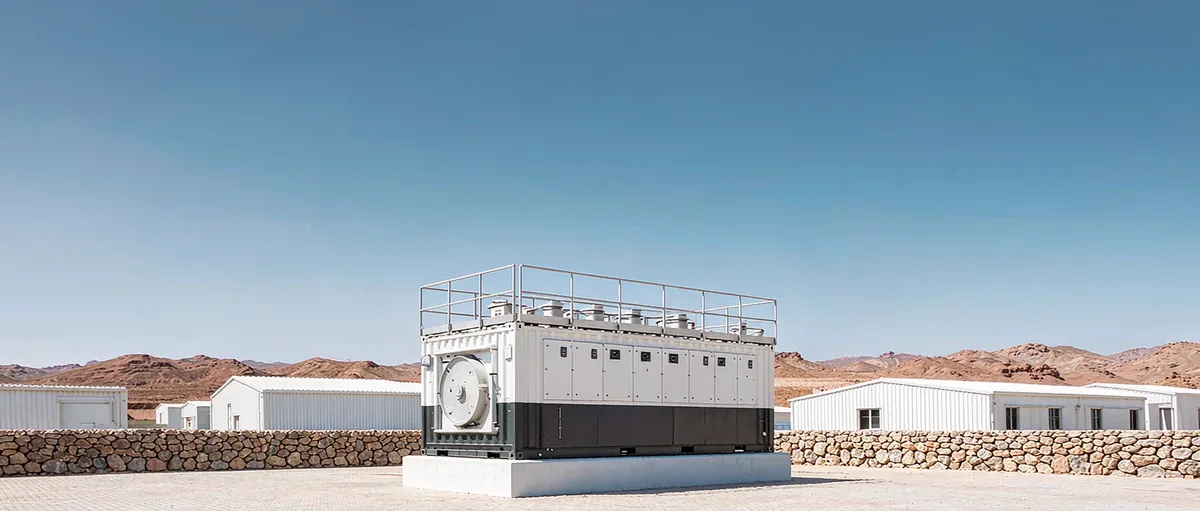
Metacon 拿下摩洛哥 1 兆瓦合同
瑞典 Metacon 集团 2025 年年度报告揭示了一份与摩洛哥能源商签订的 1 兆瓦合同。表面上规模不大,但这一试点项目背后隐藏着强大的地缘政治三角布局,以及一种与欧洲的无力形成鲜明对比的方法论。
1 兆瓦。氢能行业动辄谈论“吉瓦级”产能、规划数十亿瓦的巨型工厂,这个数字放在其中,实在拿不出手。但正是围绕这 1 兆瓦,瑞典 Metacon 集团——加压碱性电解槽领域的专业企业,在斯德哥尔摩纳斯达克第一北市场上市——在其 2025 年年度报告中留下了一条耐人寻味的信息。工业战略家和金融分析师若是草草翻过,恐怕要后悔。
一家摩洛哥能源商的这笔 180 万欧元订单,对比希腊炼油商 Motor Oil Hellas 签下的 1980 万欧元大单,或 710 万欧元的罗马尼亚合同,确实寒酸。但数字背后,一套地缘政治与工业逻辑的完整棋局正在展开,其内在逻辑值得细看。
仅是试点,却依托 2,000 兆瓦
故事从 CEO Christer Wikner 报告里一句低调的话说起:“在摩洛哥,我们赢得了第一份合同,为一家摩洛哥能源商提供一台 1 兆瓦的电解槽,利用风能生产氢气。”
让人眼前一亮的,是合作方的份量。这家报告里未点名的摩洛哥能源商,手里已经握着约 2000 兆瓦的可再生电力装机。它不是什么摸着石头过河的初创公司,而是一个有许可证、有并网协议、懂得管理风电间歇性、财务上也站得住脚的成熟工业玩家。这个细节,让整件事的读法完全不同。
报告对这步棋的用意说得很直白:该试点旨在“合理提升参与后续规模化投资的机会,推动该国工业级氢气、电子燃料和绿色氨的生产”。也就是说,Metacon 要的不是一次上头条的机会,而是在踩下一段阶梯的第一级——而更高的台阶早已清晰可见:摩洛哥 2025 年 3 月宣布的 3000 亿迪拉姆国家计划,方向直指绿氨、绿色钢铁和合成燃料。
报告将摩洛哥列为“新增长区”和“向该地区进一步扩张的平台”。言下之意很清楚:这份合同不是终点,是一张进入未来市场的入场券。
改变格局的三角布局
要看懂这盘棋的真实价值,得沿价值链往上追。Metacon 在希腊帕特雷的工厂,依托中国制造商派瑞 PERIC 的授权许可组装电解槽。这个混合模式,恰好踩中了一个关键空档:欧洲氢能银行已出台规则,将中国参与者挡在补贴项目门外,而作为瑞典实体的 Metacon 既能绕过这道门槛,又能享受中国碱性技术的成本优势。
中国授权技术、欧洲集成制造、摩洛哥落地部署——这个三角结构,让项目同时满足竞争性成本要求和欧洲绿色融资的资格条件,两头都不落空。报告将摩洛哥定位为“有望成为北非主要绿氢枢纽的国家,凭借丰富的太阳能和风能资源以及毗邻欧洲市场的地理优势”。
这话不是 PR 稿里的套话。它指向一条正在成形的跨地中海能源走廊,以及拉巴特与布鲁塞尔之间持续推进的监管协调。在地缘政治分析师眼里,这是全球能源供应链重构的一个活标本——各国都在想方设法不把鸡蛋放在同一个篮子里,南北走向的战略联盟由此而生。
摩洛哥方法论对抗“部署之谷”
报告对欧洲市场的困境说得相当直接,坦诚得有些少见。Wikner 描述了一道“部署之谷”:融资周期拖沓、客户拿不定主意、中国厂商的正面冲击。这不是一家之言——欧洲氢能银行第一轮竞标的大多数得标者,最终都放弃了补贴资格,正好替这个判断做了注脚。
摩洛哥的路子截然不同。它没有在名义产能数字上跟人比大小,而是搭出一个三步递进的逻辑:试点做出验证,验证压低后续融资成本,融资到位推动枢纽真正成型。逻辑链条清晰,每一步都有实际内容。
3000 亿迪拉姆计划带来的,是切实的国内需求,而不只是盯着出口市场。氮肥、低碳钢铁、船用燃料——这些方向的投资,正在培育一批本地中间买家,让整个故事不必完全依赖欧洲市场的胃口。
营收大幅跃升,集中度风险有待分散
把这份合同放回 Metacon 自身的财务背景里,它的意义又多了一层。2025 年公司营收暴涨 488%,从 4040 万瑞典克朗蹿至 2.378 亿克朗,营业亏损也从 1.342 亿克朗收窄到 5780 万克朗,年末订单积压达 1970 万欧元。数字好看,但问题也摆在那里:收入高度压在一个客户身上——希腊 Motor Oil Hellas 的 5000 万瓦项目撑起了大半江山,报告自己也把这列为关键风险。
在这个背景下,180 万欧元的摩洛哥合同——约占订单总量 9%——的战略价值就凸显出来了。名义上分量不重,但它稀释了客户集中度,扩大了地理覆盖,更重要的是,给投资者提供了一个说得出口的叙事:北非已有一颗棋子落下,而这颗棋子将来有可能向欧洲输送低碳氢气。
在约 5.45 亿克朗的市值体量下,这种叙事层面的杠杆效应是可以传导进估值的——前提是执行能跟得上。
售后服务:悄悄打开的另一扇门
还有一个细节值得停下来看。报告特别提到,碱性电解槽运行约十年后,可以通过更换电极和隔膜进行翻新,以较低成本恢复性能。这种电堆再生服务,被视为 Metacon 计划在希腊工厂发展的新增长点。
等到摩洛哥装机规模真正上来——3000 亿迪拉姆计划使 2030 至 2035 年这个时间窗口变得现实——这种定期维护就会变成稳定的经常性收入。所以今天这份合同,同时也是一张押注服务市场的期权,而这张期权的潜在价值,绝不是盯着初始合同金额所能看出来的。
Metacon 2025 年报真正揭示的东西,与其说是一家瑞典设备商的业绩,不如说是摩洛哥战略思路的成色。扎实的工业伙伴、稳定的监管环境、清晰可读的投资规划——摩洛哥用这三样东西,一步步建立起自己的工业可信度。反观欧洲,补贴砸了一轮又一轮,招标流产了一次又一次,这种可信度至今仍难以复制。