订单与效率双升,股价创下新高
氢能股票在股市上曾让投资者等待已久。如今,Ballard Power 的风向明显转变——新的巴士合同、改善的利润率,加上清晰的成本控制计划,推动股价创下新高。
这轮上涨并非单纯的氢能概念炒作。Ballard 久违地展现出订单与运营效率同步提升的势头。
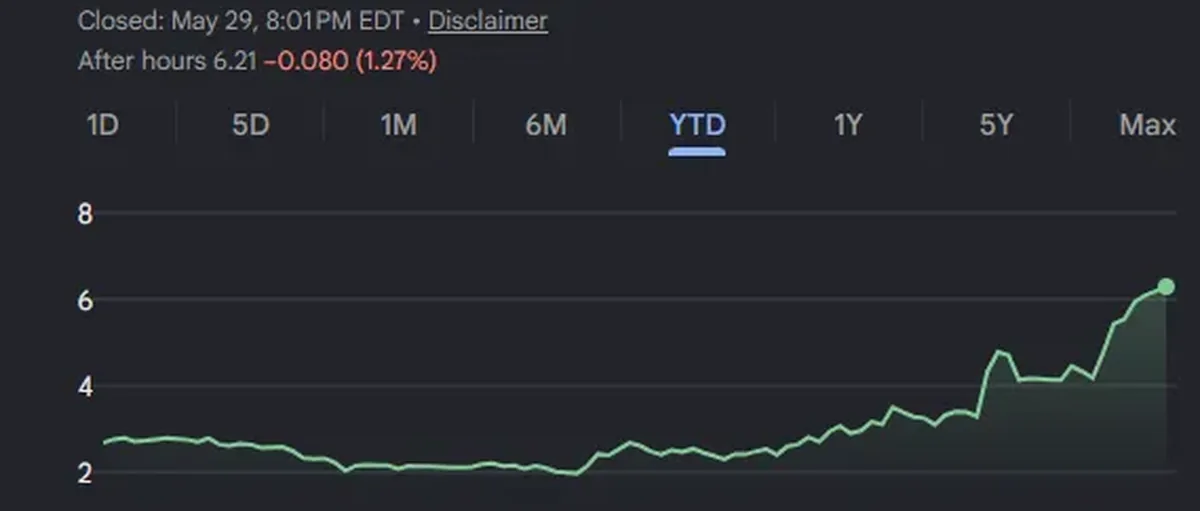
上周五,该股收于 5.36 欧元,单日上涨 0.94%。年初至今累计涨幅已达 133.64%。过去 30 天内上涨了 88.56%,过去 12 个月更是大涨 327.54%。市场显然已对其未来预期了更高的期望。
巴士订单为涨势提供支撑
最主要的利好来自巴士业务的多年期新合同。
New Flyer 订购了 500 台 FCmove-HD+ 燃料电池发动机,总功率 50 兆瓦,计划于 2026 年开始交付。这是 New Flyer 迄今为止最大的单笔订单,进一步巩固了 Ballard 在北美市场的地位。
欧洲方面同样有新进展:
- Solaris 将 Ballard 的 FCmove-SC 发动机用于其第二代氢能巴士,并将供货合同延长至 2029 年
- Wrightbus 也采用同款发动机,用于下一代氢能巴士平台,计划于 2027 年启动批量生产
这意味着 Ballard 正深度嵌入多家主流车企的未来车型平台。批量平台带来的收入比单次试点项目更稳定,这正是其核心价值所在。
财务数据显示运营改善
一季度业绩透露出积极信号:
- 营收增长 26%,达到 1940 万美元
- 毛利率提升至 14%,连续维持正值
- 运营成本下降 36%,降至 1640 万美元
- 经营性现金流出改善 65%,为 -780 万美元
- 季末现金储备高达 5.168 亿美元
市场的反应不仅是看到增长,更是看到业务效率切实提升的信号。充裕的现金储备也为新项目的推进争取了足够的时间窗口。
潍柴降低持股影响力
股东层面也出现变化。5 月中旬,潍柴动力出售了约 815 万股 Ballard 股票,持股比例降至 15% 以下。随后,Michael Chen 和 Huajie Wang 相继辞去董事会职务,这家中国企业对公司管理层的直接影响力随之减弱。
前景展望
Ballard 今年的目标是:
- 运营成本控制在 6500 万至 7500 万美元之间
- 营收主要集中在下半年
- 资本支出维持在 500 万至 1000 万美元
- 争取在 2027 年底实现现金流盈亏平衡
路线图已经清晰:Ballard 需要将巴士订单转化为实际交付,同时保持低成本运营。一旦做到,盈亏平衡目标就更具说服力。但若下半年营收未能如期释放,当前这波涨势则难免存在回调风险。
【信息来源:boerse-global.de】