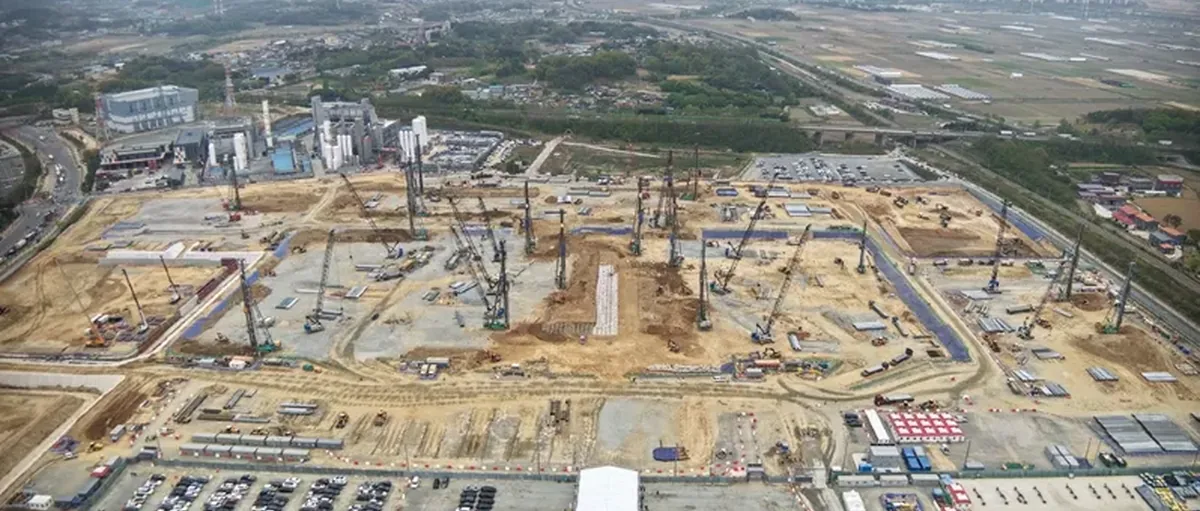
液化空气将为 SK 海力士建设氮气生产设施
液化空气集团将为 SK 海力士建设新的氮气生产设施。这批设施将由液化空气投资、建设、拥有并运营。项目地点在韩国忠清北道清州市——这里是 SK 海力士的封装与测试工厂 P&T7 所在地。
这些气体设施预计将在 2027 年底投运,时间大致会与 SK 海力士先进封装工厂投产同步。
液化空气的工业气体设施,将为先进存储芯片生产提供超高纯度气体。其中重点服务的产品,是高带宽存储器(HBM)——这类产品主要用于 AI 加速器和数据中心。
这项大型投资,也配合了 SK 海力士的激进扩产计划。除了韩国本土项目,SK 海力士还在美国印第安纳州加快推进一座价值 38 亿美元的芯片工厂。在韩国,SK 海力士也在加速建设龙仁半导体集群。该战略包括新增晶圆制造能力、先进封装能力,同时未来 5 年内还计划把晶圆产能提高一倍。
目前,SK 海力士在全球 HBM 市场处于领先位置,市场份额估计约为 58%。SK 海力士也是英伟达 AI 生态中的关键供应商。AI 需求暴增,正在推动存储制造基础设施出现前所未有的扩张。这个项目还将进一步巩固韩国的地位——韩国希望成为全球 AI 半导体中心。与此同时,工业气体供应商、材料企业和设备商,也在跟随芯片制造商一起加大投资,目的就是支撑下一代 AI 存储芯片的生产。
SK 海力士清州 P&T7 先进封装工厂开工,总投资约 130 亿美元
2026 年 4 月 22 日报道——韩国半导体制造商 SK 海力士,已经开始建设新的 P&T7 先进封装工厂。该项目位于韩国清州市,总投资约 129 亿美元,折合约 19 万亿韩元,工厂位于清州科技城产业园。
随着 AI 算力需求不断增加,HBM 需求快速增长。在这样的背景下,这座工厂成为 SK 海力士扩大 HBM 产能的重要项目。该工厂计划在 2027 年底完工。投产后,P&T7 将在解决半导体行业一个关键瓶颈方面发挥重要作用——这个瓶颈就是:先进封装产能不足。
项目概况
P&T7 是 Package & Test 7 的缩写,中文可以理解为“第七封装与测试工厂”。这座工厂被设计为下一代半导体后端工厂,它的任务,是把已经加工好的晶圆,进一步变成完整封装的高性能存储芯片,这些芯片随后会被用于 AI 系统。
SK 海力士这座先进封装工厂,占地约 23 万平方米,位置就在清州科技城内。从全球范围看,这也是半导体封装基础设施领域最大规模的投资之一。
此外,该项目也是 SK 海力士推进垂直整合的一部分。它希望把前端晶圆制造和后端封装测试,更紧密地放进同一个生产体系里,这样可以提升协同效率。
SK 海力士清州 P&T7 工厂主要做什么?
SK 海力士位于韩国清州的 P&T7 工厂,将重点布局先进封装和测试流程,主要包括:
- HBM3E 和下一代 HBM4 的封装
- 芯片堆叠
- 互连集成
- 最终测试
- 产品验证
- 质量保证
- 面向 AI 存储产品的后端加工
这些能力非常关键,因为它们决定了原始半导体晶圆,能否变成可用于 AI 服务器、数据中心和先进计算系统的高性能芯片。
另外,P&T7 预计会与 SK 海力士在清州的多座现有工厂协同运行。这些工厂包括 M11、M12、M15,以及正在建设中的 M15X 晶圆厂。这样一来,清州将形成一个更完整的半导体生产集群。
SK 海力士清州 P&T7 先进封装工厂资料
| 项目 | 内容 |
|---|---|
| 地点 | 韩国清州科技城产业园 |
| 投资额 | 129 亿美元,约 19 万亿韩元 |
| 开发商 | SK 海力士 |
| 项目类型 | 先进半导体封装与测试工厂 |
| 占地面积 | 23 万平方米 |
| 开工时间 | 2026 年 4 月 |
| 完工时间 | 2027 年底 |
| 核心功能 | 先进半导体封装与测试 |
| 主要产品 | HBM3E、HBM4、AI 存储芯片 |
项目成本
项目总投资约 129 亿美元,折合约 19 万亿韩元,资金由 SK 海力士全额承担。这是其长期资本开支战略的一部分。项目目标很明确:扩大 HBM 产能。
谁在推动这个项目?
开发商和业主是 SK 海力士。主要相关方包括:韩国中央政府(主要负责政策和监管环境)、忠清北道地方政府,以及相关配套工厂。
关联设施包括:现有 M15 晶圆厂、正在开发中的 M15X 下一代 DRAM/HBM 晶圆厂,以及现有 P&T3 封装工厂。
从 P&T7 看韩国半导体市场
HBM 生产与封装
P&T7 项目的核心逻辑很清楚:它就是为了应对 AI 算力增长,以及由此带来的 HBM 需求暴涨。
HBM 是 High-Bandwidth Memory 的缩写,中文叫高带宽存储器,它是 AI 加速器和高性能 GPU 里的关键部件。和传统存储不同,HBM 非常依赖先进封装技术,比如芯片堆叠、硅通孔(TSV)技术。因此,限制 HBM 扩产的关键,很多时候不是晶圆产能,而是封装产能。
高带宽存储器市场
SK 海力士目前已经被认为掌握了全球约 60% 的 HBM 市场份额。为了保持领先,它正在积极投资专门的封装基础设施。这座位于韩国、投资 129 亿美元的先进封装中心,就是一个典型例子。
P&T7 与晶圆厂集群协同
SK 海力士清州 P&T7 封装工厂,也将与附近的 M15X 工厂形成联动。M15X 是 SK 海力士正在建设的半导体晶圆制造工厂,它同样聚焦 HBM 相关产品。
P&T7 靠近 M15 和扩建中的 M15X,有明显好处:首先,晶圆加工和封装之间可以更容易打通;其次,物流复杂度会降低;第三,良率有望提高;第四,整体生产效率也会更高。在当前供应紧张的市场环境下,这些都是重要优势。
区域发展意义
从企业战略之外看,SK 海力士这项约 130 亿美元的韩国半导体投资,也符合韩国推动区域均衡发展的政策方向。更具体地说,这个项目将继续提升清州的地位——清州正在成为首都圈之外的重要半导体中心。
项目前景
SK 海力士 P&T7 项目,将继续推动清州转型。未来,清州有望成为全球最重要的 AI 存储制造中心之一。
通过把前端和后端工艺整合到同一个地理集群中,SK 海力士也在提升自身抗风险能力。这种布局可以减少供应链中断带来的影响,也能缓解产能瓶颈。
按照市场预测,到 2030 年,HBM 市场的年复合增长率将超过 30%。因此,P&T7 的投产时间非常关键,它正好赶上 AI 存储需求继续扩张的周期。
与此同时,全球其他大型半导体项目也在推进,例如欧洲半导体制造公司 ESMC 在德国德累斯顿建设的晶圆厂。该项目预计在 2027 年完工后,将成为欧洲最大的晶圆厂之一。
更重要的是,先进封装正在成为决定半导体性能的关键因素。像 P&T7 这样的投资,说明整个行业正在发生变化——半导体竞争的重点,正在从单纯芯片制造,转向更高层级的系统集成。
【信息来源:constructionreviewonline】