卡基纳达:百万吨级绿氢综合体
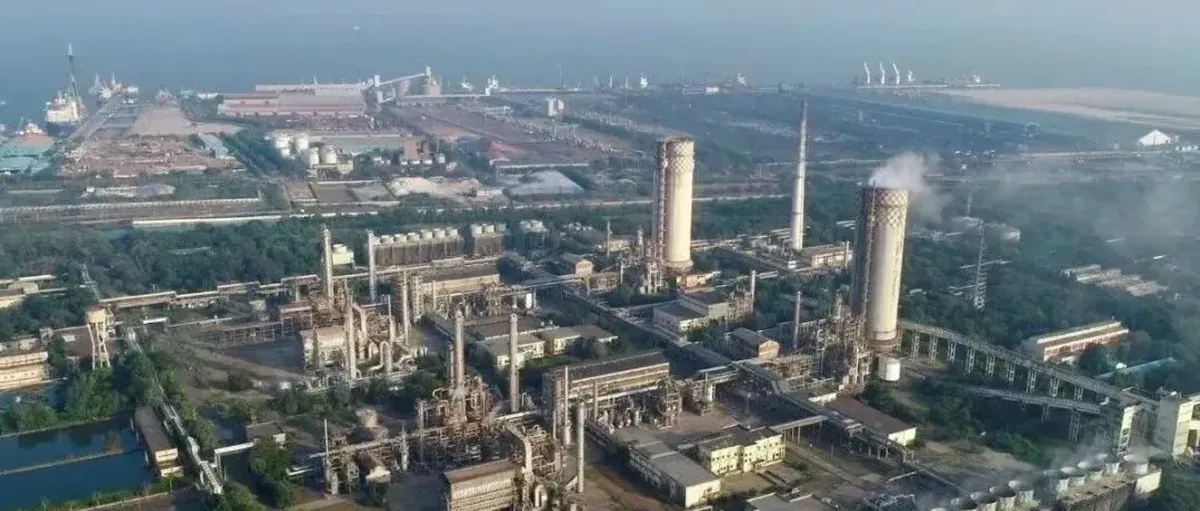
印度开发商 AM Green 正在该国东海岸建设一座大型绿氢和绿氨综合体,规模达百万吨级。长期以来,公司一直将目光投向欧洲市场。
欧盟《可再生能源指令 III》(RED III)设定了 2030 年绿氢使用配额,这为其位于安得拉邦卡基纳达的项目——全球在建规模第二大的绿氢项目——提供了充足的理由去拓展西方客户。
然而,就在 RED III 立法三年后,AM Green 的 CEO 在接受 HydrogenInsight 采访时坦言:虽然 AM Green 有信心在配额生效前如期供应符合要求的“非生物来源可再生燃料”(RFNBO),但他对欧洲基础设施是否能及时接收这些分子,已大失信心。
背景资料:欧盟绿氢使用配额
欧盟最新版《可再生能源指令》于 2023 年 10 月正式生效,对多个行业设定了绿氢使用要求:
| 类别 | 要求 |
|---|---|
| 氨和化工生产、炼油、钢铁等行业 | 到 2030 年须将至少 42% 的氢来源转为可再生氢,2035 年进一步提升至 60% |
| 交通燃料 | 到 2030 年须有 1% 为 RFNBO(即绿氢及其衍生品,如绿氨、绿色甲醇) |
| 《替代燃料基础设施法规》(AFIR) | 要求各成员国在 2030 年前,在所有“城市节点”及跨欧交通网络(TEN-T)核心路线每 200 公里设立公共加氢站,同时兼顾重型和轻型车辆 |
| 《FuelEU》 | 2025 年起,在欧盟水域运营、总吨位超 5000 吨的船舶须将温室气体排放量减少 2%;此后逐步提升,到 2050 年达 80%。使用 RFNBO 的船舶可享受双倍减排计算,优惠期至 2033 年底 |
| 《ReFuelEU Aviation》 | 2030 年起,从欧盟机场起飞的航班,须有 1.2% 的燃料来自合成煤油(由绿氢与捕获的 CO₂ 经费托合成法生产);2032 至 2034 年提升至 2%,2050 年达 35% |
问题在哪里?
四项法规叠加,理应为欧洲绿氢及其衍生品创造稳定的市场需求。
但现实是,RED III 虽已在欧盟立法,却只有少数成员国将其转化为国内法律。在大多数国家,规则如何执行、是否会执行,仍不明朗。投资者因此迟迟不敢拍板建设氨接收终端、裂解装置、管道等关键基础设施。
AM Green CEO 高塔姆·雷迪说:“大家原以为各国会在 2024 年前完成立法,这样项目才能推进——毕竟欧洲还有大量基础设施要建。”他将这种不确定性称为“令人担忧的问题”。
“就算我们把项目建好,储罐、管道和氨裂解装置也还得有人去建。但没人愿意做这个决定。”
他补充道:“德国已经落地了,所以德国这边可以推进。但法国、比利时、荷兰呢?”
雷迪也承认,RED III 的交通领域配额目前正在陆续落实,但进度和规模都不如预期,与此同时,真正已做出最终投资决定(FID)或在建的项目也严重不足。
值得注意的是,AM Green 已与德国 Uniper 签署具有约束力的协议,每年向其供应 50 万吨绿氨,用于 Uniper 在德国建设的两座氨裂解装置。德国正是已将 RFNBO 交通配额转化为国内法的少数国家之一。
该协议涵盖卡基纳达项目第一期的 640 MW 产能。第一期目前已完成 31% 至 32%,预计 2028 年 7 月投产。
Uniper 在北莱茵-威斯特法伦州盖尔森基兴-肖尔文建设的 1 万吨/年示范裂解装置目前在建,预计 2026 年底开始调试,将为日后在威廉港建设全规模裂解装置积累经验。全规模装置计划 2034 年投产。
Uniper 表示,采购量“并不局限于单一进口点或项目,而是面向欧洲多个客户市场和应用场景”,并称其策略涵盖“不同入口、不同基础设施路线和不同终端用途,能够灵活调配,将货量导向需求涌现、基础设施就位的地方”。
AM Green 即将启动卡基纳达第二期 640 MW 项目建设,届时整个项目的绿氨年产能将达百万吨,预计在 RED III 配额生效的 2030 年前后完工。目前,第二期仅有与巴斯夫、雅苒、莱茵集团等公司签订的非约束性意向协议。
“采购方都有意购买我们的 RFNBO,”雷迪解释道,“但政策迟迟未落地,基础设施也没准备好。这就成了下一个拦路虎。在欧洲,基础设施建设本来就费时间,这又是一道新障碍。”
转向日本?
基于上述隐忧,AM Green 未来的扩张计划可能将更多目光投向日本市场。雷迪表示,他对日本市场“非常看好”,并预计将在未来六个月内敲定相关采购协议。
项目建设
卡基纳达两期项目均计划改造现有化肥厂中的氨生产设施,同时新增由比利时 John Cockerill 提供的加压碱性电解槽及其他绿氨生产和出口配套设施。
此外,AM Green 正在筹备建设第三座绿氨工厂。雷迪表示,新厂或在卡基纳达扩建,或在印度最南端海滨城市图蒂科林,或在古吉拉特邦西海岸的坎德拉选址落地——后两地 AM Green 均已购置足够土地,可建设百万吨级产能。
最终选址将取决于能否签到相应的采购合同。
“如果供货欧洲,从坎德拉出发每吨运费能便宜 10 至 12 美元,地理优势明显,”雷迪说,“如果是日本市场,那卡基纳达更合适。”
直接跳至规模化
AM Green 的特别之处在于,它此前完全没有建设绿氢项目的经验,却一步到位,直接选择大规模建设——工程、采购和施工(EPC)由比利时考克利尔 John Cockerill 与德希尼布的合资公司 Rely 承接。
做出这一决策的背后逻辑很简单:电力成本占绿氢生产成本的大头,而印度拥有庞大的可再生能源资源,规模化建设意味着可以充分利用这一优势。
卡基纳达项目所需的可再生能源装机据估计约为 7 GW,AM Green 整个 150 万吨绿氨开发组合所需总量约为 10 GW。这部分电力由印度国有企业 NTPC 和 Gentari(AM Green 股东、马来西亚国家石油公司旗下脱碳部门)分别建设,并在其自身资产负债表上融资,以充分利用两家公司可获得的大规模、低成本资金。
AM Green 已签订 25 年期固定电力采购协议(PPA),但这些电力将先经过另一位股东及姊妹公司——印度可再生能源生产商 Greenko——的手。AM Green 的创始人同时也是 Greenko 的创始人。
Greenko 目前在印度拥有约 2 万 GWh/天的抽水蓄能容量(目标是 2030 年前达到 10 万 GWh/天),其中部分将用于将来自 Gentari 和 NTPC 的波动性可再生电力调节为稳定的全天候电力,供卡基纳达的电解槽使用。
这将使电解槽利用率达到约 90%,极大改善项目经济性。
Greenko、NTPC 和 Gentari 在印度各地均有布局,因此无论 AM Green 选择在哪个地点开发下一个项目,都能获得现成的基础设施和 PPA 支持。
这种灵活性贯穿 AM Green 运营的各个环节,包括采购合同——与 Uniper 的合同也不例外。实际操作中,Uniper 在卡基纳达采购量上有一定弹性,AM Green 在供应量上同样如此。
这一点至关重要。雷迪指出,随着印度空调需求激增,加之数据中心的陆续落地,印度电力市场已相当“火爆”,未来只会更紧张。AM Green 依托与项目配套的并网抽水蓄能电站,可以提供“无可比拟的灵活性”,这也正是当初促成 Uniper 协议的关键因素。今后,AM Green 在寻求新合同时,也将把这种双向灵活性作为重要条件。
“只要对方能提供灵活性,我们就能对接,”雷迪说,“如果采购方工厂出了问题,我可以根据他的需求做出调整。”
欧洲需求若不及预期?
还有其他出路——日本,或者火热的印度本土电力市场。但雷迪仍然希望,一旦欧洲买家有需要,AM Green 的 RFNBO 随时可以交货。
“这个市场也许不会很大,但不管有多大,我们都会为 2030 年 RFNBO 配额做好准备,”他说,“市面上真正能满足欧洲法规要求的项目并不多。2030 年 1 月 1 日,如果各国需要履行 RFNBO 配额义务,AM Green 就在那里。”
【信息来源:Hydrogen Insight】