海湾地区为什么能便宜地生产绿氢
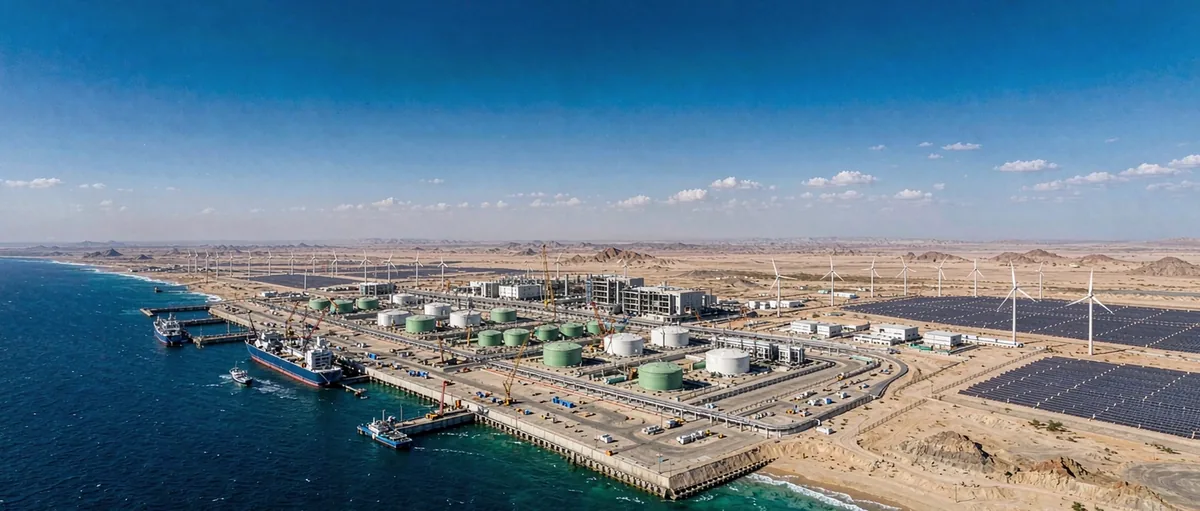
在沙特阿拉伯西北部的红海海岸,地球上最大的工业项目之一,眼看就要建成了。到 2026 年初,工程进度已达 90%。太阳能电场和风力涡轮机,源源不断地给一排排电解槽供电。这套系统把阳光和海水,变成一种烧完只剩水的燃料。但这不是免费的。总投资接近 84 亿美元。所有的赌注都押在一个前提上:即使世界不再买石油,海湾地区依然能靠卖能源维持下去。
这种燃料就是绿氢。氢气本身并不新鲜,这个行业用了它几十年了,只不过大多数氢气是用天然气制造的,这个过程会排放二氧化碳。而“绿色”的关键在于制造方法:可再生电力通过电解,把水分解成氢气和氧气。整个过程唯一的排放,来自设备制造环节,燃烧本身不产生排放。因为氢气又轻又难运输,大多数项目会把它转化成绿氨。绿氨密度更高,普通油轮就能运输。
海湾地区认为自己有能力领跑,是有理由的。那里的太阳,比世界上几乎任何地方都更“卖力”。太阳能电场每年满负荷运行 1800 到 2000 小时,德国只有 950 到 1100 小时。竞争性招标已经把电价压到了历史低点,沙特阿拉伯的电价接近每千瓦时 1.04 美分。再加上广袤的土地和雄厚的国家资本,以及几十年向全球输送能源的经验,这场赌局就说得通了。同行评审的估算显示,到 2030 年,海湾地区的生产成本可能降到每公斤 0.80 到 1.60 美元。而欧洲或日本现在的成本,超过 3 美元。
供应不是难题
这份雄心已经落地成形。沙特的 NEOM 项目,每天将生产 600 吨氢气,2027 年开始首批产出。满负荷运转后,每年能产出多达 120 万吨绿氨。阿曼的规划更大,划出了 5 万平方公里的土地,相当于斯洛伐克的面积。这些项目的目标,是到 2040 年每年产出多达 850 万吨氢气。阿联酋、埃及和摩洛哥,也各自启动了自己的项目。
供应,是海湾地区自己就能解决的部分。这里有全世界最便宜的太阳能电力之一,背后还有雄厚的国家资金支持。但需求,就难办多了。这些工厂几乎所有产出,都要销往海外。眼下,天然气更便宜,电解槽更贵,绿氢的成本反而超过了它想要取代的化石燃料。这个差距最近不但没有缩小,反而在扩大。而缩小这个差距,本该是整个项目的核心卖点,结果经济账却先算不过来了。国际能源署现在预计,全球已宣布的项目中,有一半会延期。原定 2030 年投产的目标,正在往 2035 年甚至 2040 年推迟。
绿氢的赌局
这种压力,已经在具体项目中显现出来。NEOM 是这些项目里最稳的一个,可它至今说不清楚,产出的氢气到底卖给谁。在埃及,一个由英国石油公司牵头的项目,找不到海外买家,只能转向国内市场。埃及众多已宣布的项目中,到 2025 年底,只有大约 13% 签下了具有约束力的合同。阿联酋的 Masdar 公司,已经推迟了生产目标。阿曼那边,两个重点项目已经流产,但仍硬着头皮推进了七个项目。
这些需求,原本大部分要靠欧洲和东亚,靠公共补贴撑起来。但这个基础,看起来已经不如从前牢固。欧盟审计机构判定,欧盟的氢能目标不切实际。德国正在大幅调整补贴方案,而这些补贴,原本是用来吸引进口氢气跨境而来的。
这就是“下一个大宗出口品”从既定事实变成一场赌博的原因。海湾地区赌的,其实不是自己的阳光,也不是自己的国库。他们赌的是,全世界会建立起足够的需求,来消化沙漠里冒出来的这些供应。
出口通道是绕不开的课题
在海湾地区,能源从来不只是经济问题。这从来都是一个关于“通道”的问题:货物到底能不能送到买家手里。
海湾国家的氢能项目,大多选择把工厂布局在面向外海的沿海地带:沙特的 NEOM 在红海沿岸,阿曼的杜库姆和萨拉拉枢纽在阿拉伯海沿岸,埃及的项目分布在地中海和红海沿岸,摩洛哥的项目面向大西洋。
对油气出口高度依赖咽喉水道的国家来说,把新产业放在自己能够控制出海口的海岸,是一项长远的战略安排。当然,绕开现有水道出口,并不是彻底摆脱了“咽喉要道”的困境,只是把它挪了个地方——新的出口路线,同样会经过新的航行通道和航运节点,需要新的安全保障体系。
而对依赖进口通道的国家来说,没有第二扇门。因此,无论是生产国还是消费国,出口通道的可靠性、航运安全和贸易路线多元化,都是决定绿氢贸易能否长期成立的关键变量。
一个世纪前,财富是从地底偶然冒出来的。这一次,赌注是主动下的,故事也由海湾国家自己选择的“分子”来书写——绿氢、绿氨能否成为下一个大宗出口品,最终取决于全球需求、成本曲线和出口通道三者能否同时就位。
【作者:Shayla Frank(Arab America 特约撰稿人)】