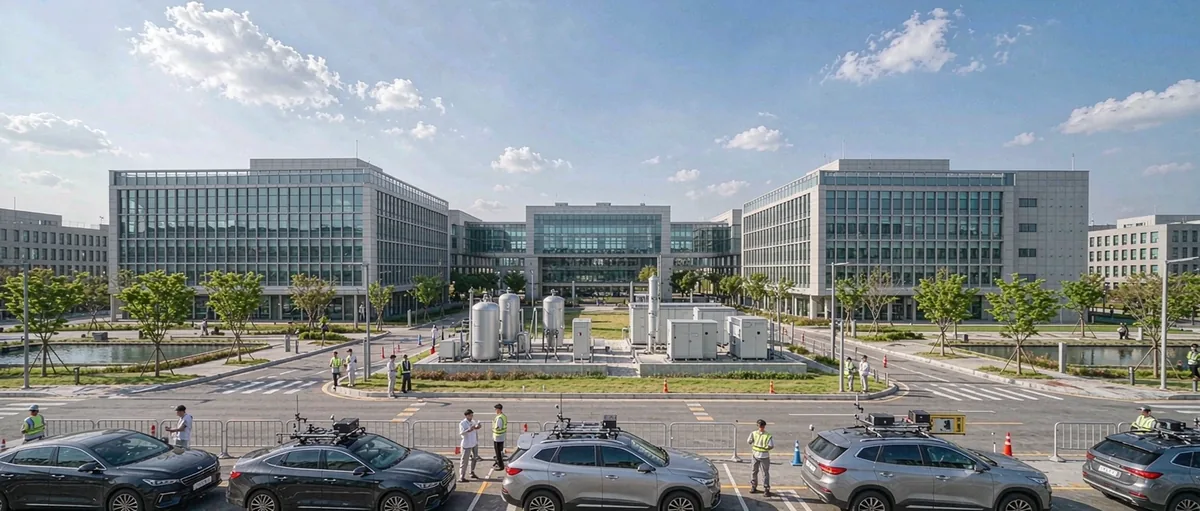
氢辉能源 15 兆瓦 PEM 系统发往罗马尼亚
中国电解槽企业出海,正在跨过一道关键门槛。
近日,深圳氢辉能源(BriHyNergy)向罗马尼亚一个氢能项目发运了 15 兆瓦 PEM 电解水制氢系统。这套设备由 3 台 5 兆瓦电堆组成,共用部分辅助系统,计划在 2026 年底前完成调试投运。项目生产的氢气将面向钢铁、化工等工业领域,并供应部分重型交通应用。项目业主、具体地点和合同金额目前尚未公开。
15 兆瓦放在全球大型绿氢项目中并不算特别大。但这笔订单真正值得关注的,不是容量,而是四个字:完整系统。
去年卖电堆,今年卖系统
2025 年 11 月,氢辉能源曾向一家未披露名称的欧洲客户交付 3 台 1 兆瓦级 PEM 电解槽电堆,总规模 3 兆瓦。
当时交付的核心是电堆,也就是电解水制氢设备的“心脏”。相关产品通过了工厂验收测试和欧盟 CE 认证,可以在 3.5MPa 压力下稳定产氢,并具备适应波动负荷的能力。
而此次罗马尼亚项目,交付范围由 3 兆瓦电堆扩大到 15 兆瓦完整系统。
这意味着氢辉能源提供的不再只是电化学反应设备,还需要处理电堆之外的一系列工程问题,包括供电与整流、水处理、气液分离、氢气纯化、热管理、控制系统、安全联锁,以及不同设备之间的匹配和协同。
简单来说,去年交付的是“发动机”,这次交付的已经更接近一套能够投入项目运行的“动力总成”。
从 3 兆瓦到 15 兆瓦,容量扩大了 5 倍;但对企业能力的考验,远远不只是设备数量扩大 5 倍。
为什么“共用辅助系统”很重要?
此次 15 兆瓦系统采用 3 台 5 兆瓦电堆,并共用部分工厂辅助系统,也就是行业所说的 BoP——Balance of Plant。
这不是一个简单的设备组合方式。
世界银行最新发布的电解槽研究报告特别指出,全球电堆组装能力已经相对充裕,但真正制约项目交付的,往往是电力转换、气体处理等 BoP 设备,以及系统集成和工程建设能力。
报告还强调,判断一家企业的制造能力,不能只看它一年能生产多少吉瓦电堆,还要看它是否能够交付一套真正可以运行的完整系统。
三台 5 兆瓦电堆共用部分供电、水处理、气体处理和控制设施,可以减少重复设备,降低占地面积和建设成本,也有利于统一维护。
与此同时,多电堆架构还可以提高运行灵活性。电力不足或某一台设备需要维护时,项目可以调整单台电堆的负荷,而不必让整个 15 兆瓦系统全部停机。世界银行认为,5 兆瓦至 100 兆瓦的模块化集成系统,正在成为电解水制氢设备的重要发展方向。
因此,这套系统传递出的信号是:氢辉能源正在从一家核心材料和电堆供应商,向系统设备供应商转变。
为什么第一套大型完整系统落在罗马尼亚?
罗马尼亚并不是欧洲氢能产业最受关注的国家,却正在成为中东欧绿氢设备的重要试验市场。
根据罗马尼亚氢能战略草案,该国到 2030 年计划形成约 15.3 万吨可再生氢年产量,对应电解槽需求超过 2.1 吉瓦。重点应用方向包括钢铁、炼化、化肥、化工和部分交通运输领域。
罗马尼亚还通过国家复苏与韧性计划安排了约 1.48 亿欧元资金,用于支持电解水制氢项目建设。
市场已经开始进入设备交付阶段。
例如,OMV Petrom 正在罗马尼亚 Petrobrazi 炼油厂建设两套绿氢装置,总规模 55 兆瓦,其中包括 20 兆瓦和 35 兆瓦两座电解水制氢设施,预计每年生产约 8000 吨绿氢,用于可持续航空燃料和生物柴油等产品。首期 20 兆瓦项目的电解槽模块已于 2026 年陆续交付。
需要说明的是,氢辉能源此次 15 兆瓦订单的业主仍未公开,现有信息不足以证明它与 OMV Petrom 项目有关。从应用方向和设备容量来看,两者也不应被直接视为同一个项目。
但这些项目共同说明,罗马尼亚的绿氢市场正在从战略、补贴和规划,逐步转向真实设备采购。
中国企业正在进入欧洲PEM的“主场”
中国过去在碱性电解槽领域优势明显,而 PEM 电解槽长期被视为欧美企业更具竞争力的市场。
世界银行数据显示,全球现有电解槽年制造能力约 61 吉瓦,其中碱性电解槽约 43 吉瓦,PEM 约 13 吉瓦。从区域结构来看,中国占全球碱性电解槽制造能力的 86%,欧洲则占全球 PEM 制造能力的 54%。
因此,氢辉能源向欧洲交付 15 兆瓦 PEM 完整系统,意义并不等同于中国碱性电解槽出口。
它进入的是欧洲设备企业传统上更具技术积累、认证经验和客户基础的市场。
氢辉能源成立于 2021 年,最初重点布局质子交换膜、膜电极和 PEM 电堆等核心环节,旗下产品包括 BriPEM 质子交换膜、BriMEA 膜电极和 BriLyzer 电解槽等。此次交付表明,其业务边界正在从材料、电堆逐步延伸至系统设备。
这也是中国 PEM 产业链正在发生的变化:企业不再满足于提供成本较低的零部件,而是开始争夺系统集成、项目交付和长期服务的价值。
海外订单背后,是国内价格竞争的倒逼
氢辉能源的海外扩张并不是孤立动作。
2026 年 4 月,公司宣布获得 Pre-B 轮融资,并计划在欧洲和南美洲布局合计 1 吉瓦制造能力,用于海外生产、研发和团队建设。公司在中国已有约 1 吉瓦生产线。
这背后有一个越来越现实的产业背景:电解槽制造能力的增长速度,已经明显超过项目投运速度。
世界银行报告显示,截至 2025 年年中,全球已投运电解槽容量只有约 2.15 吉瓦;但全球电解槽年制造能力已经达到 61 吉瓦,另有 16 吉瓦制造能力正在建设。
换句话说,现有年制造能力接近全球累计投运规模的 28 倍。大量工厂无法充分开工,电解槽行业已经出现重组、并购和企业退出。
中国市场的价格竞争尤其激烈。世界银行调研发现,中国部分碱性电解槽电堆及相关设备报价已经降至约 100 美元/千瓦,不含 BoP,较 2022 年下降约 60%。报告也提醒,这类极低报价未必能够充分覆盖企业真实制造成本。
在这种情况下,国内企业只有几种选择:
- 继续参与低价竞争;
- 向核心材料和高性能产品升级;
- 或者进入利润空间相对更可持续的海外市场。
氢辉能源显然正在同时选择后两条路。
中国设备便宜,但欧洲客户买的不只是价格
世界银行给出的参考区间显示,中国制造的完整 PEM 系统出厂价格通常约为 700 至 1000 美元/千瓦,欧洲产品约为 1000 至 1600 美元/千瓦。
但这并不意味着中国设备只要报价便宜,就能够自动获得欧洲订单。不同厂商的供货边界、压力等级、纯化设备、安装服务和质保条款差别很大,价格并不能直接横向比较。
对欧洲项目开发商来说,电堆效率只是采购决策的一部分。他们还会关注:
- 设备能否通过欧洲认证,能否按时交货;
- 技术资料是否完整;
- 系统能否与当地电网、可再生能源和下游装置稳定衔接;
- 出现故障后,供应商能否及时提供备件和现场服务;
- 企业能否在未来十几年内持续履行质保责任。
世界银行指出,电堆通常只占大型电解水制氢项目直接设备投资的 20% 至 50%,BoP 和电堆外围设备可能占直接投资的 50% 至 80%;工程、采购、建设和安装环节,在部分项目中甚至占总投资的 40% 至 50%。
这也解释了为什么从电堆出口走向完整系统交付,是一道真正的产业门槛。
卖出一台电堆,证明产品能够工作;交付一套系统,则要证明企业能够帮助整个项目工作。
15 兆瓦只是开始,投运才是真正的考试
这笔罗马尼亚订单当然值得关注,但现在就把它定义为“中国 PEM 电解槽全面打开欧洲市场”,还为时过早。
目前项目业主、合同金额、供电方式、预期产氢量以及氢气用户均未详细披露。设备完成发运,也不等于项目已经成功投运。
接下来欧洲人将会更多聚焦类似中国公司在欧洲的项目上。
【信息来源:gasworld】