2.1GW绿氢项目突然取消:德氢能为什么又踩刹车
德国一个规划规模高达 2.1 吉瓦的绿氢项目,突然不干了。
更值得注意的是,这不是一个停留在 PPT 上的项目。它已经拿到德国地方政府 1.94 亿欧元补贴,还曾进入欧盟“欧洲共同利益重要项目”——也就是 IPCEI 的候选名单。
按照原来的计划,项目今年就应该开始投产。结果现在,项目取消,补贴也跟着撤了。
这件事很有代表性。因为它再次说明,欧洲绿氢现在真正缺的,可能已经不只是钱。
2.1GW项目,今年本来就该开工生产
这个项目叫 HyScale 100。
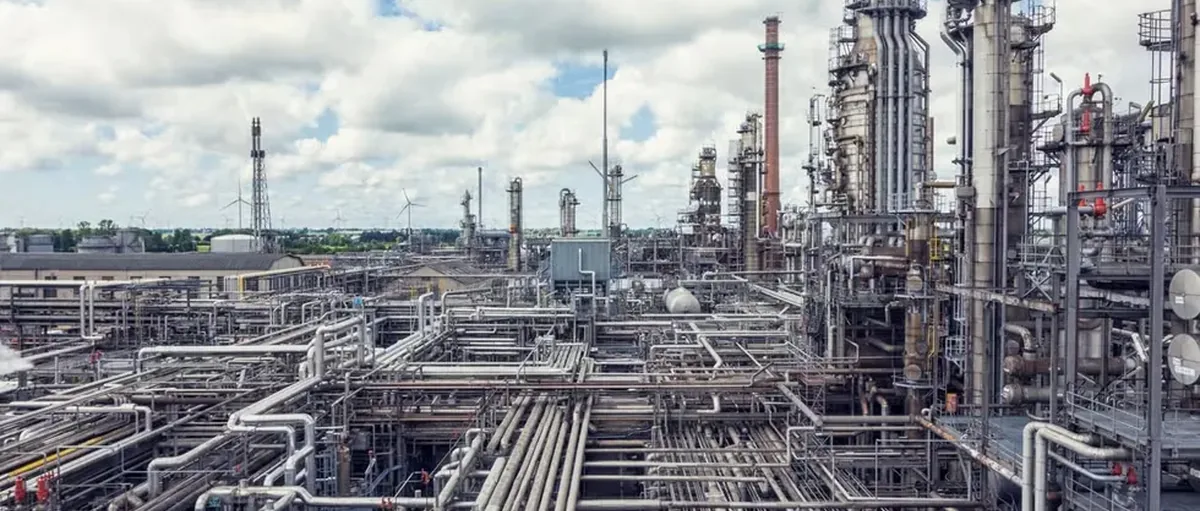
地点在德国北部石勒苏益格—荷尔斯泰因州的海德炼油厂(Heide Refinery)。参与方阵容并不弱,包括海德炼油厂业主、法国能源巨头 EDF、EDF 旗下氢能公司 Hynamics、全球建材巨头 Holcim 豪瑞,以及丹麦能源企业 Ørsted 沃旭能源。
整个项目最终规划规模达到 2.1 吉瓦。第一阶段先上 500 兆瓦电解槽。
它的商业逻辑也很清楚:用可再生能源制取绿氢,再把绿氢和豪瑞水泥厂捕集来的二氧化碳结合起来,生产绿色甲醇。
这些绿色甲醇,一部分直接作为绿色燃料出售;另一部分则送进海德炼油厂,用来生产烯烃,进一步生产乙烯和丙烯。
也就是说,这不是单纯“为了制氢而制氢”。它想把“可再生能源—绿氢—二氧化碳捕集—绿色甲醇—化工产品”串成一条完整产业链。
从技术路径来看,故事是讲得通的。从政策层面来看,支持力度也不小。
项目此前已经拿到石勒苏益格—荷尔斯泰因州 1.94 亿欧元,约 2.24 亿美元资金支持。2021 年,它还被列入欧盟 IPCEI 候选名单。
按原计划,项目应该在 2026 年开始运营。但到了真正要落地的时候,项目还是取消了。
为什么取消?
德国石勒苏益格—荷尔斯泰因州能源转型部门给出的一个重要原因是:缺乏规划确定性。
这个词听起来有点抽象。翻译成人话就是:企业现在很难确定,未来几年的规则、市场、成本和收益,到底会不会按照今天设想的方向发展。
比如绿电价格是多少?绿氢能卖多少钱?绿色甲醇有没有长期买家?欧洲未来的碳价和燃料政策会怎么变化?项目建成以后,下游客户到底愿不愿意为“绿色溢价”买单?
这些问题里,只要有一两个算不清楚,一个几十亿欧元级别的大型项目就很难做最终投资决定。
而绿氢项目最麻烦的地方就在这里。它不是建一个电解槽那么简单。真正的大项目,前面连着风电和光伏,中间连着电解槽、储氢、二氧化碳,下游还连着炼化、钢铁、化工、航运或者航空燃料。其中任何一环掉链子,整个项目的经济账都可能崩掉。
更尴尬的是:海德炼油厂已经是第二次取消大型绿氢项目
这才是整个新闻里最值得注意的细节。
2023 年,海德炼油厂就已经取消过一个大型绿氢项目。那个项目叫 Westküste 100,也就是“西海岸 100”。当时给出的主要原因之一,就是:成本太高。
现在三年过去了。项目名字换了,规模做得更大了,合作伙伴更多了,政府补贴也来了。结果 HyScale 100 还是没能走到最后。
第一次,是成本。第二次,是规划和商业确定性。
这其实非常能说明欧洲绿氢目前所处的阶段。
过去几年,欧洲最擅长解决的问题是:怎么把项目立起来。有欧盟补贴,有国家补贴,有 IPCEI,有氢银行,有各种绿色燃料配额和减排目标。所以你会看到大量几十兆瓦、几百兆瓦,甚至吉瓦级绿氢项目被宣布。
但现在真正的问题变成了:怎么让项目活下去。
绿氢最难的已经不是“有没有技术”
今天大型碱性电解槽、PEM 电解槽都不是新鲜东西。风电、光伏也已经非常成熟。二氧化碳加氢制甲醇,同样不存在什么无法跨越的科学障碍。
所以欧洲现在绿氢项目的核心矛盾,正在从“技术能不能做”,变成:这个东西到底能不能赚钱。
绿氢成本里面,电价占非常大的一部分。如果可再生能源电价不够低,绿氢就很难便宜。而绿色甲醇又比普通甲醇贵。那最终就要看航运公司、化工企业、炼油厂,愿不愿意长期承担这个绿色溢价。
如果只是靠补贴把生产端成本降下来,却没有同步建立稳定的下游需求,项目仍然可能卡住。
这也是为什么现在全球氢能行业越来越强调一个词:offtake,也就是长期承购协议。
谁来买?买多少?买几年?按照什么价格买?这些问题有时候比电解槽效率提高两个百分点重要得多。
1.94 亿欧元补贴,为什么还是救不了?
这件事还有一个很容易被忽略的问题。
很多人看到 1.94 亿欧元,会觉得:这么多钱都给了,项目怎么还能黄?
因为对于一个最终规模达到 2.1 吉瓦的绿氢项目来说,1.94 亿欧元并没有想象中那么夸张。
绿氢项目真正的投资不仅包括电解槽。还可能包括可再生能源配套、电网接入、压缩储运、水处理、二氧化碳捕集、甲醇合成装置以及下游改造。总投资很容易达到数十亿欧元。
所以政府补贴能降低项目的资本支出,却不能替项目解决所有问题。如果未来十几年收入端仍然不确定,企业照样不敢下注。
这就像政府给你补贴一部分首付,但你发现未来二十年的现金流根本算不明白。这个房子,你还是不一定敢买。
欧洲绿氢正在进入“淘汰赛”
所以 HyScale 100 取消,并不能简单理解成:欧洲不要绿氢了。
欧洲的脱碳目标没有消失,航空、航运、钢铁、化工这些难减排行业,未来依然需要氢和氢基燃料。
但行业确实正在发生一个非常明显的变化:从比谁宣布的项目多,变成比谁真的能开工、能投产、能找到买家。
这也是为什么过去两年,我们越来越频繁看到欧洲绿氢项目:延期、缩减规模、调整技术路线,甚至直接取消。
这未必是一件坏事。一个产业从政策驱动走向真正的商业化,本来就会经历一轮项目出清。
真正能留下来的项目,往往必须同时具备几个条件:低价绿电;稳定的下游需求;足够长的承购合同;成熟的基础设施;以及可以长期维持的政策规则。
缺一个,都可能很难。
【信息来源:hydrogeninsight】