一周之内,两家德国企业给出了截然不同的答案,高温电解(SOEC)技术的未来走向究竟如何。蒂森克虏伯纽赛拉(Thyssenkrupp Nucera)叫停了量产计划,Sunfire 却动工建设新的测试装置。SOEC 技术正站在十字路口。
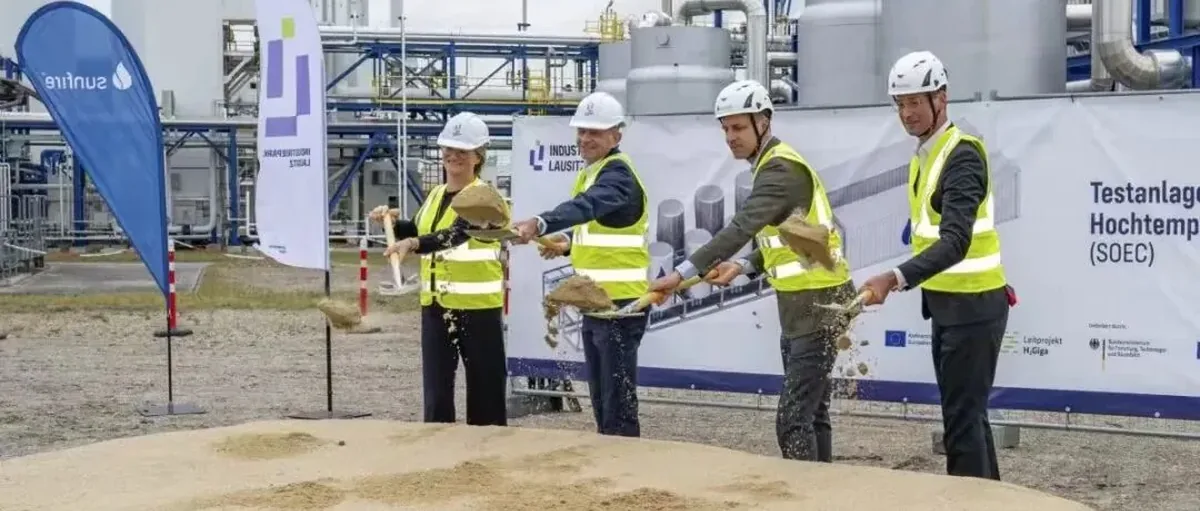
8 月 19 日,Sunfire 在施瓦茨海德(Schwarzheide)的 SOEC 测试装置举行了动工仪式。就在竞争对手放弃高温电解计划的同时,这家德累斯顿企业却要在这里把自己最新一代、性能最强的产品推向量产。出席动工仪式的有巴斯夫劳齐茨基础设施与解决方案公司的负责人安妮·弗兰肯(Anne Francken)和于尔根·福克斯(Jürgen Fuchs),以及 Sunfire 首席执行官尼尔斯·阿尔达格(Nils Aldag)和首席技术官克里斯蒂安·冯·奥尔斯豪森(Christian von Olshausen)。
眼下,氢能行业内没有哪项技术比高温电解(SOEC)更具争议。8 月 12 日,多特蒙德企业蒂森克虏伯纽赛拉宣布,不再推进自建量产线的计划,并为此计提约 3000 万欧元的减值损失。
一周后,Sunfire 却在劳齐茨工业园为 SOEC 测试装置举行了动工仪式,德累斯顿方面希望借此把同一项技术推向成熟应用。
两个截然相反的决定,指向同一个问题:SOEC 正在经历正常的行业整合,还是说,纽赛拉的退出说明这项效率最高的电解技术目前还无法实现量产?不妨先看看技术本身、两家企业的策略,以及全球市场的现状。
高温电解技术的特别之处
所有电解槽都是靠电将水分解为氢气和氧气,区别在于反应温度。碱性电解槽和 PEM 电解槽都在 100 摄氏度以下运行,而 SOEC 则要在约 850 摄氏度的高温下工作。它分解的不是液态水,而是水蒸气,所需的能量也不必全部来自电网——在钢厂、炼油厂这类本身就产生大量余热的场所,余热可以替代部分电力。
由此带来的效率优势,是其他电解技术都比不上的。据 Sunfire 介绍,在耐思特(Neste)位于鹿特丹的炼油厂,一套 2.6 兆瓦的装置效率能达到 84%,而碱性和 PEM 电解槽通常只有 60% 到 80%。对于第三代产品,Sunfire 的预期效率甚至能达到 89%。另一个优势是,SOEC 所用的陶瓷电解质基本不需要贵金属,而 PEM 电解槽则依赖铱和铂。
不过,850 摄氏度的高温对材料是巨大的考验,装置的启动时间长,还需要稳定的热源供应。所以 SOEC 更适合那些有余热可用的工业场所,并不是风电场那样的通用型选择。而且这项技术相对年轻,成熟度也不及“兄弟技术”:碱性电解槽和 PEM 电解槽早已实现规模化量产,SOEC 目前却仍停留在中试和示范阶段。
蒂森克虏伯纽赛拉:15 个月中试后叫停
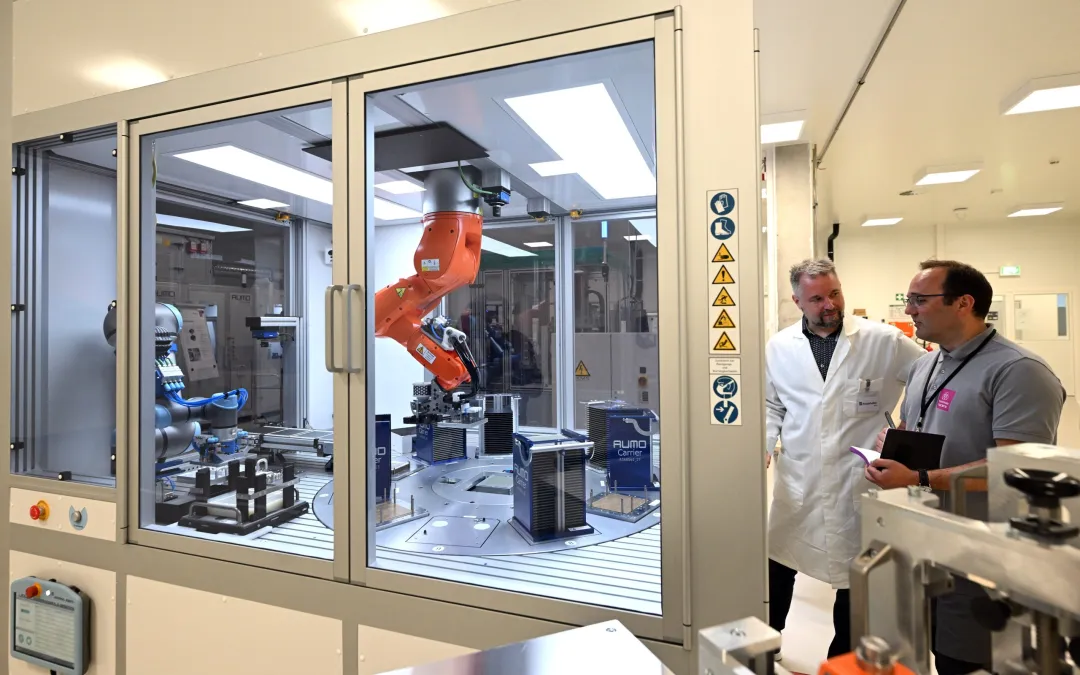
蒂森克虏伯纽赛拉当初起步时雄心勃勃。2024 年 3 月,公司与弗劳恩霍夫陶瓷技术与系统研究所(Fraunhofer IKTS)达成战略合作,获得了后者 SOEC 电堆技术的授权。2025 年 5 月,公司在阿恩施塔特(Arnstadt)建成中试产线,目标年产能 8 兆瓦,作为迈向全自动化量产的过渡阶段。按计划,SOEC 本应与碱性电解并列,成为公司氢能业务的第二大支柱。
然而中试产线运营刚满 15 个月,这一计划就被叫停了。公司在 8 月 12 日的公告中表示,经过对市场成熟度、投资需求和经济前景的“审慎战略评估”,公司决定不再推进自建量产线。市场推广进度的延迟明显影响了预期需求。
转而聚焦碱性电解技术
说白了,就是订购高温电解槽的客户太少了。这一决定让纽赛拉付出约 3000 万欧元的代价,主要用于中试装置和已资本化研发投入的减值处理。至于阿恩施塔特基地以及在那里积累的技术能力将何去何从,公司表示目前仍在评估中。
除此之外,纽赛拉的其他业务表现相对不错。本财年前九个月,绿色氢能板块的订单额从 2300 万欧元增长到 1.84 亿欧元,这主要得益于西班牙南部 Moeve 项目的 300 兆瓦订单——该项目采用的正是碱性电解技术。未来,这家蒂森克虏伯子公司将把重心放在成熟的氯碱业务、碱性水电解,以及即将推出的高压电解技术上。
Sunfire:动工而非退出
Sunfire 走的是完全相反的路线。就在纽赛拉发布季度财报整整一周后的 8 月 19 日,公司在劳齐茨工业园施瓦茨海德基地启动了 SOEC 测试装置的建设。公司希望借此在工业实际条件下验证其第三代、也是目前性能最强的产品。该装置功率为 1.3 兆瓦,设计每小时产氢 36.5 公斤。据公司此前披露,投资规模在千万欧元级的中高区间,欧洲投资银行也为该项目提供了贷款支持。
与纽赛拉不同,Sunfire 在这方面已经积累了多年的实践经验。自 2016 年起,公司就与钢铁企业萨尔茨吉特(Salzgitter)合作测试其高温电解槽,并于 2022 年在那里创下 84% 的效率纪录。施瓦茨海德项目被视为迈向商业化前的最后一步。Sunfire 首席技术官冯·奥尔斯豪森表示,通过在真实工业条件下的验证,公司即将完成商业化应用前的最后步骤。
量产计划也已提上日程。在“Sunfire 1500+”这一欧洲共同利益重要项目(IPCEI)框架下——该项目于 2023 年获得联邦政府和萨克森州 1.69 亿欧元的资助——公司计划建成年产能 500 兆瓦的 SOEC 生产线。具体选址和时间表,Sunfire 尚未公布。可以确定的是,公司正采取双线并进的策略:其加压碱性电解槽已经应用于雷普索尔(Repsol)和莱茵集团(RWE)的百兆瓦级大型项目。而 SOEC,则是 Sunfire 押注未来效率优势的一张牌。
整合浪潮席卷全行业
纽赛拉并非唯一退出 SOEC 赛道的企业。早在今年 5 月,丹麦技术巨头托普索(Topsoe)就已经叫停了 SOEC 计划,而且退得更加彻底。位于丹麦赫尔宁(Herning)的工厂 2025 年 10 月才刚刚投产,年产能 500 兆瓦,还获得了 9400 万欧元的欧盟补贴,如今却要在完成验证阶段后进入“休眠”状态,等待需求回暖。原计划在美国新建的第二座工厂则被彻底取消,约 440 个岗位因此消失。
这两家企业的退出,折射出整个电解槽行业正在经历的一场普遍现象。国际能源署(IEA)在最新一期《全球氢能评估》报告中指出,行业正处于整合阶段:全球电解槽年产能高达 58 吉瓦,实际产量却不足 5 吉瓦;2025 年新电解项目的投资决策规模下降了约 30%。美国康明斯(Cummins)更是直接停止了电解槽业务。
SOEC走到十字路口
作为规模最小的技术路线,SOEC 率先感受到了这一市场逻辑的冲击。据市场研究机构 Fortune Business Insights 统计,2025 年全球固体氧化物电解市场规模仅略高于 2 亿美元。整体市场仍由碱性电解槽主导——这也是中国厂商偏好的技术路线,其次是 PEM 系统,预计到 2030 年 PEM 产能将接近翻倍。而在 PEM 这一细分领域,欧洲处于领先地位。
看看全球最大的电解槽市场中国,同样能感受到 SOEC 目前还是小众。
纽赛拉的退出,再次表明 SOEC 在这场技术竞赛中暂时落后了。它的效率优势确实存在,但只有当工业客户大规模采购绿氢时,这种优势才能真正兑现。而目前这样的需求还没有出现,即便有订单,项目开发商也更倾向于选择价格更低、技术成熟、且更容易规模化的碱性电解路线。高温电解能否等到属于自己的机会,与其说取决于技术本身,不如说取决于整个氢能产业能否真正启动。Sunfire 正在为此下注,而其他竞争对手,则选择慢慢退出,静观其变。
【信息来源:ingenieur】