韩国的先发印象
如果只看燃料电池汽车这个名字,海外很多人的第一反应可能还是韩国。
现代NEXO曾经长期是全球销量最大的氢燃料电池乘用车之一,韩国也一度是全球氢燃料电池汽车保有量最高的国家。
但过去几年,游戏规则已经变了。
燃料电池汽车真正增长最快的地方,不再是乘用车,而是卡车。
而这个赛道,目前中国已经占据了绝对优势。
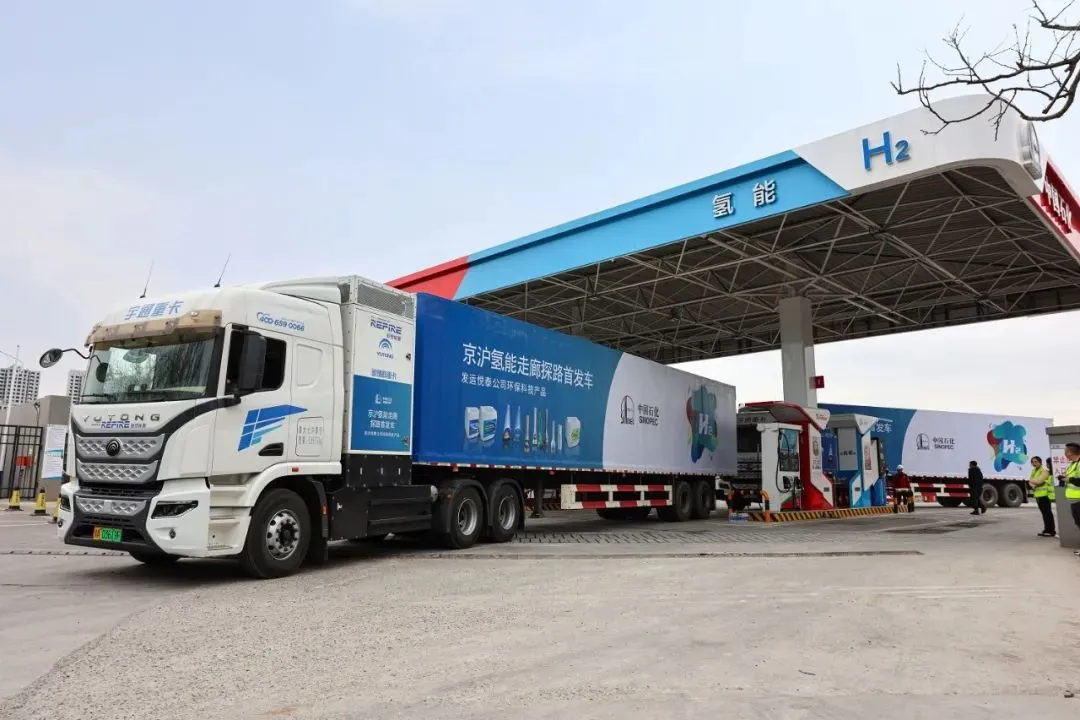
国际能源署最新统计显示,中国拥有全球接近95%的燃料电池商用车保有量。IEA还明确判断,目前道路交通领域,燃料电池汽车真正保持快速增长的细分市场,主要就是重型卡车。
到2024年底,中国燃料电池卡车保有量已经接近1.5万辆;2025年中国燃料电池汽车销量达到10782辆,主体仍然是卡车和公交车。
所以韩国媒体最近开始关注一个很有意思的变化:
中国不只是车越来越多,连规则也开始自己定了。
从“示范车”到“强制国标”
9月9日,中国工信部公布《燃料电池电动汽车 安全要求》强制性国家标准征求意见稿。
过去的GB/T 24549—2020,本质上是推荐性国家标准。
现在准备直接升级成GB强制性国家标准。
为什么偏偏是现在?
工信部给出的理由说得很直白:燃料电池商用车、中重型货运车辆已经开始批量运行,车辆进入高速、城市道路、隧道、地下停车场,原来的标准已经跟不上实际使用场景。
这实际上透露了一个产业信号。
一个产业规模还很小的时候,企业主要比的是“车能不能造出来”;当车辆真正大规模进入社会以后,比的就变成“什么样的车才允许上路”。
这就是标准的力量。
新标准甚至专门增加了针对运行工况的氢气排放要求、泄漏报警、自动切断供氢,以及70MPa车辆与加氢站之间的通信。
其中有些要求还是中国标准相对于现有国际法规额外增加的内容。编制说明明确列出,循环工况氢气排放、低剩余量提醒等部分要求,在对比的国际法规中并没有完全对应条款。
建议实施日期是2028年1月1日。
这件事真正值得韩国关注的,也就在这里。
但说韩国输了,还太早
中国现在最大的优势是两个字:
规模。
大量钢厂、港口、矿区、物流园形成固定运输线路,重卡每天跑几百公里,对补能速度、载重和连续运营要求都很高。
这些场景恰恰是燃料电池最有机会和纯电动重卡正面竞争的地方。
今年中国新一轮氢能综合应用试点也再次明确:燃料电池汽车要以氢能高速公路、氢能走廊为主线,重点发展中重型、中远途运输和冷链物流。到2030年,全国燃料电池汽车保有量目标力争达到10万辆。
这说明中国的思路已经越来越清楚:
不是先想办法把氢能塞进私家车,而是先去找那些纯电不容易解决、氢能经济性可能成立的商用场景。
但韩国并没有退出商用车竞争。
现代汽车截至今年3月底,在韩国本土累计已经销售3062辆燃料电池公交车;韩国2026年的政策目标仍包括1800辆氢能公交车。
更值得注意的是现代XCIENT。
截至2026年1月,现代165辆XCIENT燃料电池重卡已经在瑞士、德国、法国、荷兰和奥地利累计运行2000万公里。这个数字虽然在规模上没法和中国市场比较,但在海外商业运营经验方面,现代仍然是一张非常强的牌。
所以中韩之间其实是两种打法。
中国是“产业集群打法”:整车企业多、燃料电池企业多、地方场景多,通过规模把制氢、加氢、车辆、零部件一起往下压成本。
韩国更像“超级企业打法”:现代集团从乘用车、公交车到重卡,再到燃料电池系统,集中力量做少数几个成熟平台,然后向欧洲、中东等海外市场复制。
真正决定胜负的,不是95%
还有一个数据特别需要冷静看。
2026年上半年,中国燃料电池商用车销量其实出现了明显下降。
SNE Research统计,中国商用燃料电池汽车上半年销量约921辆,同比下降54.4%;同期韩国依靠第二代NEXO,重新成为全球燃料电池汽车销量最大的单一市场。
所以“95%都在中国”,说的是存量商用车结构,并不意味着中国从此稳操胜券。
燃料电池商用车最终还是要回答三个问题:
没有补贴以后,车还跑不跑?
氢价降下来以后,运营成本能不能打赢柴油和纯电?
发生事故以后,这套产业能不能证明自己足够安全?
前两个决定市场能不能活下来。
第三个决定这个市场到底能做多大。
也正因为这样,铂道认为这次强制性国家标准的意义,可能比又增加几千辆示范车更大。
从卖车到争标准
过去几年,中韩争的是谁的燃料电池车卖得更多。
接下来争的,很可能是:
谁能把燃料电池商用车变成一种可以规模化复制的运输工具;谁的安全体系、加氢接口、运行规则最终能够成为产业事实标准。
从这个角度看,中国已经凭借商用车规模拿到了第一张门票。
但韩国手里的现代汽车,以及十几年积累的整车工程能力和海外运营经验,同样不能低估。