氢能投资突破1300亿美元(约9000亿人民币):真正的难题,已经从“能不能建”变成“谁来买”
9月10日,Hydrogen Council(氢能委员会)发布了最新的《Global Hydrogen Compass 2026》。
里面有一个数字非常抢眼:
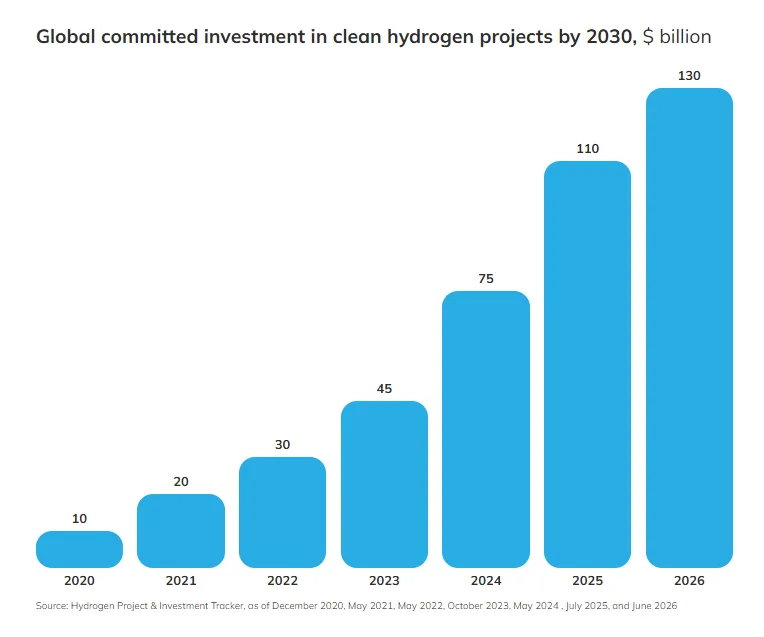
全球清洁氢已承诺投资,正式突破1300亿美元。
这些资金对应全球570多个项目,以及每年690万吨的清洁氢产能。更关键的是,其中大约90%的项目已经进入建设阶段,或者已经投运。
如果只看这个数字,很容易得出一个结论:
前两年还在不断传出项目延期、取消、企业裁员的全球氢能产业,是不是又重新热起来了?
铂道觉得,这个理解只对了一半。
这份报告真正透露出来的,并不是氢能重新回到前几年“疯狂画饼”的阶段,而恰恰相反:
全球氢能正在从“比谁宣布的项目多”,进入“比谁真的把项目建出来”。
1300亿美元,含金量在哪里?
首先要搞明白一个词:
Committed Investment,已承诺投资。
它和几年前我们经常看到的“规划投资”“宣布投资”不是一回事。
2025年的《Global Hydrogen Compass》里,Hydrogen Council把这类项目定义为已经通过最终投资决定,也就是FID,或者已经开工、已经投运的项目。
去年全球这类投资大约是1100亿美元,对应约510个项目;今年则增加到了1300亿美元和570多个项目。也就是说,一年时间里,真正进入较成熟阶段的氢能投资又增加了大约200亿美元。
增速当然已经不像产业最狂热时期那么夸张。
但是这反而更重要。
因为前几年氢能行业最大的问题,从来不是项目不够多,而是PPT上的项目太多。
很多项目宣布的时候都是几百兆瓦、几个GW,甚至几十亿美元投资,但最后因为绿氢价格太高、买家没有签长期合同、融资成本上升或者补贴政策变化,迟迟过不了FID。
2025年的报告其实已经显示出这种行业出清。当时全球已经有50多个项目被取消,但与此同时,真正进入FID以后阶段的投资仍然增加到1100亿美元。
所以现在看到1300亿美元,更准确的理解应该是:
氢能的“故事项目”正在减少,但真正愿意掏钱建设的项目仍然在增加。
这是一个产业从概念期走向交付期的典型特征。
中国正在拉开差距
更值得注意的是:中国正在拉开差距
这份报告里,对中国的描述其实比1300亿美元更加值得关注。
Hydrogen Council表示,中国目前已经占到全球已承诺可再生氢产能的一半以上。
而从2025年以来,全球新增的已经投运的清洁氢产能中,大约90%来自中国。
90%新增产能在中国
这个90%,非常夸张。
它意味着全球氢能产业正在出现一个越来越明显的分化:
以前大家都在宣布项目,现在真正快速把电解槽装起来、把制氢厂建起来并投入运行的,越来越集中在中国。
这里还有一个容易混淆的地方。
这并不是说“中国占全球全部氢气产量90%”。
中国目前大量氢气仍然服务于炼化、合成氨、甲醇等传统工业,而且相当一部分来自煤和天然气。
这里说的90%,指的是2025年以来全球新增投运的清洁氢产能。
这两个概念完全不同。
但即便如此,这个数字依然说明,中国在可再生氢产业化速度上已经形成非常明显的领先优势。
原因也不难理解。
中国同时拥有全球最大的新能源制造能力、电解槽供应链、大量低成本风光资源,以及庞大的化工、钢铁、交通等潜在氢气消费市场。
于是绿电、电解槽和工业用氢,可以在一个市场内部完成闭环。
这可能才是中国氢能真正的竞争优势。
不是单纯“电解槽便宜”,而是整个产业链都在同一个市场里。
三条路线:中欧美
欧洲、美国和中国,实际上已经走出了三条路线
报告里另外两个数据也非常有意思。
欧洲目前已经成为全球第二大清洁氢市场,而且仍然是项目数量最多的地区;与2025年相比,相关投资增长了35%。
美国则是另一套逻辑。
全球已经承诺的低碳氢以及低碳氨产能中,大约75%在美国。
所以现在全球清洁氢其实已经越来越像三种发展模式。
中国的优势是可再生氢制造和项目落地速度;
欧洲最大的推动力仍然来自法规、碳约束以及工业脱碳需求;
美国则在大规模低碳氢和低碳氨项目上形成优势。
大家嘴里说的都是“清洁氢”,但背后的资源条件、政策体系和商业模式其实完全不同。
这也解释了为什么未来不会出现一种技术路线通吃全球。
哪个国家天然气便宜,哪个国家绿电便宜,哪个国家有炼化和化工需求,哪个国家碳价足够高,最后选择的氢能路线都会不一样。
真正的风险在需求侧
但真正危险的数字,其实不是1300亿美元
整份报告里,铂道认为最重要的数字反而出现在后面。
按照目前各国已经推出的政策,到2030年,理论上可以释放大约1100万吨/年的清洁氢需求。
问题是,其中真正已经通过政策落地、具有较高确定性的,目前只有大约600万吨/年。
还有大约500万吨/年的需求,需要各国政府把已经承诺的政策真正执行下去。
这才是全球氢能产业接下来最大的风险。
因为供给端已经开始跑了。
目前已经承诺建设的清洁氢产能达到690万吨/年,而且正在投运的项目还会继续增加。
但氢能和光伏不一样。
光伏电站建出来以后,电基本都可以进入电网。
氢气却必须有人买。
谁愿意长期买氢?
炼化企业买不买?
钢厂愿不愿意支付绿色溢价?
航运公司愿不愿意长期购买绿色甲醇或者绿色氨?
政府规定的工业使用比例到底什么时候开始执行?
这些问题没有答案,一个大型绿氢项目即使技术上完全可行,银行也不一定愿意贷款。
所以Hydrogen Council今年实际上把矛头非常明确地指向了需求端。
去年行业最大的关键词还是:
FID。
今年正在慢慢变成:
Offtake——长期采购。
氢能没凉,逻辑变了
氢能没有“凉”,但逻辑已经变了
这也可以解释过去一年全球氢能产业看起来非常矛盾的现象。
一边是欧洲不断有大型绿氢、电解槽项目延期甚至取消;
另一边,全球已经承诺的氢能投资却从1100亿美元增加到了1300亿美元。
这两件事情并不冲突。
因为整个行业正在进行一次非常残酷的筛选。
没有廉价能源的项目,退出。
没有稳定买家的项目,退出。
只靠补贴才能维持经济性的项目,推迟。
基础设施完全跟不上的项目,重新评估。
而真正拥有低成本能源、明确需求、政策支持和完整基础设施的项目,则开始进入建设阶段。
所以现在判断一家氢能企业、一个大型绿氢项目值不值得关注,已经不能只看它宣布了多少GW。
更应该问四个问题
更应该问四个问题:
电从哪里来?氢卖给谁?价格是多少?买家签了多少年?
如果这四个问题答不上来,10GW和100GW都可能只是PPT。
反过来,一个只有100MW的项目,如果已经有低价绿电、有工业用户、有长期采购合同,而且已经完成融资,那么它的价值可能远远高于一个几十GW的“超级规划”。
这可能也是《Global Hydrogen Compass 2026》最值得关注的信号。
全球氢能并没有退潮。
退潮的,是那个靠宏大规划和远期目标推动产业估值的时代。
现在留下来的项目,必须真正算得过账。
而下一场竞争,也已经从“谁能把氢造出来”,逐渐转向:
谁能用得起,谁愿意长期买。