拉美绿氢的旧叙事
过去几年,一提到拉美绿氢,大家首先想到的是什么?
智利的风,巴西的太阳,巴塔哥尼亚的绿氢,再加上一个共同的故事——利用便宜的可再生能源生产绿氢,然后出口欧洲。
但现在,这个故事正在悄悄发生变化。
9月10日,拉美能源媒体Surtidores LATAM刊文称,全球一批能源和装备巨头正在抢占加氢站市场。
报道援引的一份榜单中,林德(Linde)位居第一,Air Products第二,挪威Nel第三;此外还点到了Cummins、Hexagon、Plug Power、Engie、Ballard、McPhy(John Cockerill)、Toyota、Siemens、Air Liquide和Vopak等企业。
遗憾的是,没看到中国企业。而且其中真正专业做加氢整体解决方案的似乎也不多。拉美媒体可能更多从能源、电解槽、燃料电池领域的品牌国际知名度来排的这个榜单。
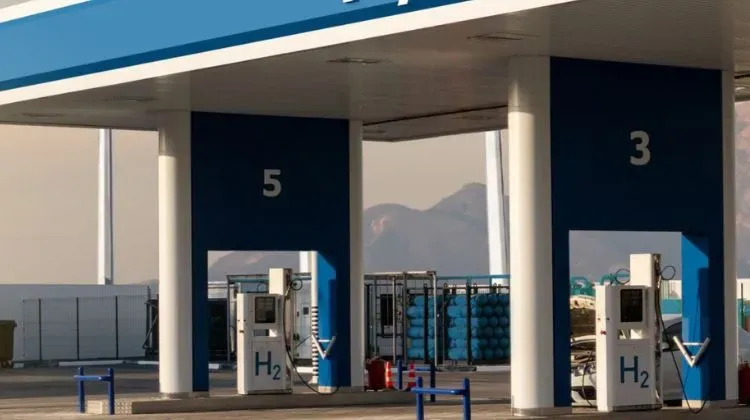
为什么拉美关注这个榜单?
因为它透露出的真正信号,不是谁排第一,而是——
拉美氢能开始从“我能生产多少氢”,转向“这些氢本地用”思维。
加氢站变成一门生意
按照报道援引的市场预测,全球商业加氢站市场规模将从2025年的11亿美元,增长到2035年的27亿美元,年复合增长率达到9.4%。
27亿美元,放到整个能源行业里其实算小的市场。
但关键在于,加氢站从来不只是一台“加氢机”。
一座真正能够商业运营的加氢站,背后至少要有氢源、储氢、压缩、运输、加注、安全控制和持续供应能力。
所以谁拿下加氢站,抢到的其实是整个氢能终端基础设施的入口。
这也是为什么榜单前面出现的是林德、Air Products这样的工业气体巨头,以及Nel、Plug Power、Hexagon这样的氢能装备企业。
他们真正争夺的不是一个加油站大小的市场,而是未来的“制氢—储运—加注—车辆”产业链。
而对于拉美来说,这个问题尤其重要。
当地并不缺风,也不缺太阳,真正缺的是如何把低成本绿电变成一个能够持续挣钱的氢能市场。
巴西率先搭建规则
巴西正在先把“游戏规则”搭起来
目前变化最明显的国家之一,就是巴西。
2026年8月12日,巴西正式签署第13.096号法令,对此前建立的低碳氢法律框架进一步做出细化,其中涉及低排放氢国家政策、Rehidro产业激励机制以及PHBC低排放氢发展计划。
这一步非常关键。
因为氢能项目发展到最后,拼的已经不只是“谁的太阳能便宜”。
谁来认证低碳氢?
谁有权生产?
安全怎么监管?
基础设施怎么建设?
资本投进去以后按照什么规则运营?
这些问题不解决,资源再好,也很难形成真正的产业。
巴西能源研究公司EPE也指出,当地氢能加注基础设施目前仍然有限,未来还需要在加氢站、运输和物流方面进行大量投资。Surtidores LATAM认为,最有希望率先形成需求的领域,不一定是乘用车,而是重卡、公交以及其他难以直接电气化的交通场景。
这其实也是全球氢能交通这几年越来越明显的变化:
不再想着“氢能汽车取代所有燃油车”,而是先去找电池不那么好用的市场。
智利不只想着出口欧洲
智利也不只想着“出口欧洲”了
另一个值得注意的是智利。
智利过去的绿氢故事非常典型:利用北部阿塔卡马沙漠的太阳能和南部巴塔哥尼亚的风能,生产低成本绿氢和绿氨,然后出口。
但是2026年新版《国家绿色氢及衍生物战略》出现了一个非常重要的变化。
智利把未来战略归纳成三个重点,其中排在前面的,就是强化国内需求;另外两个分别是推动出口,以及加强产业治理和本地价值创造。
在国内应用方面,智利明确提出,要推动氢能进入采矿、化工、合成燃料等难以直接电气化的行业。
这意味着智利已经意识到一个问题:
如果所有绿氢项目都等着国外客户来签长期采购合同,整个产业很容易被海外需求卡住。
欧洲买得慢,项目就开不了工;
融资不到位,电解槽就装不起来;
没有稳定需求,再便宜的绿电也变不成绿氢产业。
所以最现实的办法,就是一边出口,一边把国内市场先做起来。
哥伦比亚把氢送进公交
哥伦比亚走得甚至更直接。
Ecopetrol已经在波哥大开展氢能公交示范项目。
其项目采用165千瓦PEM电解槽,每年能够生产超过23吨氢气,并配套储氢和加氢设施,一辆公交车的加氢时间不到10分钟。
到2025年底,Ecopetrol又宣布,该项目已经能够生产纯度达到99.99%的绿色氢,并表示此前还在卡塔赫纳真实运行环境中测试过完整加氢系统。
单看规模,这个项目其实很小。
但它代表的意义并不小。
因为很多国家现在的问题根本不是“能不能电解水制氢”,而是制出来以后,有没有车来加?有没有稳定的用户?加氢站有没有足够的利用率?
这才是氢能商业化最难的一步。
拉美争夺战才刚开始
所以再回头看这份“15家企业抢加氢站”的榜单,就会发现事情没有表面那么简单。
林德、Air Products、Nel这些企业争夺的,其实是在提前卡位一个未来可能出现的市场:
如果巴西的重卡开始用氢,如果智利的矿山和工业开始消耗绿氢,如果哥伦比亚把氢能公交从示范项目扩大到商业运营,那么拉美就不再只是一个“给欧洲生产绿氢”的地方。
它自己也会成为氢能消费市场。
而这可能恰恰是拉美绿氢能否真正做大的关键。
有便宜绿电不等于成功项目
因为过去几年全球绿氢项目已经证明了一件事:
有便宜的风电、光伏,并不等于就能做出一个成功的绿氢项目。
真正稀缺的不是氢,而是有人愿意长期买氢。
所以巴西在建规则,智利在做国内需求,哥伦比亚在跑公交,国际巨头则开始卡位加氢站和基础设施。
这些事情看起来互不相关,背后其实指向同一个变化——
拉美的氢能思维,由于欧洲需求不如预期,正在从“生产给别人用”,进入“先让自己用起来”的第二阶段。