9月15日,在德国汉诺威举行的IAA Transportation 2026上,丰田做了一件比发布一辆新氢能卡车更值得关注的事。
丰田联合戴姆勒卡车、沃尔沃、博世、液化空气、道达尔能源、TEAL Mobility和MB Energy,共8家公司正式公布欧洲氢能重卡规模化推进计划。
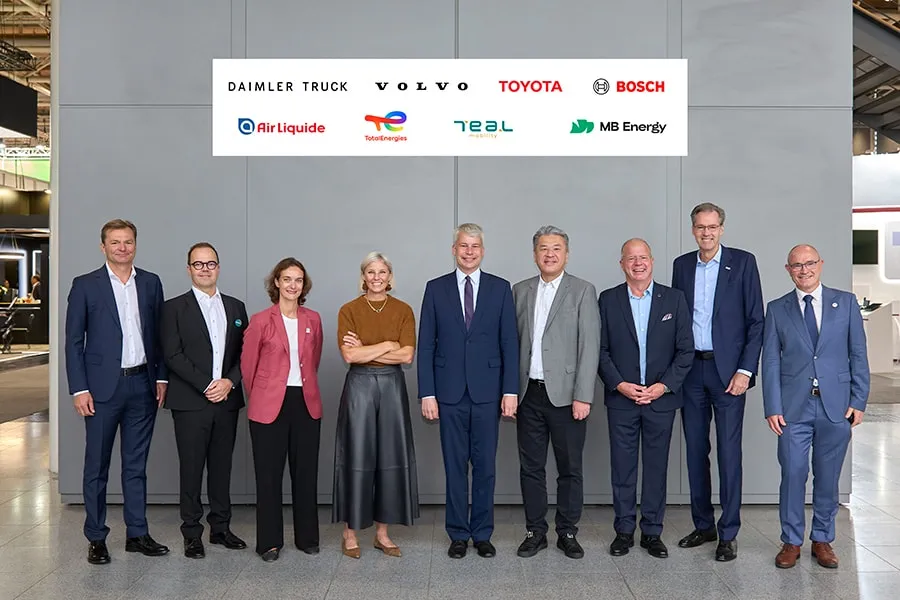
这8家公司很有意思。前三家加丰田,基本把“车和燃料电池”覆盖了;博世负责关键零部件和加氢技术;液化空气、道达尔能源和MB Energy解决氢从哪里来;TEAL Mobility则负责把氢真正送进卡车的储运和加氢网络。
这次欧洲人终于没有再只讨论“氢能卡车能不能造出来”。
他们开始解决真正困难的问题——谁造车、谁供氢、谁建站、谁来买单,以及最终每公里到底要花多少钱。
100辆车只是开始
这次记者会上,目前在欧洲进度最快的是戴姆勒卡车。
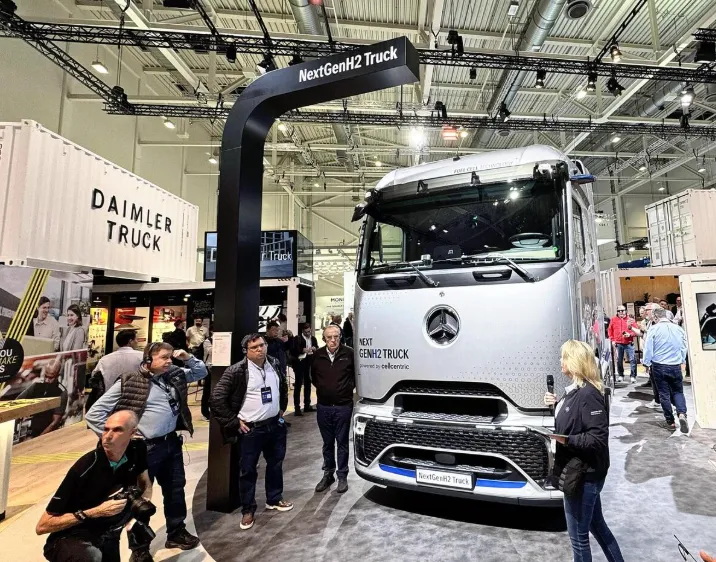
戴姆勒表示,其燃料电池卡车在客户实际运营中的累计测试里程已经接近60万公里。从2026年底开始,公司准备向客户投入一批100辆下一代燃料电池重卡。
与此同时,戴姆勒还准备在2027年把氢内燃机卡车推向市场,并计划到2030年前在氢能卡车领域投入约4亿—6亿欧元。
沃尔沃则把时间节点放在2030年前后,同时推进燃料电池和氢内燃机两条路线。
但如果只看这100辆车,反而容易低估这场合作。
真正值得注意的是,丰田正在欧洲重新定义自己的角色。
以前提到丰田氢能和燃料电池汽车,大家首先想到的是Mirai。但现在丰田明显不准备自己包办整辆重卡,而是在变成一个燃料电池技术平台供应商。
今年7月,丰田已经与戴姆勒卡车和沃尔沃签署协议,准备以三分之一的平等股权加入燃料电池公司cellcentric。未来三家公司将在大型商用燃料电池的核心电池单元、系统开发和规模制造上深度合作。
这意味着一个很少见的局面正在形成:
丰田、戴姆勒和沃尔沃,在整车市场还是竞争对手,但在燃料电池底层技术上开始抱团。
丰田这几天其实连续落了三颗棋子
就在这次8家公司联合发布前,丰田已经接连公布了两个欧洲重卡项目。
第一个是斯堪尼亚。
丰田将向斯堪尼亚提供第三代燃料电池系统,首先装到40辆重型卡车上,2027年第一季度开始进入客户的真实物流线路运行。
这套系统功率达到300千瓦。丰田称,与上一代相比,新一代商用燃料电池系统输出功率和耐久性明显提高,燃料效率提升约20%,同时进一步降低成本。
第二个是IVECO。
双方正在欧盟EMPOWER项目下开发新一代S-eWay Fuel Cell重卡,同样采用总功率300千瓦的丰田燃料电池系统,设计续航超过900公里,耐久目标超过2.5万运行小时。车辆将在2026年第四季度开始验证,2027年上半年进入道路测试。
所以,把这几条线串起来看就很清楚了:
丰田不仅进入cellcentric,与戴姆勒、沃尔沃共同做燃料电池;还把自己的燃料电池系统装进斯堪尼亚和IVECO的卡车。
欧洲几家最重要的重卡企业,正在不同程度地和丰田发生连接。
这可能比丰田自己推出一款欧洲版氢能重卡更重要。
为什么大家突然开始“抱团”?
因为氢能重卡最大的难题,从来就不只是燃料电池。
一辆车造出来并不难。
难的是你买了以后,沿途有没有站?站里有没有氢?氢多少钱?一座一天只加几辆车的加氢站,什么时候才能赚钱?
这就是典型的“鸡和蛋”问题。
德国今年采用的办法很直接:车和站一起补。
德国联邦交通部拿出2.2亿欧元,支持重型氢能车辆和加氢站同时建设。加氢站最高可补贴符合条件投资的50%,燃料电池或氢内燃机N2、N3类商用车,相对于柴油车增加的投资成本最高可补贴80%。
结果市场反应相当强烈。
德国官方数据显示,截至6月底共收到526份申请,涉及71个加氢站项目和455份车辆或车队申请,总申请资金达到4.55亿欧元,已经明显超过2.2亿欧元的预算。8家企业最新发布的信息进一步称,这些申请所对应的大型氢能卡车数量超过800辆。
所以,这次记者会真正想证明的一件事就是:
只要车辆、加氢站和补贴同时落地,氢能重卡不是完全没有客户。
但最关键的一句话,是“氢价要打到柴油水平”
8家公司在发布会上明确提出三个降本抓手。
一是通过补贴和规模化生产降低卡车采购成本;二是依靠氢供应链和温室气体配额机制,把终端氢价(现在德国大客户价是8欧元/公斤)降到能够与柴油竞争的水平;三是继续给予零排放卡车通行费减免等运营优惠。
注意第二条。
这其实等于企业自己承认,欧洲氢能重卡现在最大的障碍已经不完全是技术,而是TCO,也就是全生命周期运营成本。
燃料电池寿命再长、续航再远,如果每公斤氢太贵,物流公司最后还是不会买。
因此,这次联盟还提出建设能够每天为最多100辆重卡加氢的大型高吞吐量加氢站,同时推进气态氢和液氢两套供应链。
这也是欧洲氢能交通思路正在发生的一个明显变化:
以前建站更多是为乘用车服务,一座站一天可能只有几十公斤、几百公斤需求;未来如果围绕重卡物流干线布局,单站就必须进入吨级供氢。
只有把站做大、利用率拉高,单位公斤氢的基础设施成本才有可能往下走。
“每200公里一座站”,但650座并不是法律写死的数字
这里还要纠正一个容易被媒体简化的数据。
欧盟《替代燃料基础设施条例》AFIR确实要求,到2030年底,在TEN-T核心交通网络沿线部署公共加氢站,相邻站最大距离原则上不超过200公里;单站最低累计供氢能力要求达到1吨/日,并至少配备700 bar加氢设施,同时每个城市节点至少布局一座公共加氢站。
欧洲清洁氢观察机构数据显示,2025年夏季,欧洲实际公开运营的加氢站约为186座。
部分机构据AFIR覆盖要求估算,到2030年欧洲加氢站数量可能需要超过650座。但严格来说,“650座”更接近按照法规网络要求推算出的建设规模,并不是AFIR正文直接规定的固定数量目标。
这个口径区分还是有必要的。
为什么丰田现在如此着急?
其实丰田自己早就把原因说得很清楚。
丰田氢能业务负责人此前就公开警告,如果欧美、日本不能像中国一样让车辆、基础设施和政策同步推进,全球氢能商用车市场可能重演纯电动车产业的故事——最终供应链和规模优势越来越向中国集中。
丰田当时特别提到,中国通过氢能物流走廊、车辆示范和加氢基础设施同步推进,已经在氢能卡车领域形成明显规模优势。
所以再来看汉诺威这场记者会,就更容易理解了。
这不是8家公司突然觉得氢能技术已经完美成熟了。
恰恰相反,他们是在承认单打独斗走不通以后,试图用德国做一个样板:车企一起上量,能源企业一起供氢,政府同时补车和补站,再通过高速公路通行费、碳信用等机制,把运营成本一点点压下来。
如果德国模式跑通,再往整个欧洲复制。
中嶋裕树在记者会上说,要利用日本积累的技术和经验,“加速实现氢能社会”。
但从产业角度看,铂道人觉得这次更值得关注的并不是这句话。
而是丰田终于把氢能重卡的逻辑从过去的“我能不能造出一辆好车”,变成:
要让一辆氢燃料电池重卡真正跑起来,靠的不只是一辆车,而是整条氢能供应链和产业链一起跑起来。