全球电解水制氢市场规模预计2034年达126.6亿美元,年均增长6.1%
中国占新增装机的75%、制造产能的60%,PEM电解槽增长迅速
核电和小型模块化反应堆(SMR)提供的零碳电力,将决定钢铁、炼油、化工行业清洁氢的竞争力
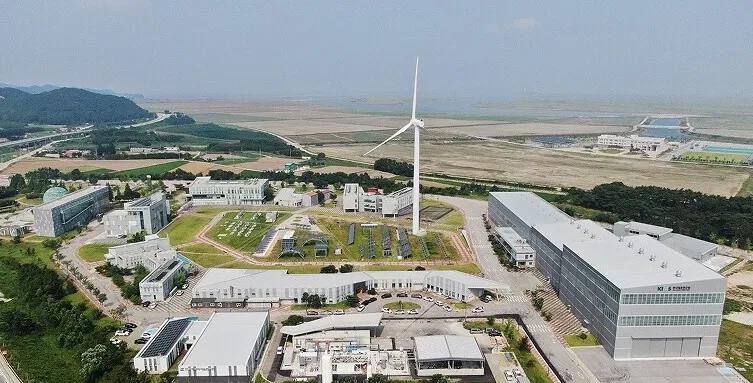
(图片说明)位于全北扶安新能源园区的韩国首个商业化电解水制氢基地。依托2.5MW级电解设备,日产清洁氢可达1吨以上。/ 图片:现代建设
韩国能源安全新闻认为,全球电解水制氢市场正随着清洁氢产业扩张,进入真正的商业化阶段。电解槽产能增长很快,但市场胜负的关键未必在设备本身,而在于能否获得廉价、稳定的零碳电力。
市场调研机构Maximize Market Research(MMR)预测,全球电解水制氢市场规模将从2025年的74.3亿美元增至2034年的126.6亿美元。2026至2034年的年均复合增长率为6.1%。电解水制氢是用电把水分解为氢气和氧气的技术。如果使用可再生能源或核电,就能生产低排放氢气。
PEM电解快速崛起
按技术路线看,商业化最成熟的碱性电解仍是最大的细分市场,而PEM(质子交换膜)电解预计增长最快。PEM电解能快速响应功率变化,更容易与光伏、风电配合。2025年,全球电解槽装机容量突破4GW,比上年增长一倍以上。另有2.5GW以上的项目在建,目标是2026年投运。
不过,供给与需求之间的差距很大。2024年,全球电解槽制造产能约为每年38GW,但实际产量只有约4GW,产能利用率仅10%左右。目标在2030年投运、已做出最终投资决定或已开工的项目约有26GW。而已公布的超过100GW的项目,如果2027年底前仍未做出投资决定,进度可能受到影响。
核电左右氢价
2025年,中国新增电解水制氢装机约占全球四分之三,电解槽制造产能约占全球六成,主导着市场。与此同时,全球氢气需求已超过1亿吨,但低排放氢的产量只有约100万吨,占比仅1%。
这意味着,电解水制氢市场的竞争,最终将不再只是设备之争,而会转向电价和供电稳定性之争。有分析认为,韩国也需要制定战略:把核电、SMR提供的稳定零碳电力与电解水制氢结合起来,并与钢铁、炼油、化工等氢气需求量大的产业连成一体。