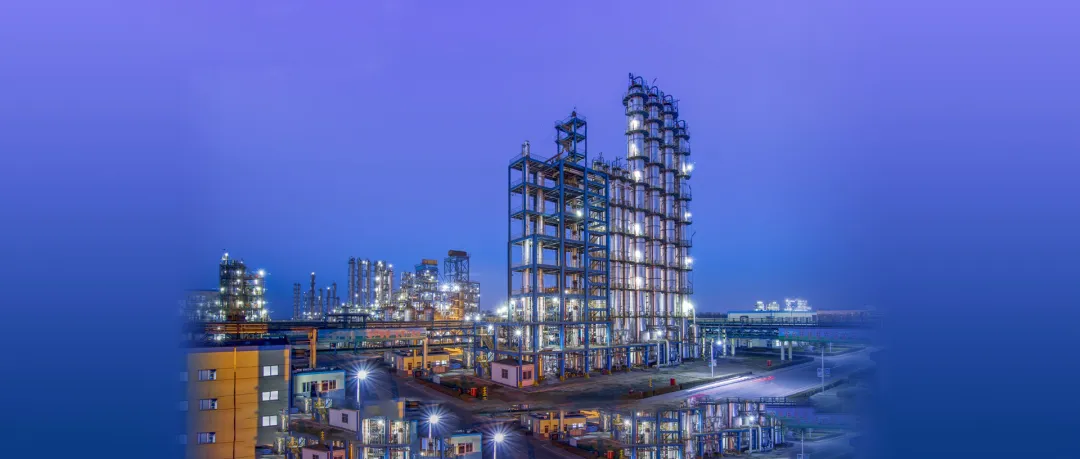
2025年10月13日晚,淄博桓台。东岳硅材(300821.SZ)发出2025年前三季度业绩预告:归母净利润同比预减96.27%至97.40%,最低可能只剩230万元。
整整一年后的2026年10月8日晚,同一枚公章,另一份预告:预计2026年前三季度归母净利润5.47亿元至5.67亿元,同比增长19048%至19748%。 从285.67万元,到5.67亿元。数字没撒谎,但别忽略那道除号。
这家单体产能全国第一的有机硅龙头,市值刚刚站上206亿元,用一个接近触底的分母,除出了一朵蘑菇云。而整场戏法的幕布,是2025年7月20日下午1点50分,合成三期B床窜起的那团火。
分母越丑陋,同比越性感。 这是A股三十多年最古老的一种修辞学,每年三季报都要复习一遍。
夏天里的一把火
2025年7月20日13点50分,山东淄博桓台,东岳硅材合成三期B床起火。公司启动“一键停车”应急处置,当日明火扑灭,无人伤亡(公告编号2025-042)。
代价写在后面:三期装置对应30万吨有机硅单体产能,约占公司总产能的一半,约合全国总产能的近8%。公司称已制定整改方案,计划年底前恢复生产。
那个三季度的账本很难看:单季亏损3933.74万元。
把2025年拆开看更清楚——上半年还赚4219.41万元,三季度一场火烧掉3933.74万元,四季度价格战继续,再亏约2216.59万元。全年营收37.70亿元,同比下降26.80%;归母净利润-1930.92万元。
一家总资产上百亿、单体产能全国第一的化工企业,2025年前三季度只赚了285.67万元。摊到273天,日均利润1.05万元。
最魔幻的一幕出现在火灾第二天。财联社从产业链拿到的消息是:事故消息传出当夜,各大有机硅单体厂纷纷封盘,DMC报价从上周五的10700—11000元/吨,直接跳到12000元/吨,一天涨超9%。
一场事故公告,被同行读成了涨价函。
只是这封涨价函的收件人里,没有东岳硅材——它正在停车。它的痛,成了整个行业的利。
把分母掀开看
2026年10月8日那份预告,有三组数字,它们互相打架。
第一组,归母净利润同比增长19047.97%至19748.08%。
第二组,在同一份公告里,被引用得少得多:扣除非经常性损益后,净利润5.89亿元至6.09亿元,上年同期1182.13万元,同比增长4882.53%至5051.72%。
第三组,是公司自己写的一句提示:本期利润指标与上年同期不具备可比性。
同一个“同比增长”,归母口径197倍,扣非口径49倍。四倍的差距,藏在“非经常性损益”这五个字里。2025年前三季度,这一项是-896.46万元;2026年前三季度,公司预计约-4200万元,公告给出的归因是“非流动资产处置损益等项目”。
那多半就是火灾现场的残骸。一年前烧掉的装置,一年后还在报表上扣钱。火既能烧出同比,也能烧掉利润,只是这两件事被安排在了不同的报告期。
再往下掀一层。如果按“没有那场火”的可比口径算:2025年前三季度正常化利润约4219.41万元(285.67万元+3933.74万元),2026年前三季度取中值5.57亿元,增幅约12.2倍。
12倍。放在化工行业里,这是一个漂亮但并不离谱的数字。197倍是彩票的样子,12倍才是化工的样子。
更值得盯的是环比。2026年一季度,公司营收12.56亿元、归母净利润1.94亿元;二季度营收14.09亿元、净利约2.35亿元;三季度归母净利润预告1.18亿元至1.38亿元——环比下滑41%至50%。
同比是会计,环比是经济学。前者回顾去年,后者预告明年。一份把“同比19048%”顶到标题上的公告,完全有权利不谈环比;而市场真正需要的,恰好是它不谈的那个数。
表1 东岳硅材2026年分季度业绩拆解(单位:亿元)
| 期间 | 营业收入 | 归母净利润 | 环比变动 | 备注 |
|---|---|---|---|---|
| 2026年第一季度 | 12.56 | 1.94 | — | — |
| 2026年第二季度 | 14.09 | 约2.35 | +21.1% | 利润高点 |
| 2026年第三季度(预告) | 未披露 | 1.18—1.38 | -41%~-50% | 增速已放缓 |
| 2026年前三季度(预告) | 未披露(上半年26.65) | 5.47—5.67 | — | 同比+19048%~19748% |
| 注:第三季度数据由前三季度预告区间减去上半年实际数(4.29亿元)倒推得出。上半年营业收入26.65亿元,同比+14.50%,归母净利润同比+916.22%。本表数据可用于制作“季利润环比拐点”折线图。数据来源:公司2026年前三季度业绩预告、2026年半年度报告。 | ||||
DMC的过山车,和一条靠开会撑起来的曲线
有机硅这个行业,过去八年是一部完整的过山车纪录片。
2018年5月30日,有机硅DMC价格冲到3.6万元/吨,创下历史最高价。那年5月,合盛硅业宣布在新疆石河子投建20万吨/年硅氧烷项目,预算44.1亿元。公告发出后没多久,硅价掉头向下,合盛硅业的市值从544亿元一路腰斩。
2021年10月8日,DMC出厂均价报63866元/吨,这是另一个极值。同年11月10日,均价回到31500元/吨,一个月跌掉21.25%;那一年DMC全年最大振幅191%。彼时东岳硅材全年赚了约11.5亿元,营收约43.3亿元。有钱到什么程度?公司拿着募资和利润,把30万吨单体项目一路推到试生产。
然后就是漫长的下坡。2022年,公司营收67.34亿元同比增长55.40%,净利润却只有5.11亿元,同比减少55.58%——收入涨了,利润腰斩,这是价格弹性第一次亮出牙齿。2023年,营收48.01亿元,净利-2.71亿元。2024年,营收51.51亿元,净利5676.16万元,勉强扭亏。2025年,营收37.70亿元,净利-1930.92万元。
价格从6.4万元/吨跌到1.09万元/吨。收入跌了八成三,利润从11.5亿跌到负1930万。
这就是化工。它是所有行业里最像放大器的生意:售价动一个百分点,成本不动,毛利率就动好几个百分点;反过来也一样。
转折出现在2025年末。行业“反内卷”会议达成减产30%的共识;2026年7月3日,减产力度从40%加码到60%,主流单体厂开工率维持在66%至70%。海外同步收缩——陶氏宣布自2026年中期起关停英国巴里基础硅氧烷装置,涉及产能14.5万吨,约占欧洲总产能三成。
价格应声而起。DMC从2025年10月的10939元/吨,涨到2026年9月13日的14216元/吨,较7月低点上涨25.42%,同比上涨31.63%;到10月中旬,主流报价已到14500—15000元/吨。
成本端的剪刀差同时张开:工业硅华东通氧553#,从2025年2月的10800—10900元/吨,落到2026年10月的9400—9500元/吨,新疆地区报价只有8700—8900元/吨。卖价涨,买价跌,毛利率两头受益——这就是公告里“单位生产成本下降、综合毛利率提升”的全部含义。
而且这一轮涨价并非孤例:2026年前8个月,有机硅净出口量同比增长10%,出口均价高出20%。海外在替这轮景气投票。
但请留意这条曲线的所有权。2018年和2021年那两轮,是需求推上去的——地产竣工、海外补库。这一轮的定价权,握在减产会议手里。靠开会维持的价格,也会因为一次散会而消失。
远期还有一笔账:新疆其亚160万吨有机硅项目的一期40万吨,预计2026年底建成。机构对DMC后市的预测是未来三个月均价逐月回落到13800元/吨附近。
涨价的斜率,或许已经走完了最陡的那一段。这恰好对应东岳硅材三季度环比下滑的四五成。
表2 有机硅DMC价格的历史刻度与公司利润对照
| 时间节点 | DMC价格(元/吨) | 关键事件 | 东岳硅材当期归母净利 |
|---|---|---|---|
| 2018年5月30日 | 约36000 | 历史最高价,合盛硅业宣布44.1亿元扩产 | — |
| 2021年10月8日 | 63866 | 出厂均价历史极值,当年最大振幅191% | 2021年约11.5亿元 |
| 2021年11月10日 | 31500 | 一个月回落21.25% | 同上 |
| 2023年 | 跌破行业成本线 | 全行业亏损,公司终止工业硅矿热炉项目 | -2.71亿元 |
| 2025年10月 | 10939 | 周期低点,叠加“7·20”火灾 | 前三季度285.67万元 |
| 2026年9月13日 | 14216 | 较7月低点+25.42%,同比+31.63% | 前三季度预告5.47—5.67亿元 |
| 2026年10月中旬 | 14500—15000 | 机构预测未来3个月回落至约13800 | — |
| 注:2021年数据按2022年年报披露的营收同比+55.40%、净利同比-55.58%反推。本表数据可用于制作“DMC价格—公司利润”双轴对照图。数据来源:生意社、百川盈孚、隆众资讯、卓创资讯、公司历年年报。 | |||
A股的低基数魔术,已经演了二十多年
低基数不是东岳硅材的发明。
2022年7月15日,九安医疗发了一份中报预告:预计上半年归母净利润151亿元至155亿元,同比增长275倍至282倍。那是当年A股的“预增王”。此前五个月里,它的股价从5.8元涨到99.12元,涨幅1609%,市值从28亿元冲到475亿元,市盈率一度低至0.68倍——A股三十年,从没人见过0.68倍PE。
市场争论得极其激烈:一边说“业绩无法持续”,一边说“0.68倍的白菜价还不买”。二季报出来后,答案揭晓:净利润环比暴跌90%。后来的事大家都知道,疫情放开,试剂需求断崖式归零,股价从高处一路回到起点附近。同一条赛道上的英科医疗,两年十倍,随后板块内多数个股跌幅超过80%。
再往前看,合盛硅业2018年5月在硅价最热时宣布44.1亿元扩产,市值随后从544亿元腰斩;到2025年前三季度,公司营收同比下降25.35%,出现上市以来首次三季报亏损,-3.21亿元。
这些故事的共同点,不是骗子,也不是造假,它们都是真的。问题在于,真实的利润增长,被真实的低基数放大成了一个失真的数字。
心理学早就解释过这件事。丹尼尔·卡尼曼在《思考,快与慢》里讲过他在以色列空军的一段经历:飞行教官们坚信,表扬一个飞行员之后他的下一次表现会变差,批评之后会变好。卡尼曼的回答是——那只是回归均值。表现特别好之后,下一次大概率回落;表现特别差之后,下一次大概率回升。奖惩是假象,均值回归是规律。
A股每年都在表演这出戏:舆论表扬“预增王”,然后眼睁睁看它回落;第二年换个“预增王”,再表扬一次。
彼得·林奇对周期股有一句反直觉的忠告:要在高市盈率时买入,在低市盈率时卖出。因为周期股在盈利顶峰时PE最低——而那恰恰是最危险的时候。这条规则给东岳硅材的启示很直接:按206亿元市值和前三季度5.57亿元中值年化测算,动态市盈率约28倍;若按三季度单季1.28亿元年化,市盈率就变成约40倍。口径差一个季度,估值差十二个点,便宜与否也就换了答案。
这里必须说一句公道话:这190倍的水分,是公司自己点破的。“本期利润指标与上年同期不具备可比性”,白纸黑字写在公告里;2025年三季度亏了3933.74万元、前三季度只赚285.67万元,也都是公司自己披露的。
问题出在阅读顺序。一份公告里,“19048%”写在最显眼的地方,“不具备可比性”写在末段;一份晚报里,涨停写到头版,脚注留在内页。幻觉的制造者从来不是数字,是我们看数字的顺序。
再加上一层制度背景:按深交所现行规则,创业板公司的三季报业绩预告并非强制披露事项,硬性门槛主要针对年报——有创业板公司在被追问为何不预告时,董秘的答复正是如此。发不发、何时发、标题怎么写,都是可选项。当“预增王”能换来一个涨停板,把19048%顶到标题上,就是一家上市公司的理性选择。这不是道德问题,是激励结构的问题。
市场其实不笨。东岳硅材的股价从2025年10月下旬的8.8元起步,到2026年8月19日站上18.30元。8月20日中报披露,业绩同比+916%,当天股价跌5.41%,随后连跌五个交易日到15.60元,回撤14.8%。10月8日的预告,把它重新推上涨停板,报17.15元,市值206亿元,封单超31万手。
业绩修复这一页,市场早就翻过去了。它在读下一页。
表3 2026年三季报预告中的“高增长”名单(部分)
| 公司 | 所属板块 | 2026年前三季度归母净利预告 | 同比增幅 | 增长主因 |
|---|---|---|---|---|
| 东岳硅材 | 基础化工(有机硅) | 5.47亿—5.67亿元 | +19048%~19748% | 产品涨价+原料降价+火灾低基数 |
| 联讯仪器 | 电子(仪器仪表) | — | 预增超20倍 | 算力产业链需求 |
| 源杰科技 | 电子(光芯片) | — | 预增超9倍 | AI算力链 |
| 粤桂股份 | 综合(矿石/化工) | 11.26亿—11.95亿元 | +153.70%~169.24% | 矿石与化工品价格上行 |
| 新宙邦 | 基础化工(电解液) | 15.3亿—15.8亿元 | +104.53%~111.22% | 三大主业协同放量 |
| 中国巨石 | 基础化工(玻纤) | 51.36亿—53.93亿元 | +100%~110% | 下游需求增长、价格修复 |
| 神火股份 | 有色金属 | 约74亿元 | — | 煤电铝一体化盈利改善 |
| 注:截至2026年10月14日,已有超百家A股公司披露前三季度业绩预告,预喜率超七成;剔除扭亏公司后,净利增幅上限超过100%的公司约21家。本表数据可用于制作“预喜公司增速分布”散点图,直观呈现“一家190倍、其余多在一至数倍”的分布断层。数据来源:Wind、东方财富Choice、上市公司公告、央广网。 | ||||
抱回两台旧转炉的退伍兵
张建宏的故事,比197倍更值得写。
1960年11月,他出生在淄博桓台。1982年退伍回乡,带着村建筑队去济南化工厂干建筑活。1986年9月15日,距离中秋还有一天,他听说厂里的转炉车间拆下了两台旧转炉。国有大厂眼里的淘汰设备,他知道它能造无水氟化氢——氟化工的基础原料。
1987年,他带着38名新招的农民,去济南拆设备、拜师学艺,把两台转炉抱回桓台,办起济南化工厂桓台分厂。这就是东岳集团的前身。当时有老工程师说,这是“老乡玩老虎”。
三十九年后,“老虎”长成了亚洲规模最大的氟硅材料生产基地之一:2007年东岳集团在香港主板上市(00789.HK);攻克氯碱离子膜,把一项被国外垄断数十年的技术做成国产;围绕“氟、硅、膜、氢”铺开一整套产业版图。
2020年3月12日,东岳硅材登陆创业板,发行价6.90元,募资净额约19.86亿元,其中18.68亿元投进“30万吨/年有机硅单体及20万吨/年有机硅下游产品深加工项目”。
命运在这里埋了一个伏笔:五年后烧掉的合成三期,正是用这笔钱建起来的。募资建起的装置,一把火烧成低基数,低基数又变成190倍的勋章。资本市场的算术,有时比反应釜更奇妙。
也是这几年,东岳系完成了一次不动声色的权力交接。早期财务投资人傅军的新华联控股在2022年8月被债权人申请重整;2023年10月,东岳集团以34.57亿港元回购新华联所持23.12%股份,同时东岳氟硅科技集团以15.40亿元向东岳硅材1.6亿股(约13.35%)——一笔“以股换股”。2024年2月,张建宏及一致行动人合计表决权升至25.22%,成为第一大股东;同年8月,新华联基本完成退出。
2026年6月30日,东岳系冲刺第三个上市平台的努力按下暂停:东岳未来氢能撤回科创板IPO申请,择机再报。
这些年,张建宏最被行业记住的一件事,是2023到2025年那三年低谷里,他没有砍产能。同行减产、停产、退出,他选择维持运转。今天回头看,这个选择让他在2026年拿到了最肥的一段利润;而在当时,它只是一场没人敢跟的赌局。周期奖励活下来的人,但不承诺奖励第二次。
但我要把最扫兴的一组数字放在这里:2021年,东岳硅材的净利润约11.5亿元。2026年前三季度年化约7.4亿元——是五年前峰值的六成四。
翻过197倍这座山,抬头一看,2021年还在前面。
表4 东岳硅材历年经营数据(2021—2026年前三季度)
| 年度 | 营业收入 | 归母净利润 | 阶段特征 |
|---|---|---|---|
| 2021年 | 约43.3亿元 | 约11.5亿元 | DMC冲上63866元/吨,历史最肥 |
| 2022年 | 67.34亿元(+55.40%) | 5.11亿元(-55.58%) | 增收不增利,价格弹性初显 |
| 2023年 | 48.01亿元(-28.70%) | -2.71亿元 | 价格跌破成本线,全行业亏损 |
| 2024年 | 51.51亿元(+7.27%) | 0.57亿元 | 勉强扭亏 |
| 2025年 | 37.70亿元(-26.80%) | -0.19亿元 | “7·20”火灾+价格战,二次探底 |
| 2026年前三季度 | 未披露(上半年26.65亿元,+14.50%) | 5.47亿—5.67亿元(+19048%~19748%) | 涨价+降本双击,同比失真 |
| 注:2021年数据由2022年年报披露的营收、净利同比变动反推。若以2026年前三季度预告中值5.57亿元年化,全年净利约7.43亿元,相当于2021年峰值的64.6%。本表数据可用于制作“营收—净利六年走势”双柱折线图,直观呈现利润波动幅度远大于收入的特征。数据来源:公司历年年报及业绩预告。 | |||
一场火能烧掉装置,也能烧出同比。东岳硅材没有造假,它只是站在一块被烧穿的地板上,被会计法则举了起来。
周期不爱杀人。周期只收利息——而利息的账单,通常在你为增速鼓掌的那一个季度寄到。
所有漂亮的同比,背后都站着一个难看的去年。看懂了去年,才看得懂今年。
- 东岳硅材《2026年前三季度业绩预告》,2026年10月8日,巨潮资讯网。
- 东岳硅材《关于公司发生火灾事故的公告》(公告编号:2025-042),2025年7月21日,巨潮资讯网。
- 东岳硅材2025年年度报告、2026年半年度报告及历年年报(2021—2024年),巨潮资讯网。
- 每日经济新闻《价格下行与火灾事故夹击 东岳硅材前三季度净利润最低或仅230万元》,2025年10月13日。
- 央广网《东岳硅材前三季度归母净利润同比预增19050%至19750%》,2026年10月8日。
- 环球老虎财经《东岳硅材净利预增190倍背后,隐现“东岳系”的资本腾挪术》,中华网财经转载,2026年10月12日。
- 澎湃新闻《41份业绩预告超八成预喜:AI算力链公司三季报“挑大梁”》,2026年10月12日。
- 东方财富网《前“股王”净利预增超20倍!三季报业绩预增潮来了(附名单)》,2026年10月13日。
- 央广网·经济之声《三季报预喜率超七成 业绩机会如何把握?》,2026年10月14日。
- 上海证券报《新宙邦:前三季度净利润同比预增104.53%-111.22%》《粤桂股份:前三季度净利润同比预增153.7%-169.24%》,2026年10月。
- 财联社《东岳硅材突发火灾 有机硅DMC跳涨9% 业内看好短期涨价效应》,2025年7月21日。
- 隆众资讯《硅橡胶市场午间评述》,我的钢铁网,2026年10月12日。
- 生意社《国内有机硅DMC价格重回3万时代》,界面新闻转载,2021年11月。
- 东方财富网《2021年有机硅DMC经历暴涨暴跌 全年最大振幅191%》,2022年1月12日。
- 财联社《行业观察|有机硅DMC价格一月暴涨七成 时隔两年后重上3万/吨》,2020年11月24日。
- 界面新闻《罗氏家族定增爆赚200亿,合盛硅业却将盛极而衰?》,2021年8月27日。
- 东方财富网《合盛硅业VS东岳硅材:硅业双雄盈利承压!如何破局?》,2025年11月27日。
- 腾讯新闻《财经猎豹丨中报最高预增282倍,“妖王”九安医疗却大跌6.45%》,2022年7月15日。
- 百家号《大涨1609%,一季度豪赚160亿,九安医疗还能“疯狂”多久?》,2022年4月。
- 上海有色网(SMM)工业硅现货价格日报,2026年10月12日。
- 德邦证券《有机硅更新:陶氏将关闭英国工厂,有机硅产能有力出清》,2025年7月11日。
- 《新疆160万吨/年大项目一期即将落成!有机硅行业格局生变?》,2026年10月。
- 人民网《东岳集团董事长张建宏:一个老乡企业家的“大国制造梦”》,2018年12月20日。
- 齐鲁晚报《我是民营企业家 张建宏:企业发展就要有家国情怀》,2023年9月12日。
- 深圳证券交易所投资者教育《创业板上市公司在何种情形下需披露业绩预告?》。
- 经济导报《半年净利暴增916%,股价却“五连跌”!东岳硅材迎来强势反弹》,2026年8月29日。
- 东方财富网财富号《东岳硅材前三季度净利暴增190倍?先别上头,拆开看看成色》,2026年10月14日。
- 丹尼尔·卡尼曼《思考,快与慢》第17章“所有表现都会回归平均值”。
- 彼得·林奇《战胜华尔街》《彼得·林奇的成功投资》中关于周期股与市盈率的论述。