中国氢能规模化提速:燃料电池系统市场2040年将达12.8万亿韩元(645亿人民)
SNE Research报告预测,2040年中国氢燃料电池汽车年销量将达93.3万辆
(首尔消息)中国氢能产业将走出示范阶段,进入规模化发展期。最新报告对此作出了预测。
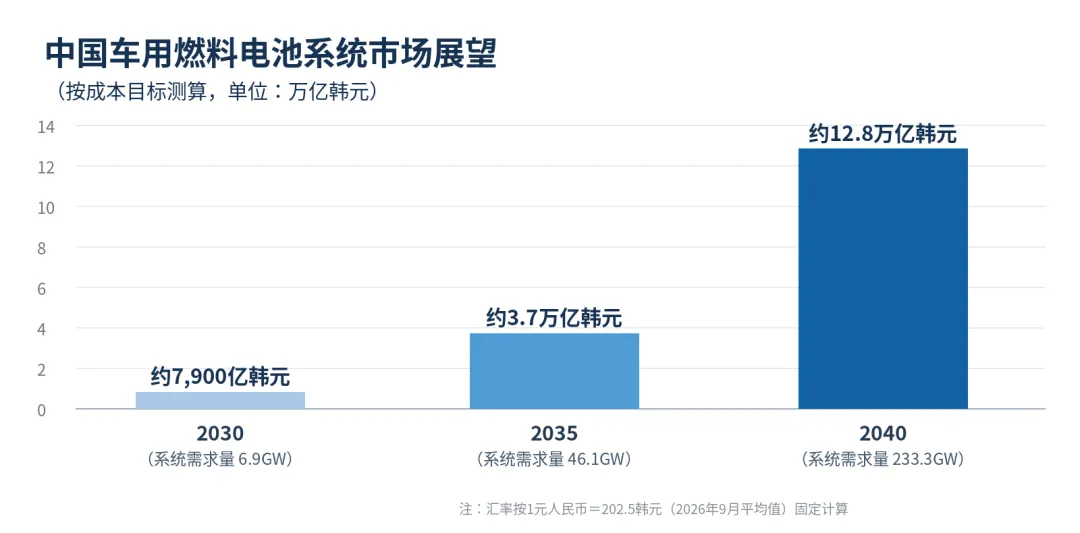
能源市场调研机构SNE Research于20日发布《2026中国氢能产业展望》报告。报告显示,按成本目标测算,中国车用氢燃料电池(FC)系统市场规模将从2030年的约7900亿韩元,增长到2040年的约12.8万亿韩元。
同期,中国氢燃料电池汽车(FCEV)年销量将从3.8万辆增至93.3万辆,绿氢年产量将从200万吨(2.0Mt)增至1760万吨(17.6Mt)。
报告认为,中国氢能市场的增长将集中在2030年之后。
2030年,中国车用燃料电池系统需求约为6.9吉瓦(GW)。随着49吨级牵引车等大型商用车加速普及、系统功率不断提高,这一需求预计2035年升至46.1吉瓦,2040年达到233.3吉瓦。
成本目标预计将从每千瓦570元人民币降至270元以下。不过,系统需求增长更快,市场规模仍将持续扩大。
报告预计,到2040年,中国将占全球燃料电池系统需求的35.9%、燃料电池汽车销量的30.7%,以及加氢站数量的30.6%(1450座)。
政策环境也迎来转折点。
今年3月,中国工业和信息化部、财政部、国家发展改革委联合发布《关于开展氢能综合应用试点的通知》。通知提出,到2030年,推动氢能在城市群多领域规模化应用,并将车用氢气平均价格降至每公斤25元人民币(约合5360韩元)以下。
报告分析称,这一转变意味着中国氢能政策的重心,已从推广车辆转向创造需求,覆盖工业和绿色燃料领域。
报告指出,决定中国市场增速的关键变量不是制造产能,而是氢气价格、加氢站处理能力和长期购买协议(长协)。
在中国供应链的瓶颈环节中,报告测算了韩国企业真正有机会进入的市场规模。按2040年计:
燃料电池零部件及检测验证领域最大,约为1920亿至6480亿韩元;
储氢及储罐领域为2230亿至5060亿韩元;
电解槽零部件及运维(O&M)领域为470亿至2840亿韩元。
报告判断,韩国企业的机会不在整机竞争,而在中国企业仍需借助外部技术的领域,包括高可靠性零部件、检测验证、安全和运维等。
报告称:“2030年之后,氢气价格下降与加氢基础设施大型化将同步推进。在此阶段,中国将成为全球规模最大的氢能商用车和燃料电池市场。”
报告同时建议:“韩国企业需要根据各城市群的需求和合作伙伴结构,制定分阶段的进入策略。”