产业研报
华福氢能月报:全球首个亿吨级绿色甲醇制造项目获批,绿氢项目集中落地
绿氢:1月有2个电解槽招投标项目,新疆俊瑞温宿规模化制氢项目和陕西北元化工集团股份有限公司化工分公司制氢电解槽采购项目。项目进展方面,1月国内11个项目有进展,涉及备案、获批、签约、启动、开工和投产等环节。1月18日,吉利集团旗下内蒙古液态阳光能源科技有限公司申报的全球首个亿吨级液态阳光绿色甲醇制造项目获批,项目总投资185.3亿元,项目一期建设年产绿色低碳甲醇50万吨示范项目,二期建设年产绿色低碳甲醇500万吨项目,远期总体形成年产1亿吨绿色低碳甲醇产能。
燃料电池:1月,燃料电池车销量为400辆,同比+146.91%、环比- 73.54%;产量为300辆,同比+361.54%、环比-76.89%。1月产销率为133%,较上月有所上升。2023年12月氢燃料电池汽车上险量2473辆;2023全年上险量7760辆,同比增长55%,其中氢燃料电池商用车上险量达到7177辆。
制氢:当前国内电力运营商和化工集团大力布局绿电制氢,电解槽是绿氢项目核心设备。目前国内多个项目陆续备案投运,今明两年规划项目有望加快建设,电解槽招投标放量后电解槽企业订单有望加速落地。同时欧洲、中东等海外地区亦在规划大规模绿氢项目,关注电解槽出海机会。产品和渠道优势兼备的厂商有望脱颖而出,华光环能、青达环保、华电重工、双良节能、科威尔等企业有望受益。
**储运:**氢储运作为氢能产业的重要环节,是氢能实现大规模商业化应用的关键因素,其核心技术、关键设备与材料环节有望受益。压缩机环节:开山股份、冰轮环境;储氢瓶环节:京城股份、兰石重装;氢液化环节:中泰股份、蜀道装备;管道环节:久立特材;阀门环节:江苏神通、中核科技;固态储氢环节:圣元环保、复洁环保。
燃料电池:当前燃料电池车仍高度依赖补贴,商用车有望率先实现需求突破,亿华通、雄韬股份有望受益。
1月绿氢项目进展
- 国富氢能内蒙古60亿元氢能项目 签约
- 吉电股份吉林大安63.32 亿元绿氢制绿氨项目 开工
- 川威集团四川氢冶金项目 开工
- 阳光新能源吉林大安 1GW 氢基绿色能源示范项目 签约
- 浙江嘉化氢储电解制氢等装备制造项目(年产100套电解制氢、1GW储能等设备) 开工
- 中石油江苏南通116 亿元聚烯烃项目 启动
- 吉利集团内蒙古185.3亿元液态阳光绿色甲醇制造项目 获批
- 中国钢研山东纯氢多稳态竖炉示范工程 投产
- 北京丽丰新能源宁夏吴忠80亿元离网制氢项目 签约
- 云时代氢能内蒙古75亿元氢能装备制造项目 获批
- 国能陕西榆林化工6220万元化工甲醇下游加工分布式光伏制氢与化工装置耦合示范项目 备案
长安2月19日研报解读:从氢能IPO可以看到什么
氢能顶层设计出台,为行业长期快速发展奠定基础
2022年出台的《氢能产业发展中长期规划(2021-2035 年)》提出2025年燃料电池车辆保有量目标为5万辆。2015-2023 年全国燃料电池汽车累计产销量达18096辆,完成目标的36.19%,测算若完成目标,则2024-2025年销量合计需要达3.19万辆,高增趋势明确。
京津冀、上海及广东等五个示范应用城市群有补贴政策。补贴测算:按照单个城市群四年示范期国补上限18.7亿元测算,剩余国补额度不高于64.3亿元。
剩余国补额度具备充裕性:中性假设下剩余国补额度64.3亿元可覆盖3.49万辆燃料电池车销量(假设30%的车辆在非示范城市群销售),超过2024-2025年需完成的3.19万辆增量目标最低值。但是需要非示范城市群发力,减轻国补压力。
示范应用在政府补贴推动下,产业链完成快速降本及核心零部件国产化,2030年燃料电池系统产值可达上千亿。
国鸿氢能氢燃料电池电堆出货量2017-2022年连续六年排名第一,氢燃料电池系统出货量2022年排名第二。2022 年公司推出了新一款全自主研发的鸿芯GIII氢燃料电池电堆及鸿途H系列氢燃料电池系统,部分参数处于行业的前沿水平。
公司拥有120万片/年模压柔性石墨双极板、300兆瓦/年氢燃料电池电堆和2,000套/年氢燃料电池系统产能,预期到2026 年,扩产完成后将新增650兆瓦/年氢燃料电池电堆及29,000套/年氢燃料电池系统产能,较目前分别增长217%、1450%。公司自研产品获得突破,成功推出自主研发的鸿芯GI氢燃料电池电堆及鸿途G系列氢燃料电池系统。
2020-2022 年,海外供货商应占采购总额比例分别为46.9%、3.6%及1.7%,已大幅降低,但目前一级零部件(如膜电极)的原材料仍以海外采购为主。未来预计广东市场将加速,国鸿氢能市占率仍有望进一步提升。
海外研报深度分析:全球航运脱碳需要多少绿氢和可再生能源?
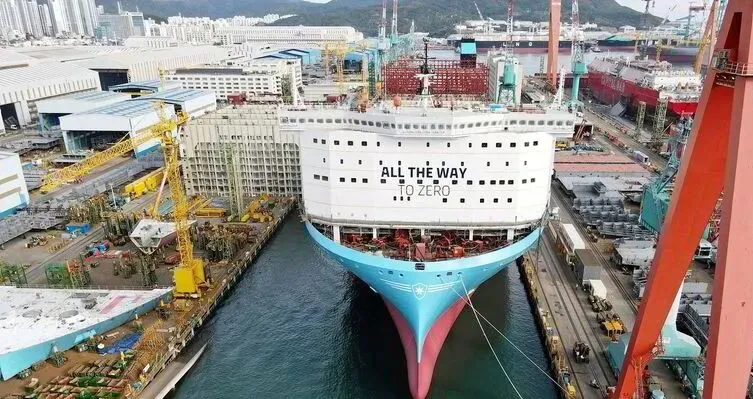
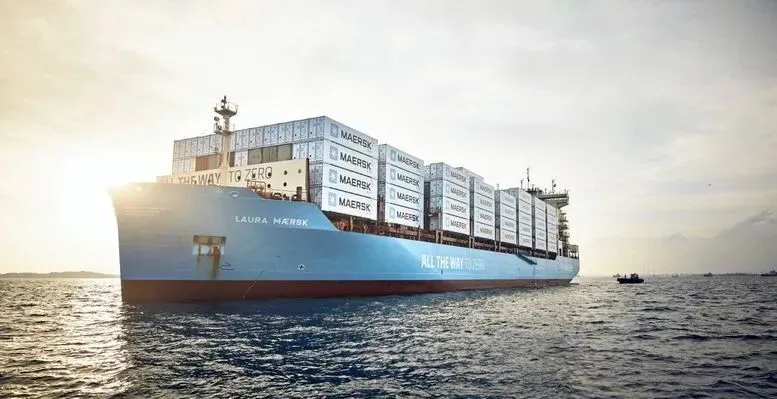
长期以来,氢气一直被认为是航运脱碳的关键,使用氨和甲醇等氢气衍生物运行的船舶订单数量不断增加。根据国际能源署2050年净零排放预测,航运业每年将消耗2.33亿吨清洁氨、1300万吨甲醇和1500万吨直接用作燃料的氢气。这意味着到那一年,每年将消耗5950万吨氢气来生产燃料或直接使用。
国际可再生能源机构Irena也预测,到本世纪中叶,每年将需要约6000万吨绿氢作为运输燃料的原料。
国际能源署IEA在最近的一份报告《电子燃料在脱碳运输中的作用》中估计,需要约7000万吨氨或甲醇(生产需要1260-1400万吨氢气)才能替代现有燃料10%的份额。到2030年,海事部门燃料的使用量将是目前氨交易量的3.5倍或甲醇交易量的两倍。
海事认证机构DNV保守预计,到2030年,碳中性燃料(使用清洁氢气和捕获的二氧化碳制成的燃料)的需求量将达到1700 万吨石油当量,尽管这仅占当今航运年消耗燃料2.8亿吨油当量的6%。1吨燃油的能量相当于2.2-2.3吨甲醇或氨,可以计算出这些燃料至少需要670万吨氢原料。
这对上游可再生电力意味着什么?
IEA最近一份报告估计,到2030年,要使绿色燃料在航运业中实现10%的份额替代,就需要额外600TWh的可再生电力来为氢气生产提供动力,与占航空燃料10%份额的1,500TWh电子燃料相结合,将相当于2022年至2030年间预测清洁电力装机规模的23%。
生产1700万吨石油当量的绿色氢基燃料将需要约500TWh的电力,风能和太阳能装机容量达230GW。作为参照,挪威现在每年有140TWh。
这是否意味着上游风能和太阳能资产的建设可能成为减少船舶排放的潜在瓶颈?
专家警告说:可再生电力,除航运需要以外,也是其他行业都抢手的商品,许多不同国家都需要扩大电力生产,这可能会导致供应少于需求,或者短期内导致价格上涨,从而抑制需求。
Irena的分析师则认为:可再生能源的部署不是能源转型的瓶颈,可再生能源的潜力和建设这一基础设施所需的材料都可以满足需求。然而,希望快速建立可再生电力能力,为电子燃料(即甲醇)获取碳,并建立基础设施来管理和交易这些电子燃料却是一个挑战。这涉及到能否及时调动资金、不断发展和完善供应链,包括原材料采购、精炼、制造,燃料发展所必需的基础设施建设等。
不同的分析师对于可再生能源是否会构成瓶颈存在分歧,但他们一致认为需要安装数百吉瓦的电解槽。
IEA估计,需要130GW的电解槽产能来生产足够的氢气,用于合成氨,以替代船用燃料的10%,绿色甲醇的产能将增加到150GW。到2030年,航运业将需要175GW电解槽项目,算上其它行业需求,待建项目将增至420GW。
海事认证机构DNV则认为,全球目前有超过2,200个实施或计划的碳中和燃料项目(未具体说明使用绿氢、生物燃料或依赖碳捕获来获取清洁氢气),这些项目到2030年,可实现绿色燃料年产能约相当石油产量4500万至6300万吨。
然而,这些项目大多尚未达成最终投资决定或开工建设。一家挪威研究公司在其预测中警告称,电解产能超过1GW的绿氢项目的交付周期可能为6到10年,这意味着只有少数已公布的项目将在2030 年之前投入运营。此外,许多项目并不是专门为海事部门提供服务的,化肥和化学品等现有行业的消耗就相当于航运业能源需求的40%。
Irena的预计:到2050年,需要安装约600GW的电解槽才能生产6000 万吨绿氢用于运输燃料。
去年9月,欧盟为在欧洲水域运营的船舶制定了具有法律约束力的目标,以减少排放。所有总吨位超过5,000吨的船舶,无论悬挂何种旗帜,从2025年初开始,都必须将温室气体排放量减少 2%,参考排放强度为每兆焦能量91.16克二氧化碳当量。从2030年起,这一比例将逐步上升至6%,从2035年起上升至14.5%,从2040年起上升至31%,从2045年起上升至62%,最后从2050年起上升至80%。
产业政策
交通运输部:原则同意在重卡换电站建设组网与运营示范、氢燃料电池研发与氢能交通运营平台应用等方面开展试点
交通运输部网站发布关于国家电力投资集团有限公司开展重卡换电站建设组网与运营示范等交通强国建设试点工作的意见。原则同意在重卡换电站建设组网与运营示范、氢燃料电池研发与氢能交通运营平台应用、城市级绿能交通体系建设与应用等方面开展试点。
市场预期,未来我国将会超常规发展低碳新能源,而氢能就是其中非常重要的领域。此前在2023年中国氢能产业大会上,国家能源局能源节约和科技装备司副司长边广琦提出,氢能的高品质能源特性决定了氢能将在未来能源革命中扮演极为重要的角色,需要我们从我国国情和能源绿色转型的实际需要出发,坚持绿色低碳和经济实用为方向,强化氢能与电能的互补融合,充分有效发挥氢能在清洁低碳、安全高效能源体系建设中的突出作用,稳步提升氢能在新型能源体系中的战略定位。有评论指出,官方发言用"极为重要"这个词汇来表述,比较罕见。
国家重点研发计划"氢能技术"3.4项目"单套兆瓦级质子交换膜燃料电池热电联供系统设计与集成"获科技部正式批复
这是目前我国最高级别的研发项目,重点解决事关产业核心竞争力、国家整体自主创新能力和国家安全的战略性、基础性、前瞻性重大科学技术问题,用于突破国民经济和社会发展主要领域的技术瓶颈。
项目由亿华通牵头,联合清华大学、中科院宁波材料所、华北电力大学、中国电科院、北京交通大学等十家单位组成产学研用技术攻关团队,重点突破高效膜电极、大功率电堆、兆瓦级热电联供系统及高效电力电子系统等方面的科学问题和关键技术,实现单套兆瓦级质子交换膜燃料电池热电联供系统的设计与集成,并选择新疆伊犁作为示范基地实现技术落地,重点推进氢燃料电池在热电联供领域的应用。
国内资讯
新华社:成渝高速氢走廊,每天都有上百辆氢燃料电池汽车在疾驰
上演着一场氢能源开发应用带来的降碳新场景。据该氢走廊驾驶员反映,氢燃料电池汽车加氢后能跑500多公里,动力强劲,载重爬坡时不存在降挡情况。而当地氢燃料电池厂商博世氢动力系统(重庆)有限公司已经实现75千瓦到190千瓦氢动力模块量产应用,300千瓦的产品已进入车辆验证阶段,年内有望小批量生产。2023年公司研制的氢动力总成产品出货量达1000多台,位居国内前列;搭载其氢动力系统的商用车先后投放重庆、北京等10多个省市,实际总运营里程超过400万公里。
新京报:京津冀10年生态环境改善亮出"成绩单",PM2.5年均浓度降幅达六成
北京市PM2.5年均浓度实现连续三年稳定达标。三地重污染天数大幅减少,蓝天含金量大幅增加,三地水环境全面消除劣V类断面,国家地表水考核断面水质优良比例均动态达到"十四五"国家目标要求。三地推进京津冀燃料电池汽车示范城市群建设;共同研究编制《低碳出行碳减排量核算技术规范》。北京市发布了全国首个面向车用氢能领域的碳减排方法学。2023年国家低碳试点城市建设评估,北京市排名第一。
企业动态
明阳集团张传卫:在粤构建"风光储氢""电氢氨醇"全产业链布局
2月18日,广东省高质量发展大会在深圳市召开。明阳集团党委书记、董事长张传卫出席会议发言:明阳拟与合作伙伴携手打造零碳园区、燃氢发电厂和绿色能源岛。在粤东、粤西,将推动燃氢发电机组建设,并在火力发电厂中用氨替代焦炭,实现从灰氢、蓝氢到绿氢的过渡。在大湾区,明阳计划打造绿色燃料加注中心,利用海上绿电制氢氨醇赋能国际远洋航运。
专利公告
国家知识产权局2月20日公告:
一汽解放:申请燃料电池加湿系统控制方法专利
实现进入燃料电池电堆空气湿度连续可调节。
中通客车:申请整车与燃料电池系统协同控制方法及系统专利
能够降低燃料电池装车后长期不运行导致寿命降低的风险。
投资互动
2月20日投资者互动平台:
比亚迪:目前并未有做相应的商用化布局
但公司积极关注市场各技术路线发展并将基于自身需求进行布局。
奕东电子:氢能源汽车板项目已投产并处于样品测试阶段
海外资讯
埃及计划实施国家绿氢战略,希望吸引大量国际投资
该国塞西总统与英国石油公司BP首席执行官 Murray Auchincloss等会面,希望加强与英国公司在绿氢生产领域合作。BP计划在埃及天然气和石油勘探领域注入新投资15亿美元,未来最高可能达到50亿美元。
埃及国家绿氢战略目标是到2040年占全球氢贸易市场的5-8%。该国已经为试点阶段的开发商项目提供了土地。氢能项目预计到2040年可以创造10万个就业机会,GDP增长高达180亿美元。
埃及Vertiglobe项目最近在埃及氯气工厂成功产出并出口第一批氨,买家是杜蒂戈林化学品和肥料有限公司(联合利华集团印度子公司旗下),将用于生产纯碱。
Vertiglobe项目位于苏伊士运河经济区,每年将能够生产15,000吨绿氢,作为主要原材料再生产,可产出高达90,000吨绿氨。
埃及近期举办国际能源会议暨展览会EGYPES 2024,活动期间与多家国际公司签署氢能、绿色燃料等领域的协议和谅解备忘录。
埃及天然气公司Gasco与RINA签订合作协议,旨在分享RINA在氢气与天然气混合领域的技术。
Gasco与千代田和AXNES签署谅解备忘录,旨在合作实施氢能项目,并讨论氢能项目可能的融资机会,千代田和AXNES公司为GASCO提供培训。
继去年8月在东塞得港实施首例绿色甲醇燃料加注作业取得成功经验后,埃及港口开始采用绿色燃料作业,多家公司表示希望获得船舶加注许可证。
Sidi Kerir 石化公司 (Sidpec) 与日立造船 Inova AG 签署了一份谅解备忘录,日立将为该项目提供工程设计服务,双方在Sidpec所属土地上建立甲烷气体生产装置,同时产出二氧化碳和氢气。
Al-Taawun 石油公司与GAC船舶燃料公司签署燃料领域合作协议。
乌干达拟开发20万吨氢基肥料项目
氢气将通过未公开的电解槽产能生产。该项目还将获得当地一座600兆瓦水力发电厂100兆瓦可再生能源的支持。挪威发展中国家投资基金 Norfund 通过可转换贷款以及挪威发展合作机构 Norad 的赠款为该项目提供资金。根据 Norfund 的数据,乌干达的化肥消耗量在0.23-1.5 公斤/公顷之间,低于撒哈拉以南非洲地区8公斤/公顷的平均水平。项目使用工艺将确保绿氢与空气分离装置产生的氮气结合,生产绿氨,然后用白云石或磷酸盐进一步加工,生产硝酸钙铵 (CAN) 和氮、磷、钾 (NPK) 肥料。项目目标是创造300个直接就业岗位。
约旦希望成为区域绿氢生产中心,寻求与美国、欧洲、土耳其、日本和印度等地公司合作,引来投资
约旦有可再生能源资源和基础,2022年底,可再生能源占发电量的27%。阿拉伯未来能源指数 (AFEX) 报告强调了约旦的潜力,使其在可再生能源容量方面成为该地区排名最高的国家。
欧洲氢银行试点拍卖激发可再生氢投资热情
首届欧盟氢银行试点拍卖的参与条款已经确定,旨在加快可再生氢的应用,试点拍卖的出价超过了预计,显示出该行业规模扩张的强烈愿望。欧洲氢能银行的试点拍卖吸引了17个国家的132个项目投标,电解槽产能总计8.5GW,目标是每年生产88万吨可再生氢。然而,由于8亿欧元的预算有限,考虑到拍卖的出价上限为4.50欧元/公斤,这些项目中可能只有少数能够获得资金。专家预计,根据之前的类似招标(例如丹麦),成功的投标获得的支持将大幅减少,可能约为每公斤0.85欧元。该预算只能支持不到拟议产量的12%。德国同时为国家项目额外捐助了3.5亿欧元。
Fusion Fuel收到欧盟委员会IPCEI批准630兆瓦HEVO-葡萄牙项目
HEVO-葡萄牙项目是欧洲共同利益重要项目("IPCEI")下选定批准的 33 个项目之一,耗资6.5亿欧元,将在葡萄牙锡尼什开发,每年将生产62,000吨绿氢,部分用于生产绿氨,并从锡尼什港出口到荷兰鹿特丹港。剩余部分将由葡萄牙国内市场的工业客户消耗。
德国100 MW H2ERO氢项目获欧盟委员会批准拨款
H2APEX是德国一家绿氢工厂开发商和运营商,用于工业、基础设施和交通脱碳。Hy2Infra由来自7个欧盟成员国32家公司的33个项目组成,参与成员国将为此提供高达69亿欧元的公共资金。待资助的Hy2Infra项目中包括H2APEX的100兆瓦项目H2ERO,H2APEX的子公司已为此申请了1.67亿欧元的资金。H2ERO项目预计投资额为2.13亿欧元。项目预计将于2028年正式投产,年产绿氢7000至8000吨。欧盟为Hy2Infra融资计划发放资金是迄今为止欧洲氢能历史上最重要的里程碑,也是氢能生产工业规模化的起始信号。
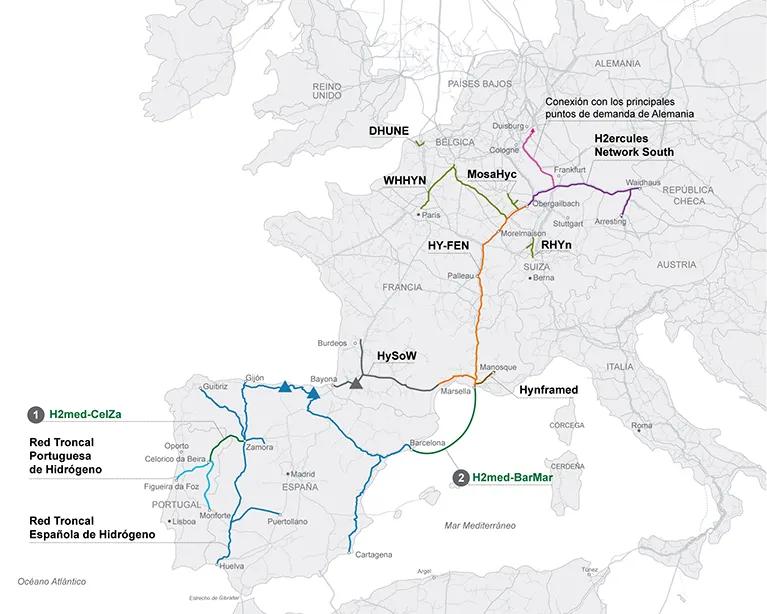
206家企业在西班牙推广650个绿氢项目
Enagás对有兴趣参与氢运输基础设施项目的公司收集的数据测算:到2030年,西班牙的可再生氢产量每年约250万吨,注册项目650个,其中65%用于生产,20%用于消费,其余15%用于营销。有206家公司参与了 "兴趣征集"。Enagás渴望通过氢走廊建设比利亚半岛变成欧洲领先的氢中心。项目还包括葡萄牙 Celorico da Beira 和萨莫拉 (CelZa) 之间的部分以及巴塞罗那和马赛 (BarMar) 之间的海上输氢条管道。
Axpo加入意大利大型绿氢项目
Axpo 利用 Corfinio 的现有工业设施,与发起方澳大利亚可再生氢能公司 Infinite Green Energy (IGE) 合作的项目包括一个由 45MWp 太阳能发电厂供电的30MW电解槽,使其成为意大利最大的制氢厂之一。预计2025 年下半年之前为当地电网提供绿色电力。这个名为Valle Peligna 的氢项目每年可生产高达4,200吨氢气,相当于节省约1800万升柴油。比利时石膏产品供应商Etex 预计将承购部分氢气。自IGE 18个月前启动该项目以来,当地政府已将该地区命名为"氢谷"。该开发项目还包括一个加氢站。欧盟要求到2030 年,运输网络上必须每200公里就有一个加氢站。
挪威石油和天然气巨头Equinor在英国亨伯建设600MW蓝氢项目获得许可
这个H2H Saltend项目每年将捕获近90万吨二氧化碳并将其储存在北海海底含水层中。2023年,庄信万丰与 Equinor 和 Linde Engineering 签署了Saltend工厂的 LCH 蓝氢技术许可证,据称该工厂可捕获至少95%的二氧化碳排放量。
西北氢能联盟(NWHA)发布在英格兰西北部打造世界领先的氢经济的宣言
NWHA建议:氢能机会对英国至关重要,预计到2050年,氢能将为英国创造10万个就业机会和130亿英镑的市场价值,呼吁政府加快氢能政策扶持,制定新的国家目标,即到2035年清洁氢气项目容量达到20GW。而西北地区能够提供6GW。
托普索与Approtium签署协议,在韩国工厂利用其H2RETAKE™技术将低碳氨转化为氢气
Approtium计划在韩国蔚山建设一座氨裂解厂,预计2027年投产,每年生产75,000吨低碳氢,用于韩国发电行业。H2RETAKE™是托普索的氨裂解技术,能将氨高效转化为高纯度氢气,效率高达96%。H2RETAKE™ 的一个独特之处在于它能够使用废气作为吸热反应的燃料,从而提高其整体效率。
贺利氏贵金属和Sibanye-Stillwater探索钯在氢能领域的新应用
双方共同目标是开发钯的替代市场,并通过技术创新支持新兴的氢行业。蓝氢生产过程中对氢纯化的需求不断增长是钯基应用的一个例子。Sibanye-Stillwater 是全球最大的铂族金属生产商之一。双方之前的联合项目已经取得了一些成果,例如最近开发了一种用于 PEM(质子交换膜)水电解的稳定钌基催化剂。贺利氏贵金属业务线氢气系统主管 Philipp Walter强调:新兴的氢经济涉及许多需要贵金属的应用,当技术规模化时,可靠的流程效率是关键,这是贵金属的主场。