国金证券海外氢能专题(二):中东资源与区位优势显著,有望成为氢能出口中心
国金7月13日发布海外氢能专题之行业篇(二),核心观点:中东凭借资源和区位优势有望成为全球氢能出口中心,我国制氢与燃料电池两条主线并行受益。
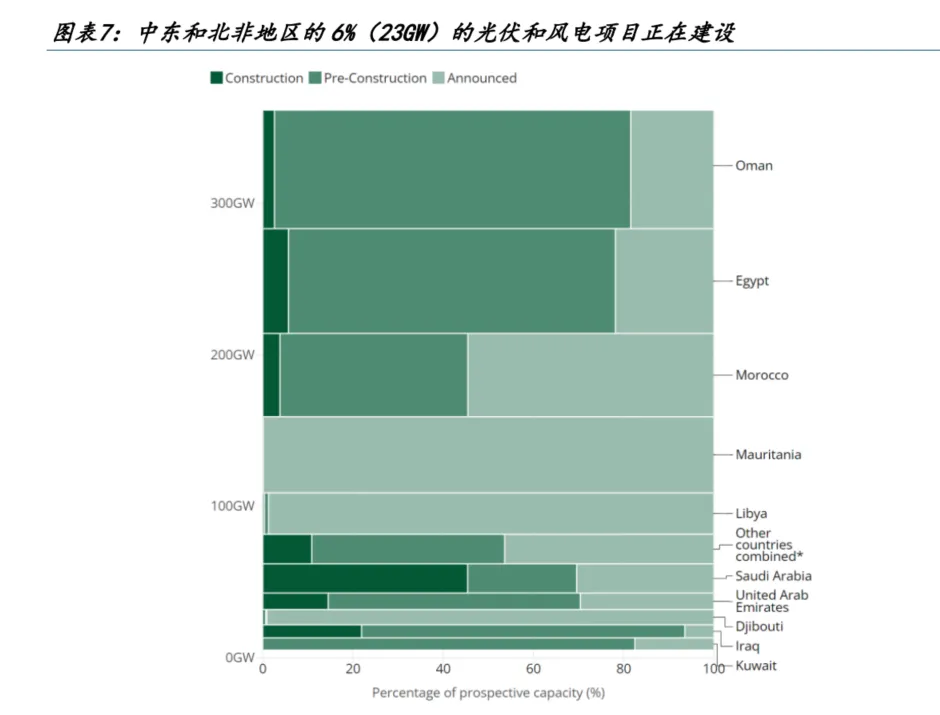
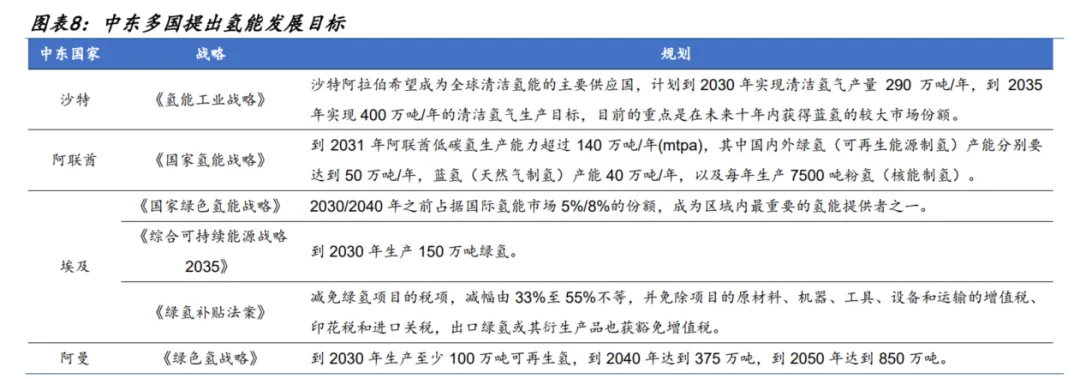
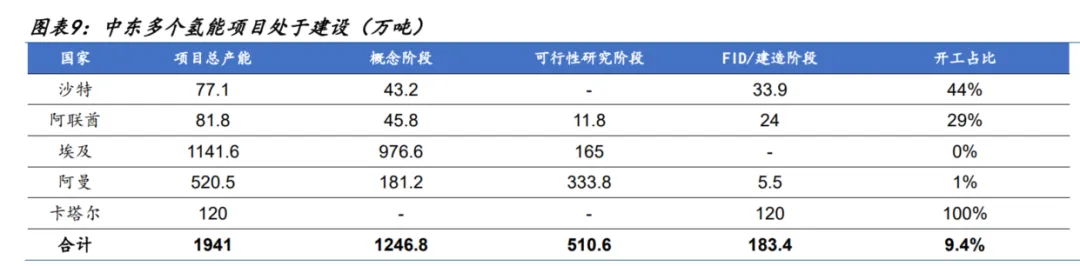
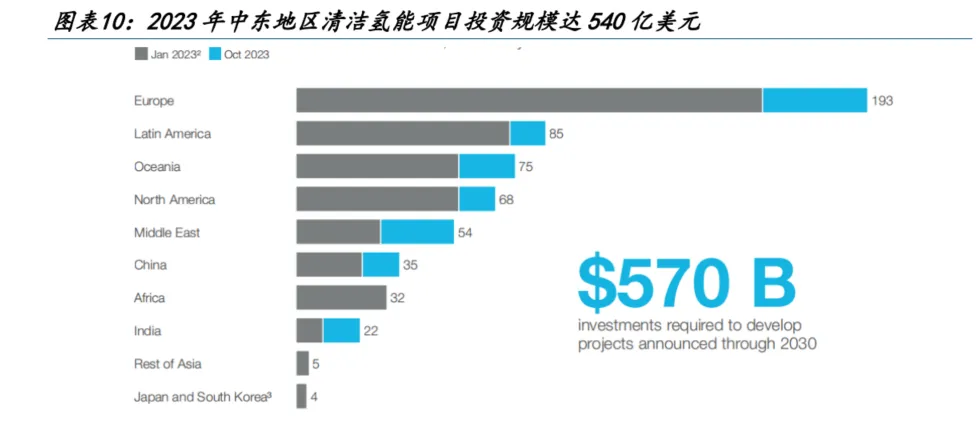
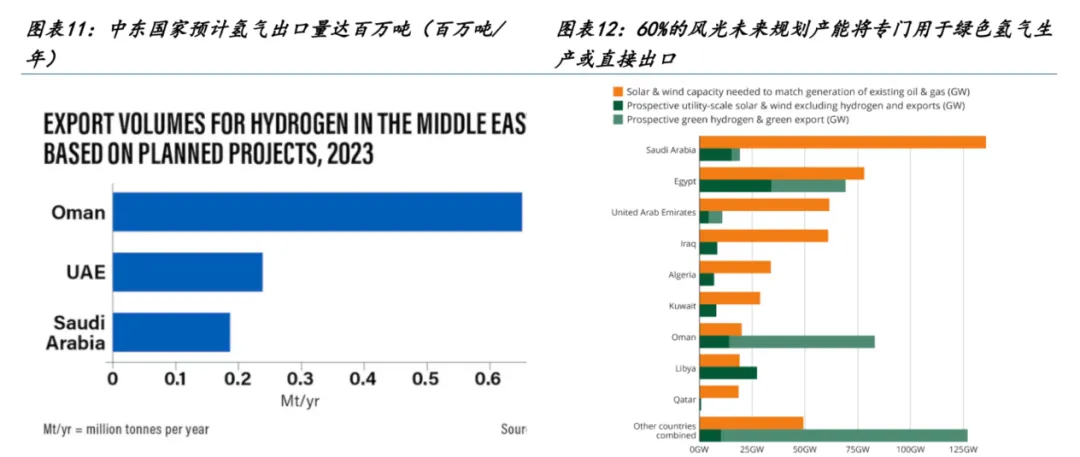
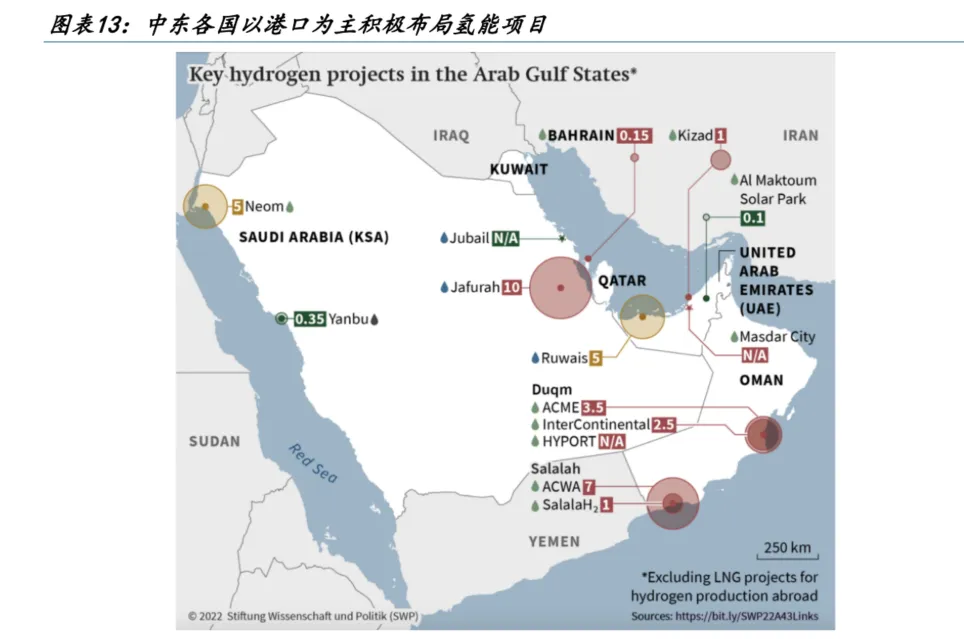
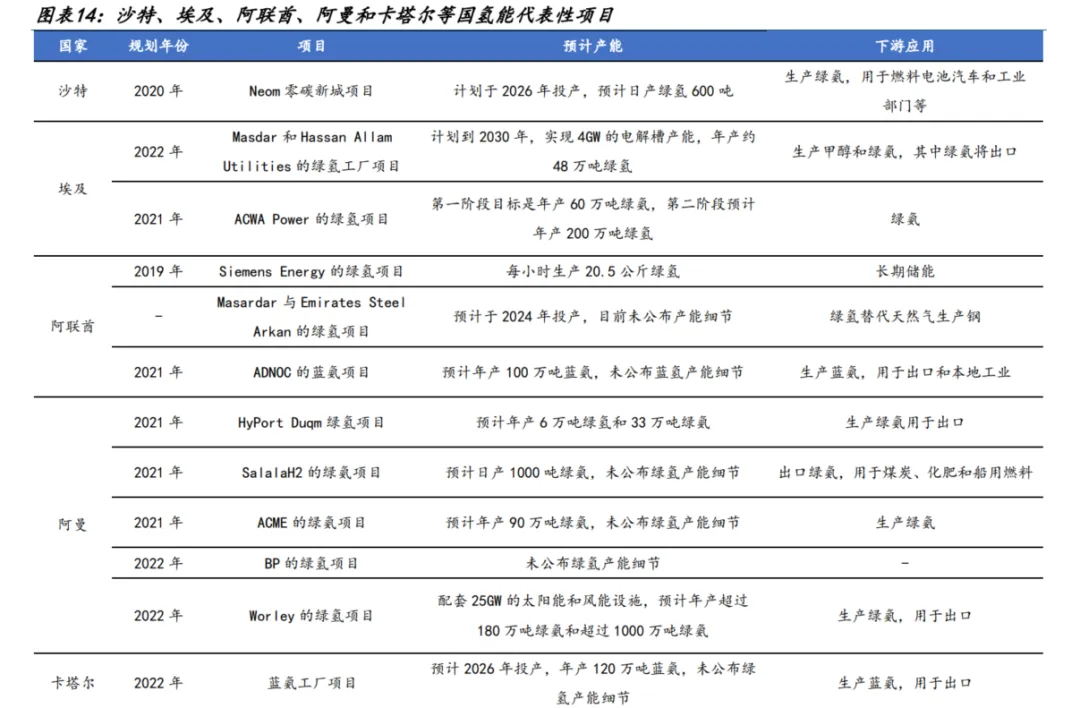
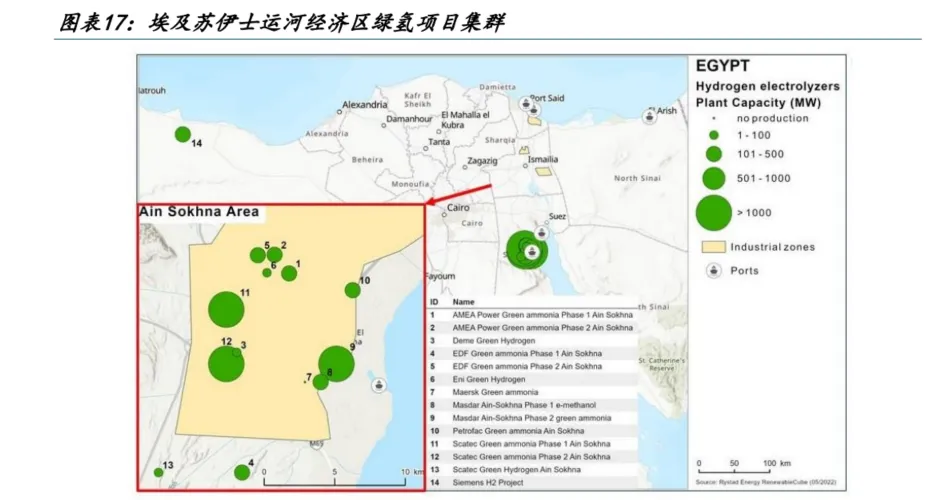
报告指出,受国内经济多样化发展和对外保持能源枢纽地位两方面驱动,中东各国正积极推进可再生能源开发,并出台多项氢能政策。沙特、阿联酋、埃及、阿曼等国家已制定明确氢能发展目标(预计2030年总产能达680万吨)和项目规划(预计总产量达1941万吨);凭借传统化石能源积累的雄厚资本,近期涉氢项目投资总额已达540亿美元。中东拥有得天独厚的太阳能、风能资源及大片未利用土地,具备低成本大规模制氢条件,氢能市场潜力巨大。
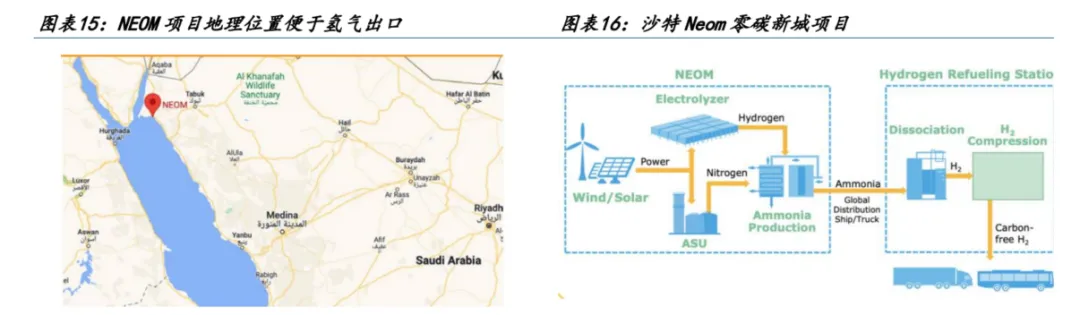
中东既能大规模生产低成本绿氢,又具备向西欧和东北亚等主要需求区域出口的优越地理条件。报告以沙特NEOM项目海运出口至意大利米兰为例测算成本:
| 周期 | 氢气综合成本 | 主要构成 |
|---|---|---|
| 中短期 | 2.24~2.7美元/kg | 蓝氢成本1.4美元/kg,海运费用0.84~1.30美元/kg |
| 长期 | 1.84~2.30美元/kg | 绿氢成本1美元/kg |
对比欧洲本土生产绿氢成本2.27~2.83美元/kg,中东出口具备明显竞争优势。
制氢成本优势主要体现在两方面。其一,中东发展蓝氢经济性极高:以沙特为例,蓝氢制造成本可低至1.34美元/kg(对应天然气价1.25美元/Mmbtu),其他国家蓝氢成本通常在1.5~2.6美元/kg(对应天然气价2.5~9.3美元/Mmbtu),全球灰氢制造成本为0.9~2.5美元/kg。考虑碳税实施,中短期内中东蓝氢可作为灰氢的理想替代品。其二,中东有望成为全球绿氢制造成本最低地区之一:沙特电价18.3美元/兆瓦时,对应绿氢制造成本2.16美元/kg;若实现绿氢1美元/kg目标(低于1.25美元/Mmbtu天然气价格下的灰氢成本),需电解槽成本降至400美元/千瓦、可再生电力成本降至10美元/兆瓦时以下,当前这些条件均可实现。
在出口物流上,中东地处亚欧非三大洲交通要道、连接跨大西洋与印度洋海上航线,港口与管道建设为氢气及衍生产品出口提供物流便利。以氨作为介质运输相对简便,但构建完整氢能走廊是中东实现大规模、低成本氢气出口的重要战略步骤——测算管道运输每公斤氢气额外成本仅约0.4至0.5美元。目前欧洲正积极推进南部氢能走廊SoutH2 Corridor建设,以打通地中海南部绿氢输欧供应链。
中企机遇方面,预计欧洲绿氢需求(本土生产加进口)未来有望达每年1亿吨,而截至2022年欧洲本土电解水制氢产能仅约3万吨,供需缺口极为显著。全球电解槽产能中我国企业占据超过一半份额且扩产迅速,海外产能缺口为我国企业带来重大出口商机;中东有望成为首批充分开发的市场,其绿氢将主要面向欧洲出口。有望受益的三类企业:1)全面发展新能源业务的综合性企业;2)依靠EPC(工程、采购、施工)合作模式发展壮大的企业;3)独立开发海外市场的创新型企业。
投资建议:国内重点关注上中游项目落地,制氢和燃料电池两条主线并行,重点在于经济性推动以及政策进展,下半年重点关注持续性政策驱动与新商业模式的闭环。建议关注:吉电股份、华光环能、昇辉科技、华电重工、石化机械。