国金7月19日发布氢能和燃料电池月报:燃料电池车淡季不淡,绿氢示范项目推进有序。
燃料电池汽车:6月淡季产销量首破千辆,上半年累计装机320.29MW
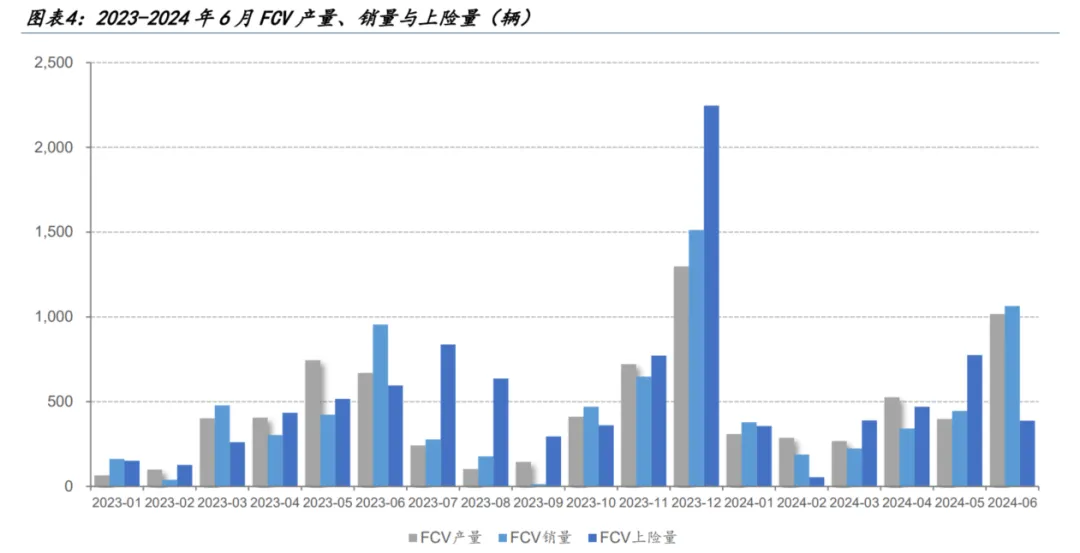
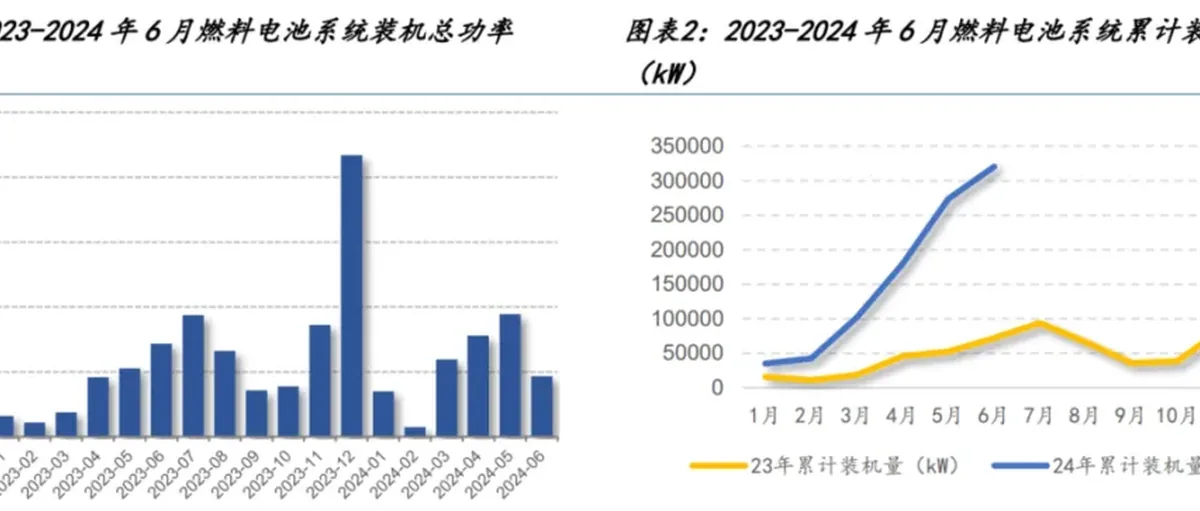
6月是市场淡季,但燃料电池汽车(FCV)产销量首次突破一千辆。单月燃料电池系统总装机46.58MW(去年同期68.56MW,同比下降超24%),全部为商用车,其中大部分为重型货车和轻型货车;2024年1—6月累计装机320.29MW,同比增长46.64%。考虑到政策实施细则逐步落实、产业链日渐完善,燃料电池汽车产量有望继续保持增长。
上险口径6月共388辆,同比减少35%;但按中国汽车工业协会产销口径,6月FCV产销为1016辆和1064辆,同比分别增加51.6%和11.4%,首次在淡季销量突破千辆。产销与上险数据存在时间差,未来一段时间这一差异可能反映在上险数据中;上半年上险数量累计2433辆,同比增长16.69%。
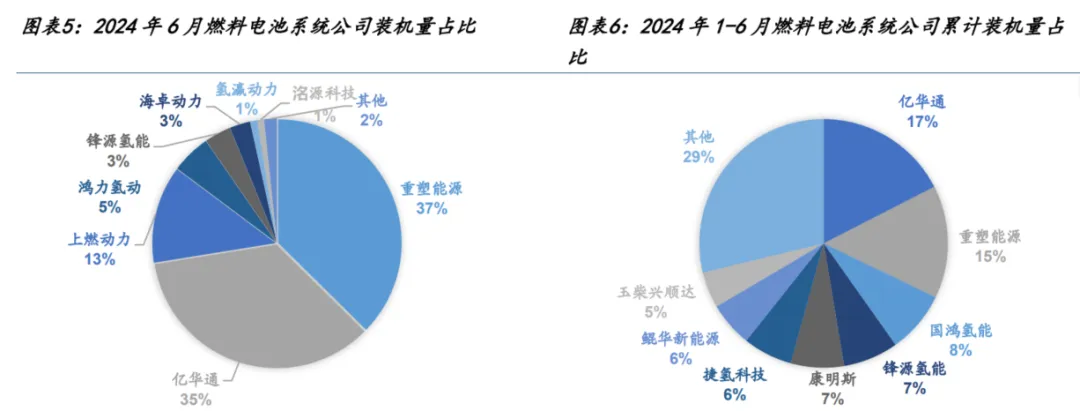
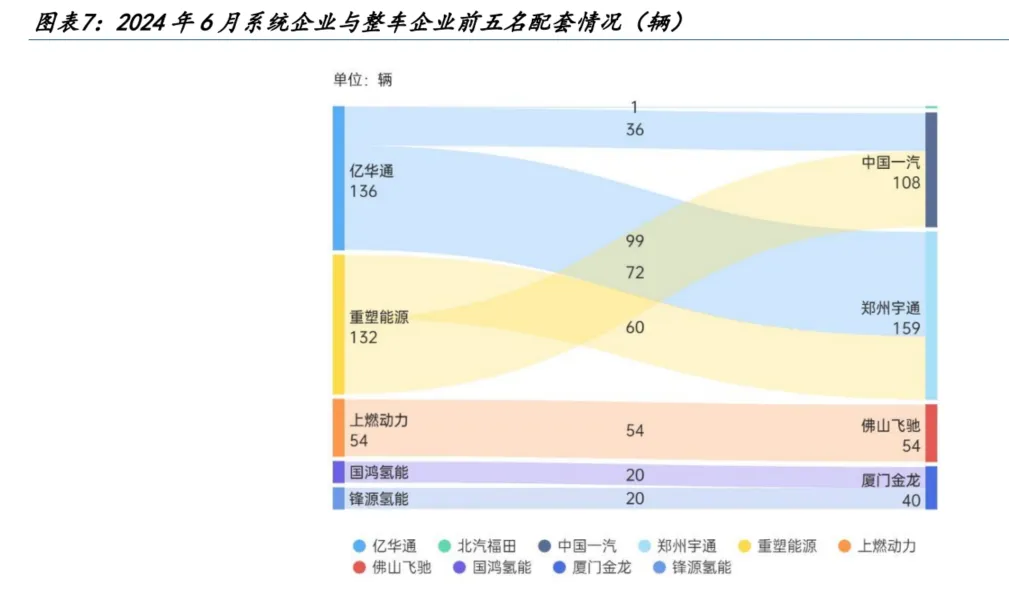
厂商装机量方面,6月重塑能源居首,装机17425kW,市占率37%;亿华通第二,装机16327.4kW,市占率约35%;上燃动力第三,装机5940kW,市占率13%。
| 单月装机排名(6月) | 厂商 | 装机功率(kW) | 市占率 |
|---|---|---|---|
| 1 | 重塑能源 | 17425 | 37% |
| 2 | 亿华通 | 16327.4 | 约35% |
| 3 | 上燃动力 | 5940 | 13% |
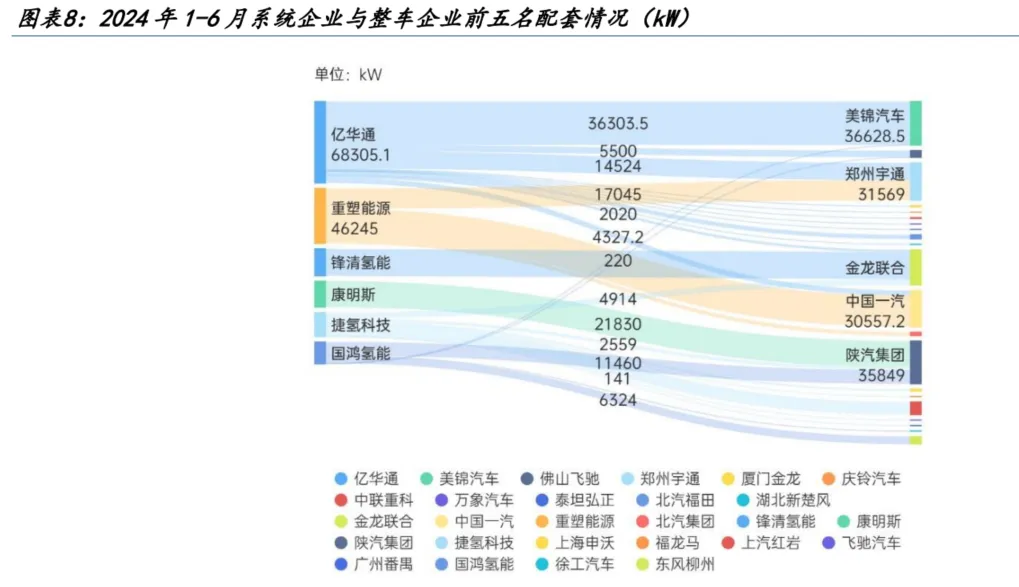
1—6月累计,亿华通以装机55111.1kW领跑市场,占比17%;重塑能源以46245kW紧随其后,占比15%;国鸿氢能第三,装机25334kW,占比8%。
| 累计装机排名(1—6月) | 厂商 | 装机功率(kW) | 占比 |
|---|---|---|---|
| 1 | 亿华通 | 55111.1 | 17% |
| 2 | 重塑能源 | 46245 | 15% |
| 3 | 国鸿氢能 | 25334 | 8% |
示范城市群整车落地情况
按五大城市群统计,截至2024年6月底广东城市群整车落地量最大:深圳与包头两地合计贡献130辆,其中深圳128辆、包头2辆。紧随其后北京示范城市群贡献94辆(北京74辆、天津20辆);郑州落地燃料电池汽车90辆;上海城市群仅贡献3辆,均来自苏州。
| 城市群/城市 | 6月整车落地量(辆) |
|---|---|
| 广东城市群(深圳128、包头2) | 130 |
| 北京城市群(北京74、天津20) | 94 |
| 郑州 | 90 |
| 上海城市群(苏州) | 3 |
今年1—6月,河北城市群累计推广708辆新车,是活力最强的示范城市群;河南城市群以662辆紧随其后,北京城市群488辆,上海及广东城市群分别433辆和415辆。
海外市场整车销量
全球主要区域FCV销量表现不一(原报告日本数据标注为5月单月,韩国、美国为6月单月):
| 地区 | 厂商 | 单月销量(辆) | 同比 |
|---|---|---|---|
| 日本 | 丰田 | 109 | 下降约80.5% |
| 韩国 | 现代 | 294 | 下降4.5% |
| 美国 | FCV整体(丰田占主导约74%) | 27 | 下降94% |
绿氢项目电解槽招标:1—7月公告招标569.5MW,派瑞氢能、阳光电源中标领先
2024年1—7月,已发布公告要求竞标的绿氢项目共8个,电解槽招投标总规模达569.5MW。目前总计67.3万吨绿氢项目已破土动工,另有超过108.02万Nm³/h、779套电解槽将陆续竞标。
已公布中标项目中,电解槽制造商方面派瑞氢能位列第一、中标22863.12万元,占比21.8%;阳光电源第二、中标21284.68万元,占比20.3%;中车株洲电力机车研究所第三、中标17577.97万元,占比16.7%(因中标企业份额披露不完全,统计数据剔除中能建松原氢能产业园项目)。
| 排名 | 电解槽厂商 | 中标金额(万元) | 占比 |
|---|---|---|---|
| 1 | 派瑞氢能 | 22863.12 | 21.8% |
| 2 | 阳光电源 | 21284.68 | 20.3% |
| 3 | 中车株洲电力机车研究所 | 17577.97 | 16.7% |
价格方面,2023年1月至2024年7月已开标项目大多为碱性电解槽:碱性电解槽入选、第一中标候选人价格的平均值/中位数分别为847.03/830万元/套和768.66/720万元/套;PEM电解槽价格平均值/中位数均为580万元/套。
| 电解槽类型 | 均价(万元/套) | 中位数(万元/套) |
|---|---|---|
| 碱性(入选) | 847.03 | 830 |
| 碱性(第一中标候选人) | 768.66 | 720 |
| PEM | 580 | 580 |
投资建议
报告认为,燃料电池汽车推广以及绿氢项目推进都将呈现快速放量态势,氢能和燃料电池制造业将是市场关注主线,建议关注吉电股份、华电重工、亿华通、华光环能、科威尔等实力雄厚的企业。