中航近日发布氢能研报——电解槽专题《氢风徐来 百花绽放,溯源而上 千树结果》。
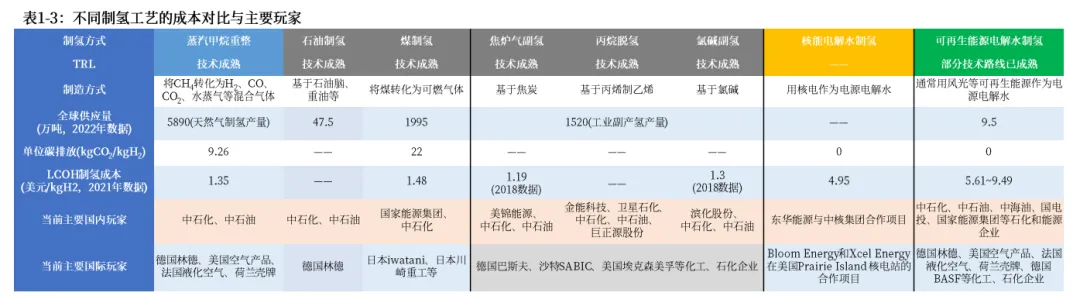
全球氢需求集中于传统工业,低碳氢源占比难破1%
氢气能广泛应用于化学工艺、金属制造、能源供应及交通运输等领域,是"终极原材料"和理想的绿色电力储存载体。目前我国的氢需求主要集中在化工、冶金、石油炼化以及陶瓷、玻璃制造等传统工业领域,用于供暖和动力的氢气占比相对较小,这一格局预计未来五年乃至更长时间内不会发生太大变化。
全球氢气主要来源仍是化石燃料制氢,低碳氢源(绿氢和蓝氢)比例虽有所提高,但仍难以突破1%。随着全球减排降碳大势所趋、传统领域低碳氢源替代、交通和电力等新兴应用需求增加及低碳制氢成本逐步降低,全球低碳氢源使用量和产量将显著增长,尤其以可再生能源电解水制取的绿氢为主导。
全球推广绿氢仍面临制氢标准确定、专利许可限制、制氢成本过高等问题。欧盟、美国、中国、日本等主要氢能经济体尚未就氢能类型判定标准达成共识,其中欧盟对制氢所需绿电的确认要求更为严格繁琐。全球氢能专利原本主要掌握在欧盟和日本手中,美国份额正逐渐减少,韩国和中国在氢能专利领域崭露头角。受风光资源、产业政策、制氢产业成熟度等因素影响,各地制氢成本存在差异,跨区域绿氢贸易发展潜力巨大。
电解槽是绿氢生产核心设备,中国市场已成全球领导者
根据国际能源署(IEA)数据,截至2022年底全球累计安装超1.4GW电解槽,其中中国与欧洲各占30%市场份额,美国与加拿大合计约10%,其余约30%分布在其他区域。考虑各国已公布的低碳制氢计划,预计到2030年全球电解槽累计装机总量将在175~420GW之间浮动。全球电解槽装机量近三年快速增长,2023年累计装机总量已超越2GW,其中中国和欧洲装机总量举世瞩目。
技术路线对比:碱槽与PEM商业化程度高,AEM/SOEC仍处初期
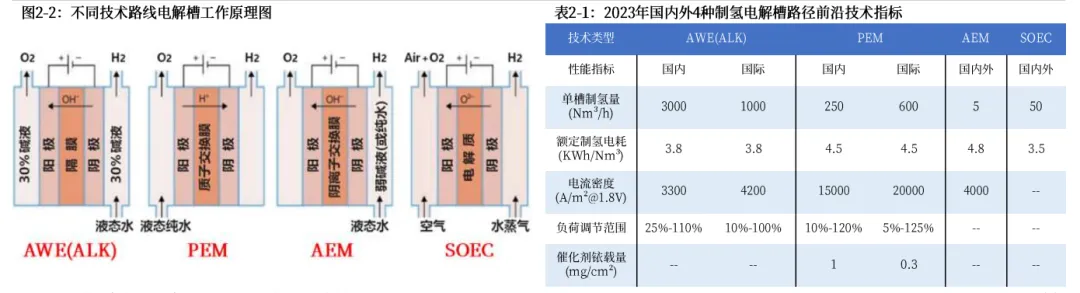
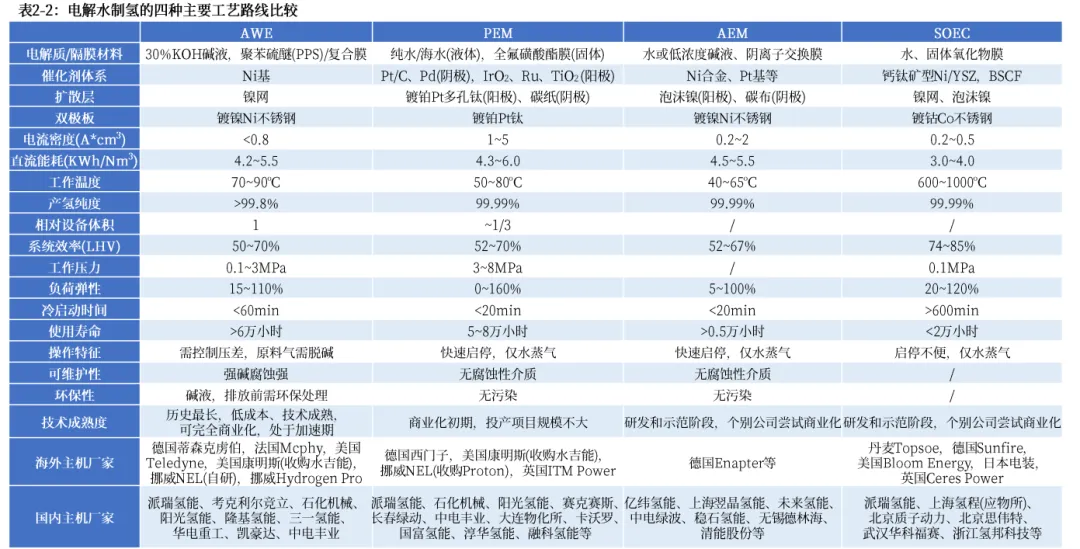
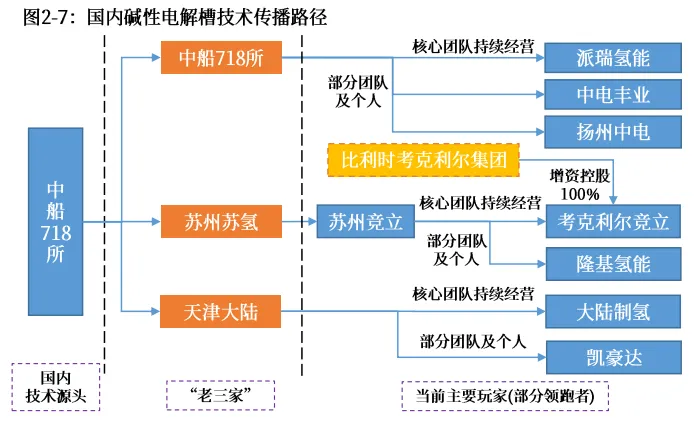
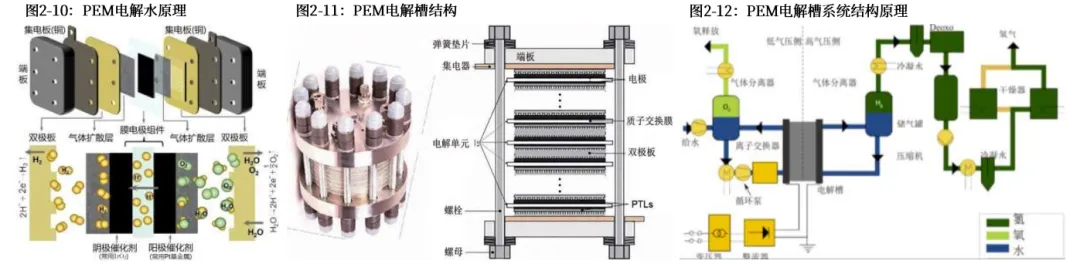
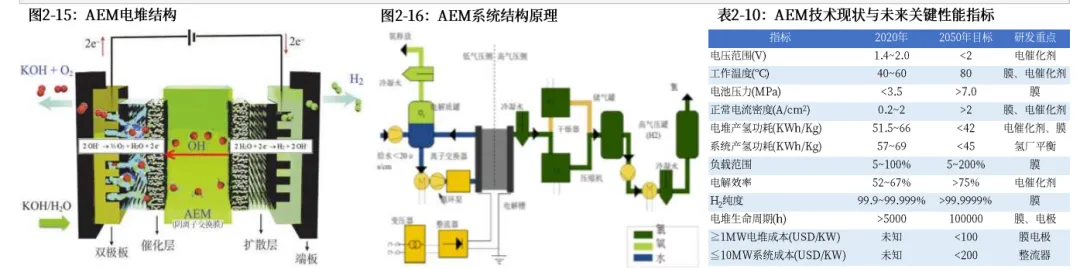
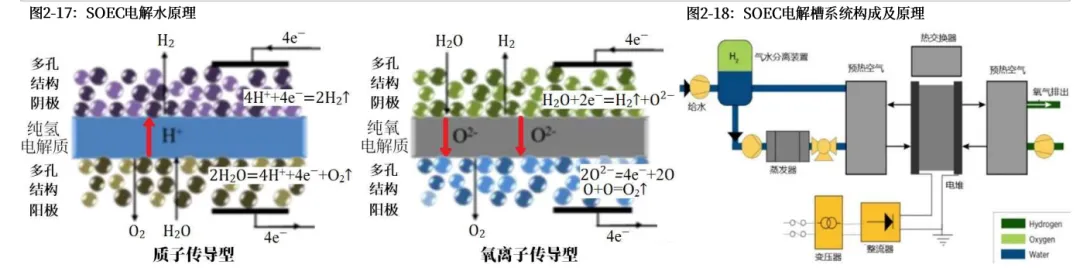
电解槽技术路线主要包括碱性电解槽、PEM、AEM、SOEC等,其中碱槽和PEM的技术成熟度与商业化程度相对较高。碱性电解槽在投入成本方面优势明显,装机量遥遥领先。
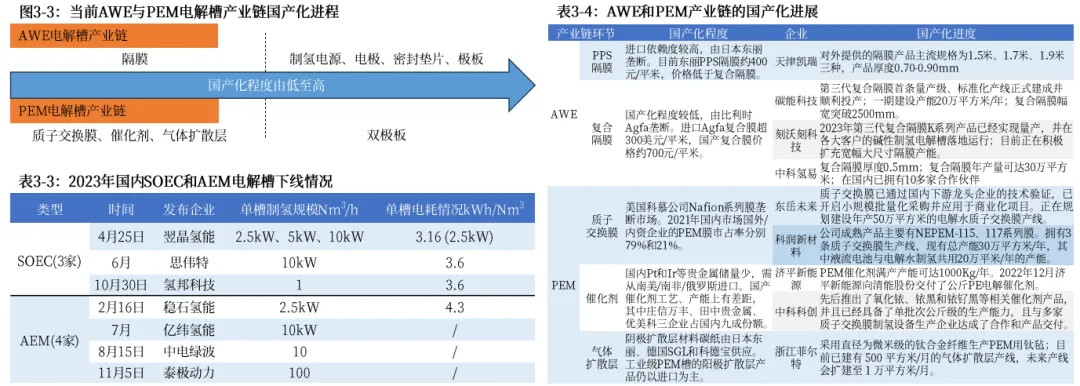
SOEC和AEM两种技术目前处于商业化初级阶段,海外技术成熟度普遍高于国内。海外市场SOEC已进入商业化中期,国内市场仍处研发和示范阶段,产业化进程差距较大——单体系统规模最大仅达百千瓦级别,且无法进行多次启停操作。AEM电解技术仅有欧美部分制造商取得突破性进展。
产业链国产化:碱槽隔膜、PEM核心材料仍存进口依赖
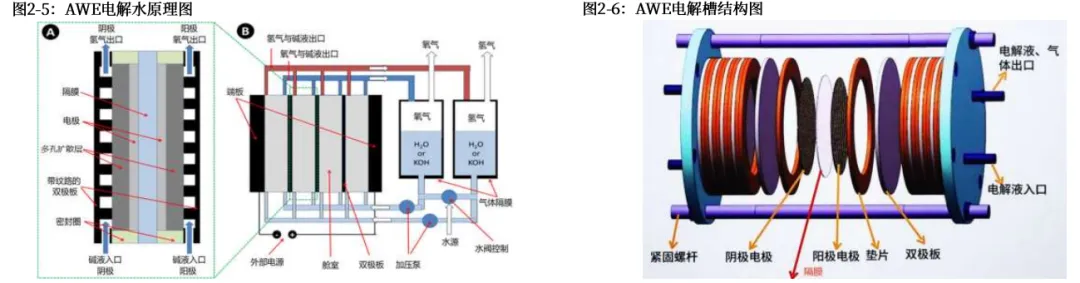
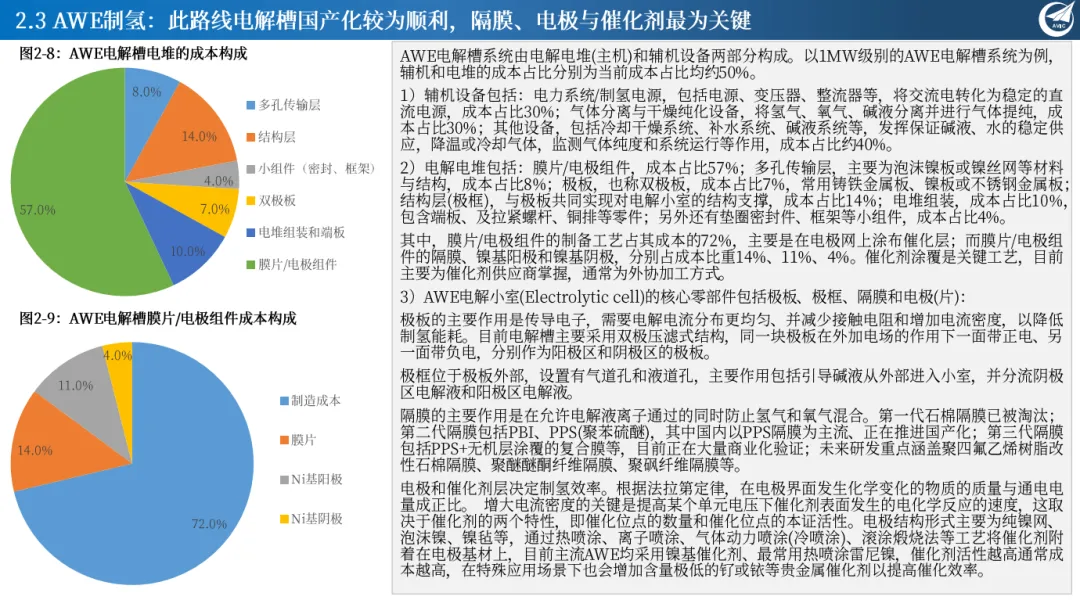
碱性电解槽产业链中,极板、密封垫片、制氢电源等环节已全面实现国产化,隔膜是国产化程度最低的关键零部件:国内装备企业主要采用的PPS隔膜被日本东丽公司垄断,新型复合隔膜仍处商业化验证阶段。
PEM电解槽产业链核心部件和材料(PEM用膜、催化剂、气体扩散层等)进口依赖度较高。国内针对PEM产业链核心环节的融资热度持续升温,东岳未来氢能、科润新材料等企业已实现PEM用膜等部件的大规模生产,有望引领国内PEM产业链国产替代进程。
全球电解槽产能:中国占66%,碱性产能占全球约70%
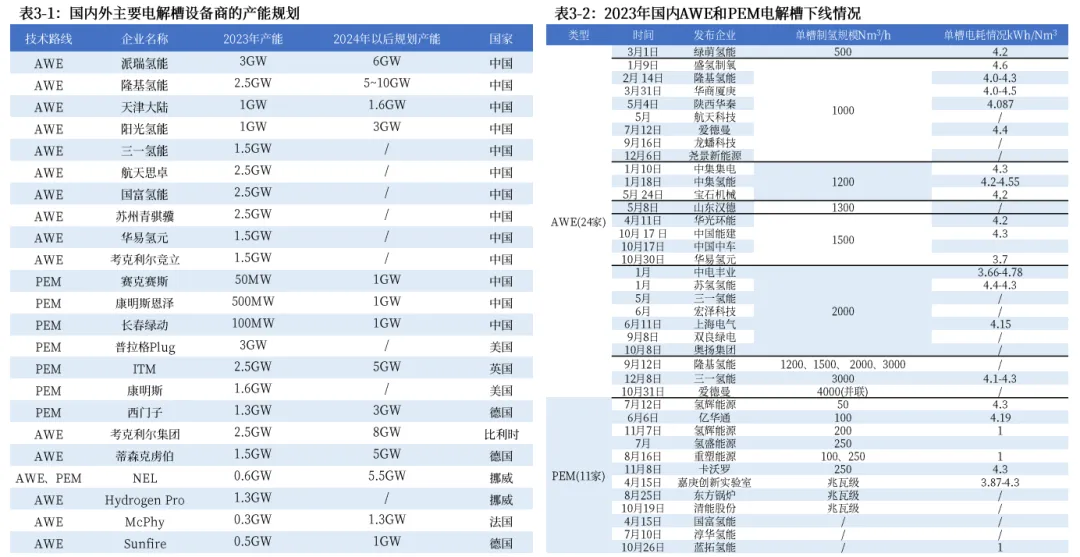
截至2023年,全球电解槽名义产能已达58吉瓦(GW),其中中国占据38GW、占比高达66%。中国电解槽制造商主要采用碱性技术路线,该类产品产能约占全球碱性电解槽总产能的70%左右。欧洲地区PEM与碱性两种技术路线成本接近、均广泛应用,装置产能仅次于中国。据Bloomberg NEF在2024年公布的最新预测,至2024年末国外PEM制氢设备供应商产能将超过中国产能十倍以上,但预判实际投入市场的设备数量将低于预期,整体水平仍将落后于国内产能投放进度。
研报观点:未来产业趋势预测
-
中国和欧盟的碳中和政策推动国内与海外电解水制氢市场快速发展,尤其中国电解槽行业供需双旺。
-
国产碱性电解槽在技术成熟度、产品稳定性和成本控制上已全面领先世界,资本助力产能释放加速,加强出口、抢占海外市场将成为必然选择。欧美市场短期或担心中国装备企业竞争而推动贸易保护、关税壁垒,但长期看中外合作将推动行业健康快速发展,构建海外合作渠道成为衡量企业全球竞争力的重要参考;若缺少中国供应链支持,海外市场成本无法快速降至可实现"平价制氢",将错过风光配储机会;若短期遭遇严苛海外贸易壁垒,相对产能过剩也会带来国内价格体系震荡。
-
中期内主要氢能应用场景为化工和冶炼行业的灰氢、蓝氢市场绿氢替代及波动能源消纳制氢,氢能交通输运原料供给和民用冷热电联供等场景尚需时日。
-
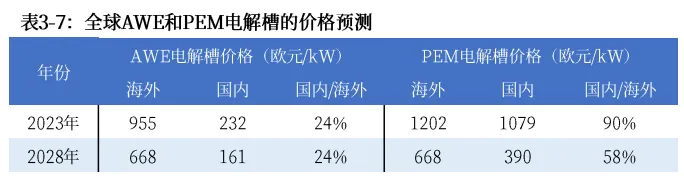
碱性电解槽和PEM的技术成熟度与成本优势远高于AEM和SOEC技术路线,中期内优势会扩大。设备采购价格、预期产能利用率(开机小时数)、运行维护成本等设备制造商可优化的方面至关重要,电价因素同样不可忽略。
-
氢能汽车产业大约中期以后进入蓬勃发展期,居民管道气掺氢比例将大幅提升,届时城市内"分布式"制氢需求增加,低成本、小标方的PEM槽将面临需求爆发的临界点。
-
随着技术成熟度提高,容量、比功率、产氢能耗等与设备运营成本密切相关的指标将持续优化,设备性能将在不断新增的示范项目和商业化项目中持续验证与提高。
-
产能过剩问题需重视,但短期内以大型化工/冶炼企业为主的模式会筛选掉产品力不足、研发与服务能力差的企业。
-
主要原材料和零部件已基本实现国产,PPS隔膜和复合隔膜的国产化将加速;PEM槽的全氟磺酸膜、贵金属催化剂等上游环节对外依赖较高,产业即将突破、实现快速降本。贸易壁垒预计主要出现在主机环节,上游原材料面临的贸易壁垒压力相对较小。
-
投资主线:国内示范项目带动电解水装备主机厂发展 → 主机出口、寻求海外合作伙伴 → 国产核心零部件与关键材料替代 → 国内氢气运营商大发展 → 气体运营商出海、启动全球化布局。