韩日将成为亚洲氢气进口需求中心
根据国际航运协会(ICS)的最新报告,日本和韩国将成为亚洲的主要绿氢进口国,未来持续有氢气进口需求。到2050年,两国每年的可再生氢需求总量将达到3300万吨,大约与中国2023年氢气产量相当(中国氢能联盟数据:2023年中国氢气产量约3550万吨)。
由于人口密集、产业密集度高、对化石燃料能源依赖程度高,这两个国家都表达了对采用氢气作为未来燃料来源的强烈兴趣。欧洲能源贸易商可再生能源工作组主席Stefan Ulreich教授指出,海运是从非洲、澳大利亚、拉丁美洲和中东跨地区进口绿氢的唯一合适物流选择,但需解决供应安全、可负担性和可持续性的能源"三难困境",这是两国必须面对的挑战。预计氢气消费将在2030年至2050年间出现显著增长,交通运输应用预计成熟稍迟。
报告预测,如果满足2050年日本和韩国的预计绿氢总需求,将导致前所未有的电力消耗——是目前可再生能源发电量的六倍多。报告估计电力需求为1221太瓦时、383吉瓦电解槽容量;进一步的基础设施要求包括457艘容量为10000吨的船只和10个氢气进口港终端。
韩国的目标是到2050年每年生产500万吨氢气——300万吨/年可再生能源和200万吨/年低碳氢气,并进口2300万吨/年。该国目标到2040年大幅增加氢气使用量,将市场从目前的13万吨/年扩大到526万吨/年。
ICS指出:"预计日本将成为仅次于韩国的第二大氢气进口需求市场。"日本2017年发布的《基本氢气战略》设定:到2030年将其氢气经济从目前的200万吨/年扩大到300万吨/年,到2050年需求量超过2000万吨/年。然而报告称,其规划的未来产能只能供应约400万吨氢气。报告指出:"进口氢气将使日本消费者可用的氢气量增加多达2100万吨,但这还要取决于全球市场价格。"通常来说,进口氢气比在日本国内生产氢气更便宜。
海运与基础设施:挑战性推动因素
海运和基础设施将成为推动氢需求增长和国际氢市场发展的关键因素。ICS强调,与输氢管道相比,通过海运进行全球氢贸易更安全、更灵活,对韩国和日本尤其如此。
Ulreich教授表示,目前将氢或其衍生物运输到这些国家面临多项挑战,首当其冲的是装卸燃料的港口基础设施和船舶本身。虽然目前氨和甲醇的海运贸易已有市场和成熟基础设施,但氢并非如此。"典型的氢气船尚未面世,但已在计划中。"报告指的是计划运载40000立方米甚至160000立方米液化氢的船舶,后者将能够运载10000吨氢气,ICS表示这相当于约0.33TWh。报告计算,一艘典型的氨船可装载约0.30TWh,一艘典型的甲醇船可装载约0.21TWh的能量。
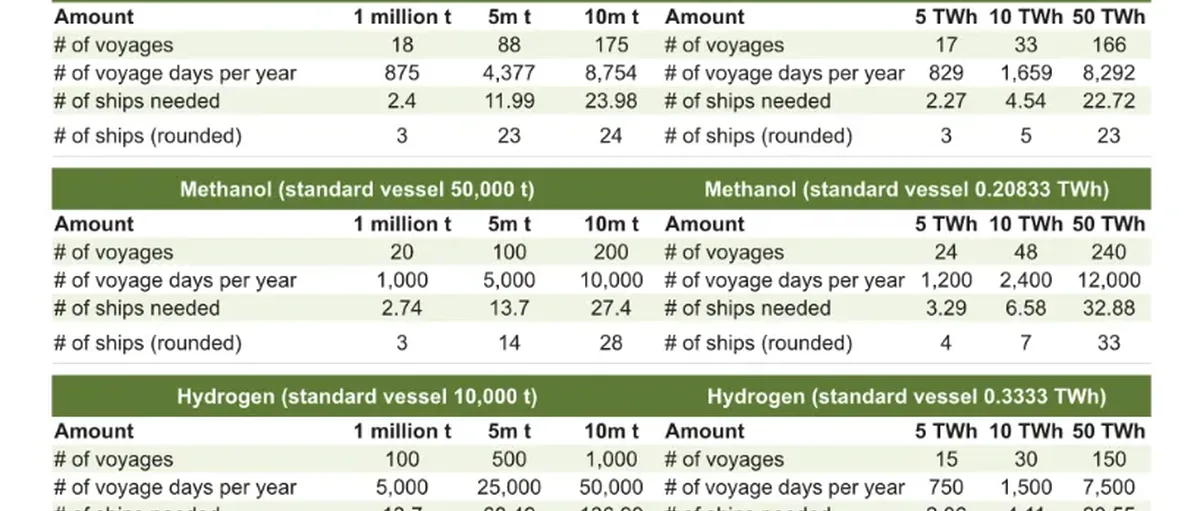
由于物理特性和能量密度不同,通过船舶运输液化氢、液氨和甲醇所需的航次和船舶数量也不同:氢气的能量密度比氨和甲醇低得多,在相同的存储空间内,氨的存储量是氢气的九倍;但ICS表示,氢气在能量产生方面比氨更高效,可能抵消其在低密度方面的劣势,最终与氨具有类似的能量传输效率。值得注意的是,所有计算都是理论上的,假设航行中没有泄露。
主要燃料载体物性与船舶运载能力对比(Kallanish Asia):
| 燃料载体 | 标准状态密度 | 热值 | 典型船舶单船能量 |
|---|---|---|---|
| 氢气 | 0.084千克/立方米 | 33.3千瓦时/千克 | 约0.33TWh(160000立方米液化氢船,10000吨) |
| 氨 | 0.73千克/立方米 | 约5.3千瓦时/千克 | 约0.30TWh(标准船57120吨) |
| 甲醇 | 792千克/立方米 | 约4.3千瓦时/千克 | 约0.21TWh(标准船50000吨) |
报告发现,氢气运输(标准船10000吨)的效率低于甲醇(标准船50000吨)和氨(标准船57120吨)。运载100万吨燃料所需船舶与航次对比:
| 燃料载体 | 运载100万吨所需航行次数 | 全年所需船数 | 全年航次 |
|---|---|---|---|
| 氢气 | 100次 | 14艘 | 5000航次 |
| 甲醇 | 20次 | 3艘 | 1000航次 |
| 氨 | 18次 | 3艘 | 875航次 |
日韩的氢供应链布局与船运技术进展
在日本,Suiso Energy正在牵头液化氢供应链商业化示范项目,作为大规模氢能供应链的一部分。项目以川崎市大木岛为中心,计划在2030年供应100万吨氢气,并在2050年实现5500万吨的全球贸易量。项目还计划通过基础设施炼油厂和创新的氢气运输技术(使用液化氢和甲基环己烷MCH作为氢气载体),在2030年实现30日元/标准立方米(约1.45人民币)的成本目标,在2050年实现20日元/标准立方米的成本目标。
在韩国——仅次于中国的第二大造船国,现代重工集团的子公司韩国造船与海洋工程公司(KSOE)宣布,预计到2025年它将拥有通过船舶运输氢气的技术,并在2025-2027年实现商业化。
航运业占全球贸易约90%、占全球二氧化碳排放量近3%,正面临越来越大的压力,需要采取更具体的脱碳行动。行业监管机构表示,首批净零排放船舶必须在2030年之前进入全球船队,而以绿氢为动力的船舶可以帮助实现这一目标。
"目前没有'最佳'解决方案,但氢气进口商仍在试图从安全、成本、扩大规模的角度找出哪种技术最好——当然,根据客户需求,哪种燃料最适合运输。"Ulreich说,"例如,日本的策略比较开放,没有把单一赌注押在氢上,也考虑了基于氢的能源载体——例如氨、甲基环己烷(MCH)和甲烷。这些能源载体各有优缺点——到目前为止,尚不清楚哪种能源载体会成为赢家,甚至是否会有赢家。"
中国东北的机会
相比从非洲、中东、澳大利亚、拉丁美洲运输氢气或氢基燃料到韩国、日本,还有一个地区未来将迎来重大机会,那就是中国的东北地区,尤其是吉林省和辽宁省。
吉林和辽宁都拥有丰富的风能和太阳能资源以及充裕的土地优势,为氢气的生产和出口提供有力保障。在氢能出口方面,中国东北具有以下优势:
| 名称 | 说明 |
|---|---|
| 技术和价格优势 | 中国电解水制氢技术,尤其是碱性制氢已达国际先进水平,凭借丰富的风光资源,中国东北地区的绿氢氨醇生产成本未来在国际市场上将具有竞争力 |
| 地理位置优势 | 中国东北地区与日本、韩国等国家相邻,使氢气出口具有地理位置优势,可以更方便地出口到这些国家 |
| 政策支持 | 东北从省到市、区各级政府都积极推动氢能产业发展,出台了"吉氢入海"等一系列支持氢能产业发展的政策,并与上海、青岛、大连等港口联动,这些港口已规划或在建氢气出口设施,将为东北氢气出口提供支持 |
由此可见,中国东北的氢气出口具有技术价格优势、地理位置优势、政策支持优势,在国际市场上未来长期具有竞争力,有望给地区带来强劲发展动力。